
📢 応援クリックで励みになります!


「新NISAの成長投資枠に、少しだけインド株を入れてみたい。でも投信がいくつもあって、どれを買えばいいのか分からない」——50代でこの入口に立つ人は増えています。売れ筋の2本が「サクっとインド株式(SBI・iシェアーズ・インド株式インデックス・ファンド)」と「iFreeNEXT インド株インデックス」。どちらもインドの大型株にまとめて投資するインデックスファンドで、購入時手数料は0円です。
並べてみると、名前も中身も似ているのに、コストだけがはっきり違いました。実質的な負担は、サクっとインド株式が年0.3138%程度、iFreeNEXT インド株インデックスが年0.473%。差は年0.1592%です。100万円を置いたときの差は年およそ1,600円——数字だけ見ると小さく見えますが、50代が10年・15年と持ち続ける前提に置き換えると、話は少し変わってきます。



📑 目次
結論:コストと規模で選ぶならサクっとインド株式。ただし「何%入れるか」が本題
先に結論をまとめます。
- コストで選ぶなら「サクっとインド株式」。実質的な負担は年0.3138%程度で、iFreeNEXTの年0.473%より約0.16ポイント低い
- 純資産総額も約7,344億円 vs 約1,258億円と、規模でもサクっとインド株式が上です
- 指数はSENSEX(30銘柄)とNifty50(50銘柄)で違いますが、どちらもインドの大型株中心。値動きの方向はおおむね似た動き方をしてきました
- ただしサクっとインド株式は海外ETFを通じて投資する仕組みのため、「指数との誤差(トラッキング差)」が出る可能性は頭に入れておくとよいです
- 50代にとっての本題は、どちらを選ぶかより「資産全体の何%を入れるか」。インド株は値動きの大きいサテライト資産です
先に言ってしまうと、この2本のどちらを選んでも「大失敗」にはなりにくいと考えています。どちらもインデックス連動で、購入時手数料も信託財産留保額もありません。違うのはコストと規模、そして追いかける指数です。
まず全体像|2本のスペックを並べる
数字を並べると、判断はぐっと早くなります。
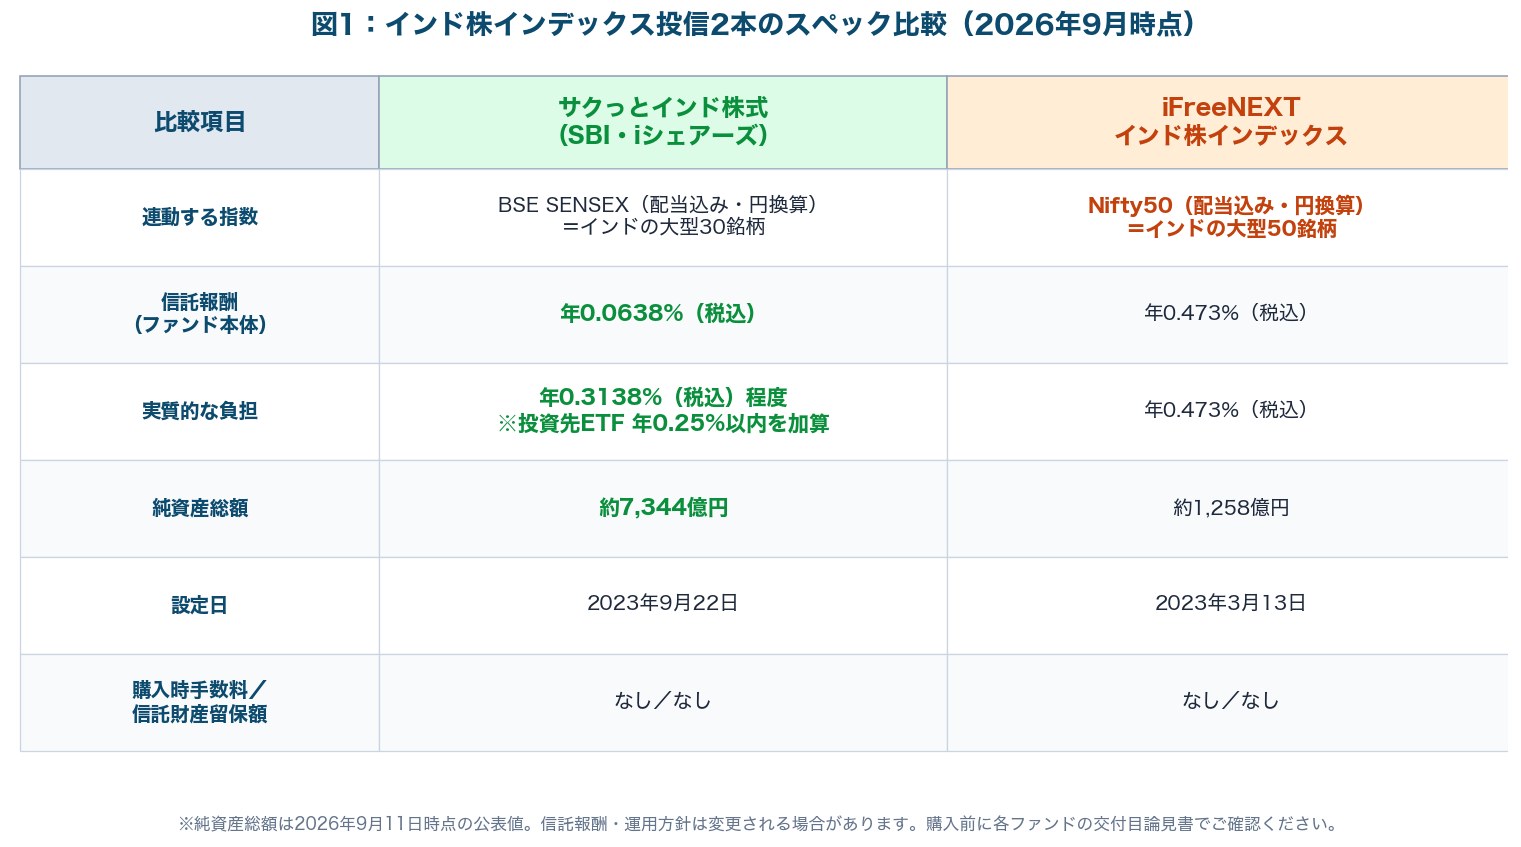
※純資産総額は2026年9月11日時点の公表値。信託報酬・運用方針は変更される場合があります。
サクっとインド株式(SBI・iシェアーズ・インド株式インデックス・ファンド)
2023年9月22日に設定された、SBIアセットマネジメントのファンドです。BSE SENSEX指数(配当込み・円換算ベース)に連動する成果を目指し、ブラックロックが運用する「iシェアーズ・コア SENSEX インディアETF」に投資する仕組みを取っています。
ファンド本体の信託報酬は年0.0638%(税込)と極めて低いのですが、これだけを見てはいけません。投資先ETFの信託報酬(年0.25%以内)が上乗せされるため、実質的な負担は「年0.3138%(税込)以下」と公表されています。この「実質いくら」の数字で比べるのが鉄則です。
iFreeNEXT インド株インデックス
2023年3月13日設定、大和アセットマネジメントのファンドです。Nifty50指数(配当込み・円換算ベース)に連動する成果を目指します。マザーファンドを通じてインドの現地株式に投資するファミリーファンド方式で、信託報酬は年0.473%(税込)。内訳は委託会社0.253%・販売会社0.198%・受託会社0.022%です。
両者とも、購入時手数料と信託財産留保額はありません。新NISAでは成長投資枠での購入が想定される商品ですので、つみたて投資枠に入れられるかどうかは、ご自身が使う証券会社の対象商品一覧で必ず確認してください。
実質コストの差は年0.1592%|100万円で年いくらか
ここが一番の違いです。実質コストを実額に直してみます。
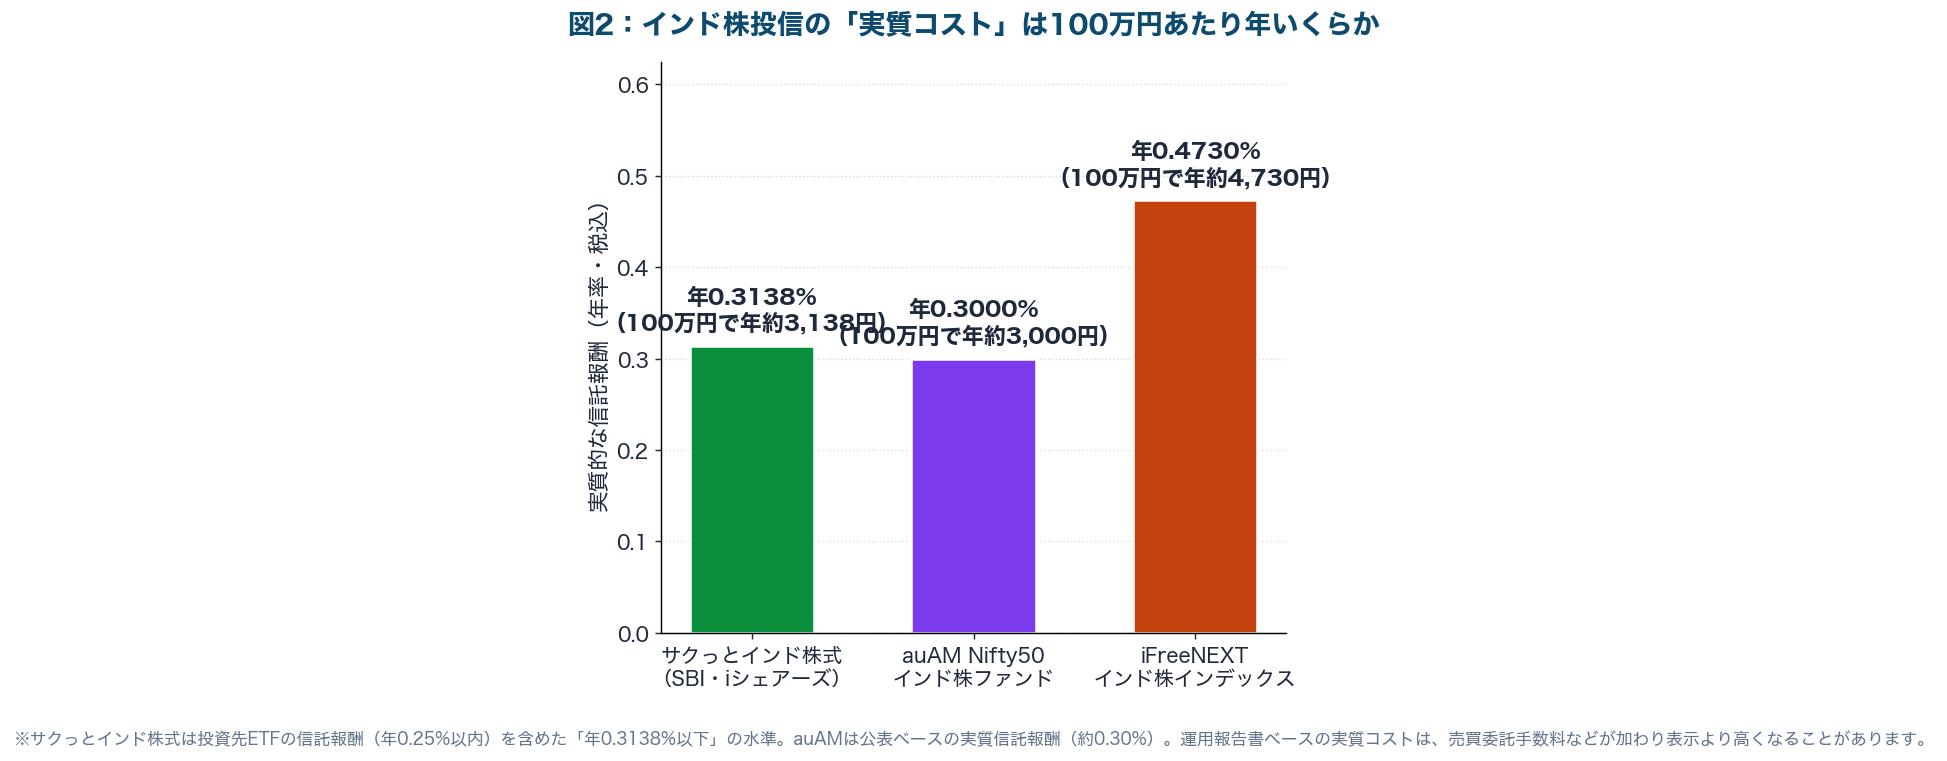
※運用報告書ベースの実質コストは、売買委託手数料などが加わり表示より高くなることがあります。
- サクっとインド株式(年0.3138%)→ 約3,138円
- auAM Nifty50インド株ファンド(実質年0.30%程度)→ 約3,000円
- iFreeNEXT インド株インデックス(年0.473%)→ 約4,730円
サクっととiFreeNEXTの差は年およそ1,600円。※いずれも公表値ベースの概算で、実際の負担は運用報告書ベースの実質コストで変動します。
「年1,600円か、大したことないな」——最初はそう感じます。ただしこれは100万円を1年置いたときの話。50代が新NISAの成長投資枠でインド株を持つなら、10年以上の保有を前提にする人が多いはずです。そして投信のコストは、値上がりしても値下がりしても、残高に対して毎日かかり続けます。
auAM Nifty50インド株ファンドという第3の選択肢
Nifty50に連動する低コスト投信としては、auアセットマネジメントの「auAM Nifty50インド株ファンド」もあります(2023年8月29日設定)。公表ベースの実質信託報酬は約0.30%程度で、数字だけならこの3本のなかで最も低い水準です。
ただし純資産総額は約69億円(2026年9月11日時点)と、ほかの2本と比べるとかなり小さめ。取扱いのある金融機関も限られますので、「安さだけ」で飛びつかず、次に説明する規模の観点とあわせて判断してください。
0.16%の差は「月3万円×15年」でいくらになるか
年1,600円の差が、長期でどう効いてくるかを試算しました。
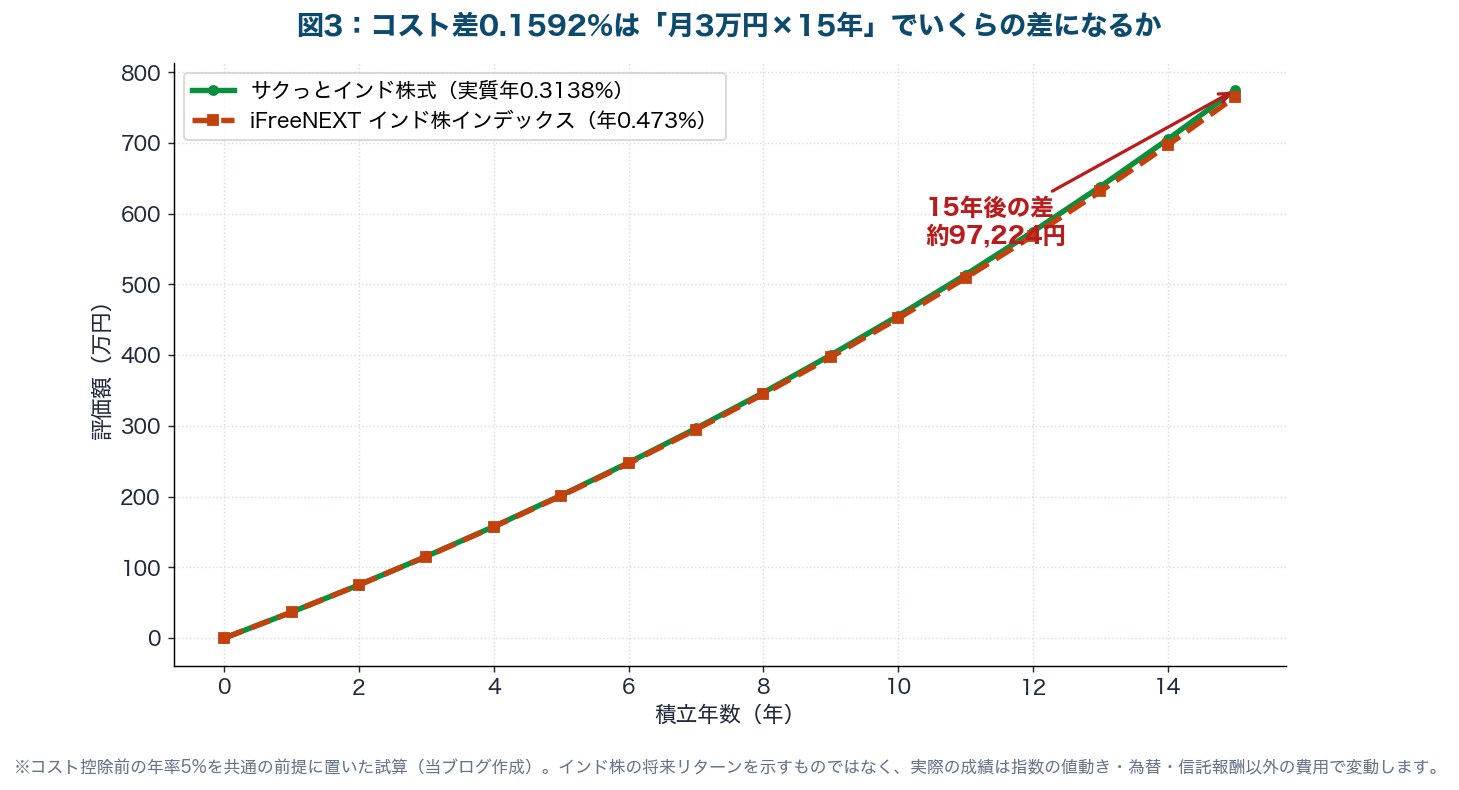
※コスト控除前の年率5%を共通の前提に置いた試算です。インド株の将来リターンを示すものではありません。
- サクっとインド株式(実質年0.3138%)→ 約774.9万円
- iFreeNEXT インド株インデックス(年0.473%)→ 約765.2万円
- 差額 → 約9.7万円
※あくまで一定の利回りを置いた概算です。実際の成績は指数の値動き・為替・信託報酬以外の費用で変動し、元本を割り込む可能性もあります。
約9.7万円。これは「何もしなくても自動的に差がつく金額」です。相場を当てたわけでも、うまく売り抜けたわけでもありません。買うときにどちらのボタンを押したかだけで生まれる差——そう考えると、無視しにくい金額ではないでしょうか。
SENSEX30とNifty50は何が違うのか
コストの話をしたので、次は中身の違いです。
銘柄数は30と50。ただし顔ぶれは大きく重なる
BSE SENSEXはボンベイ証券取引所の代表的な30銘柄、Nifty50はナショナル証券取引所の代表的な50銘柄で構成されます。数だけ見ると50銘柄のNifty50のほうが分散されているように見えます。
ただし、どちらもインドの大型株を時価総額の大きい順に集めた指数です。上位に入る顔ぶれ(大手銀行、IT、エネルギー、消費財といった業種の主力企業)は大きく重なります。つまり「まったく別のものを買っている」わけではありません。
50代が気にすべきは銘柄数より「集中度」
どちらの指数も、上位数銘柄で全体のかなりの比率を占める構造です。オルカン(全世界株式)やS&P500のような幅広い分散とは、そもそも性格が違います。30か50かの差より、「インド一国に集中している」という事実のほうが、リスクとしてははるかに大きいという理解が大切です。
仕組みの違い:ETF経由か、現地株に直接か
もうひとつ、見落とされがちな違いがあります。サクっとインド株式は海外上場のETF(iシェアーズ・コア SENSEX インディアETF)を買う形、iFreeNEXTはマザーファンドを通じて現地株式に投資する形です。
ETF経由の場合、ETFの市場価格と指数の間にわずかなズレが生じることがあります。逆に現地株を直接持つ形は、現地の税制や決済事情の影響を受けやすい面があります。どちらが優れているという話ではなく、「誤差の出どころが違う」と理解しておけば十分です。
純資産7,344億円 vs 1,258億円|規模を見る理由
投信を選ぶときに、意外と軽視されるのが純資産総額です。
- サクっとインド株式 → 約7,344億円
- iFreeNEXT インド株インデックス → 約1,258億円
- auAM Nifty50インド株ファンド → 約69億円
規模を見る理由は「繰上償還(くりあげしょうかん)」のリスクです。純資産が細りすぎると、運用会社が途中でファンドを終了させることがあります。そうなると保有者は強制的に現金化され、新NISAの非課税枠は「使ったまま戻らない」——これが50代にとって厄介な点です。
もちろん1,258億円あれば、すぐに繰上償還される規模ではありません。ただし数十億円規模のファンドは、資金流出が続いた場合に注意が必要な水準だと考えています。「安いけれど小さい」商品を選ぶときは、この点を天秤にかけてください。
50代はインド株を何%まで入れていいか
ここが、本当に考えるべきテーマです。
インド株は「サテライト」であってコアではない
50代の資産形成は、取り返す時間が20代・30代より短い——これが大前提です。コア(中核)はオルカンやS&P500のような広く分散されたインデックス、あるいは現金・債券で固め、インドのような一国集中はサテライト(脇役)に置く。これが一般的な考え方です。
具体的な比率の目安
- 値動きに慣れていない人 → 0〜5%程度。そもそも無理に入れる必要はありません
- コアがすでに固まっている人 → 5〜10%程度。全体の方向性は崩れにくい範囲です
- 10%を超える場合 → 「半値になっても続けられるか」を必ず自問してください
※あくまで一般的な考え方の例であり、特定の配分を推奨するものではありません。適切な比率は年齢・収入・保有資産・リスク許容度によって異なります。
月3万円の積立をしている人なら、インド株は月1,500円〜3,000円程度——「これくらいで意味があるのか」と思うかもしれませんが、意味はあります。値動きの大きい資産を少額で持つと、相場が荒れたときに自分の耐性を実地で測れるからです。それを知らないまま退職金の一部を投じるより、はるかに安全な順番だと考えています。
50代が気をつけたい5つの注意点
① 為替の影響を二重に受ける
どちらのファンドも為替ヘッジはありません。インド株が上がっても、円高が進めば円建ての評価額は目減りします。逆に円安局面では追い風になります。
② 直近1年はマイナス圏だった
2026年9月11日時点の1年騰落率は、サクっとインド株式が−1.50%、iFreeNEXT インド株インデックスが−1.01%(みんかぶ公表値)。「成長国だから右肩上がり」とは限らないことは、数字で確認しておきましょう。
③ 成長投資枠を使い切ってしまわない
成長投資枠は生涯1,200万円が上限です。サテライトにあたる商品で枠を大きく使うと、コアに回す枠が減ります。枠の配分も含めて設計してください。
④ 「実質コスト」は運用報告書で確認する
目論見書に書かれた信託報酬のほかに、売買委託手数料や保管費用がかかります。実際の負担は運用報告書の「1万口当たりの費用明細」で確認できます。表示の数字より高くなることが一般的です。
⑤ 途中で乗り換えると非課税枠を消費する
新NISAで買ったものを売って別の商品に買い替えると、その年の投資枠を新たに消費します(売却分の簿価は翌年以降に復活)。「あとで安いほうに乗り換えればいい」と軽く考えず、最初に決めておくのが得策です。
実質コストは年0.3138%と年0.473%で、サクっとインド株式が約0.16ポイント低い——月3万円×15年なら約9.7万円の差になります。純資産も約7,344億円対約1,258億円でサクっとが上。指数はSENSEX30とNifty50で違いますが、どちらもインド大型株中心で顔ぶれは大きく重なります。50代が本当に決めるべきは、2本のどちらかではなく「資産全体の何%を入れるか」です。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽

「コストで選ぶならサクっとインド株式」と結論が出たなら、次は口座です。SBI・iシェアーズシリーズはSBI証券での取り扱いが中心。どうせ同じ口座を開くなら、ポイントサイト経由で申し込むと開設時にポイントが付く場合があります。そのポイントをそのまま新NISAの種銭に回せば、最初の一歩の実質コストを下げられます。
一方で、「インドの個別株やETFも自分で調べてみたい」という方へ。マネックス証券は企業分析ツール「銘柄スカウター」を無料で使えるのが特徴で、iFreeNEXT インド株インデックスも取り扱っています。口座開設・維持はいずれも無料です。
※取扱商品・手数料・ツールの提供条件は変更される場合があります。申込前に必ず公式サイトで最新の条件をご確認ください。
投資信託そのものの仕組みをもう一段しっかり理解したい方は、投資信託協会の公式サイトでも図解付きで解説されています。また、金融庁のNISA特設ウェブサイトでは、成長投資枠の対象商品一覧も公表されています。買う前に、ご自身が検討している商品が対象かどうかを確認しておくと安心です。
あわせて読みたい関連記事
- 50代の新NISAで新興国株式・インド株はアリ?|オルカンとの違い・組み入れ比率・リスクを整理
- オルカンはどれを買う?eMAXIS Slim vs 楽天・プラス vs Tracers|実質コスト×保有ポイントで決める
- S&P500投信はどれを買う?eMAXIS Slim vs 楽天・プラス vs SBI・V
- 50代の資産配分(アセットアロケーション)完全ガイド|リスク許容度診断
- iFreeNEXT FANG+ vs ニッセイNASDAQ100|50代の新NISA「攻め枠」はどこまで集中させる?
- 投資の「手数料・コスト」完全ガイド|信託報酬・隠れコストが20年でいくら差になるか
まとめ:コストで選び、比率で守る
- 実質的な負担は、サクっとインド株式が年0.3138%程度、iFreeNEXT インド株インデックスが年0.473%。差は年0.1592%
- 100万円あたりの年間コストは約3,138円と約4,730円で、差は年およそ1,600円
- 月3万円×15年・年率5%を前提にすると、コスト差だけで約9.7万円の開きが出る試算です
- 純資産総額は約7,344億円 対 約1,258億円。規模でもサクっとインド株式が上回ります
- 指数はSENSEX(30銘柄)とNifty50(50銘柄)で違いますが、どちらもインド大型株中心で顔ぶれは大きく重なります
- サクっとインド株式は海外ETF経由、iFreeNEXTは現地株に投資する仕組みで、誤差の出どころが異なります
- auAM Nifty50インド株ファンドは実質約0.30%とさらに低コストですが、純資産約69億円と小さめです
- 直近1年の騰落率は2本ともマイナス圏。「成長国=右肩上がり」ではありません
- 50代にとっての本題は、どちらを選ぶかより「資産全体の何%を入れるか」。サテライトとして5〜10%程度が一般的な考え方です
- 結論:コストと規模で選ぶならサクっとインド株式。ただし比率を決めてから買う
インド株の記事を読んでいると、「人口が世界一」「これから伸びる」という話ばかりが目に入ります。でも、その話が正しいかどうかは誰にも証明できません。一方で、信託報酬が年0.3138%か年0.473%かは、買う前から分かっている数字です。
分からないものに賭ける比率は小さくして、分かっているコストはきちんと削る——50代の投資は、この順番で組み立てると迷いが減ります。インド株を持つこと自体は、決して悪い選択ではありません。ただし「どれだけ持つか」を先に決めてから買う。一緒にコツコツやっていきましょう!
※本記事は2026年9月時点でSBIアセットマネジメント・大和アセットマネジメント・auアセットマネジメントおよび各情報サイトが公表している情報を基にした一般的な情報提供であり、特定の金融商品・金融機関の購入や利用を推奨するものではありません。信託報酬・実質コスト・純資産総額・連動対象指数・運用方針・取扱金融機関・新NISAの対象区分は変更される場合があります。購入前に必ず各ファンドの交付目論見書および運用報告書、ならびに金融庁・各証券会社の公表情報で最新の内容をご確認ください。本文中の試算は年率5%などの前提を置いた概算であり、将来のリターンを示唆・保証するものではありません。インド株式を対象とするファンドは、価格変動・為替変動・信用リスク・カントリーリスク・流動性リスクなどにより元本を割り込む可能性があります。特定の国に集中して投資する商品は、分散された指数に比べて値動きが大きくなる傾向があります。税制の取り扱いは個々の状況により異なるため、具体的な判断は税務署または税理士にご確認ください。投資判断は必ずご自身の責任で行ってください。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント