
📢 応援クリックで励みになります!


「新NISAの成長投資枠で、米国株や米国ETFを買ってみたい。口座はマネックス証券と楽天証券のどちらがいいのか」——50代からこの2社で迷う人は多いです。どちらも大手で、どちらもNISA口座の米国株買付手数料は0円。表面のスペックを並べても、なかなか決め手が出てきません。
ところが、実際に「同じ月5万円」を買う手順まで追いかけると、はっきり違いが出る箇所が1つあります。それが「日本円を米ドルに替えるときのコスト」です。マネックス証券は買付時の為替手数料が0銭で、しかも日本円のまま買う「円貨決済」でも0銭。楽天証券は、ひと手間かければ0銭にできますが、何も考えずに円のまま買うと片道25銭かかります。



📑 目次
結論:手数料では差がつかない。分かれ目は「ひと手間をやり続けられるか」
先に結論をまとめます。
- NISA口座(成長投資枠)の米国株買付手数料は、マネックス証券・楽天証券ともに0円。ここでは差がつきません
- 課税口座の取引手数料も、両社とも約定代金の0.495%(税込)・最低0米ドル・上限22米ドルで同率です
- 差が出るのは為替コスト。マネックス証券は買付時の為替手数料が0銭で、円貨決済(日本円のまま買う方法)でも0銭です
- 楽天証券は「リアルタイム為替取引」なら0銭ですが、米国株の円貨決済(定時為替)は対象外で片道25銭かかります
- つまり楽天証券で為替コストを0にするには「先に自分でドルへ両替 → 外貨決済で買う」という操作が毎回必要です
- ただし金額で見ると、月5万円の積立なら年間およそ1,000円(1ドル=150円で試算)。差そのものは大きくありません
- → 「毎回のひと手間を続けられるならどちらでもいい。続けられる自信がないならマネックス証券」——これが実務的な結論です
まず全体像|2社のスペックを並べる
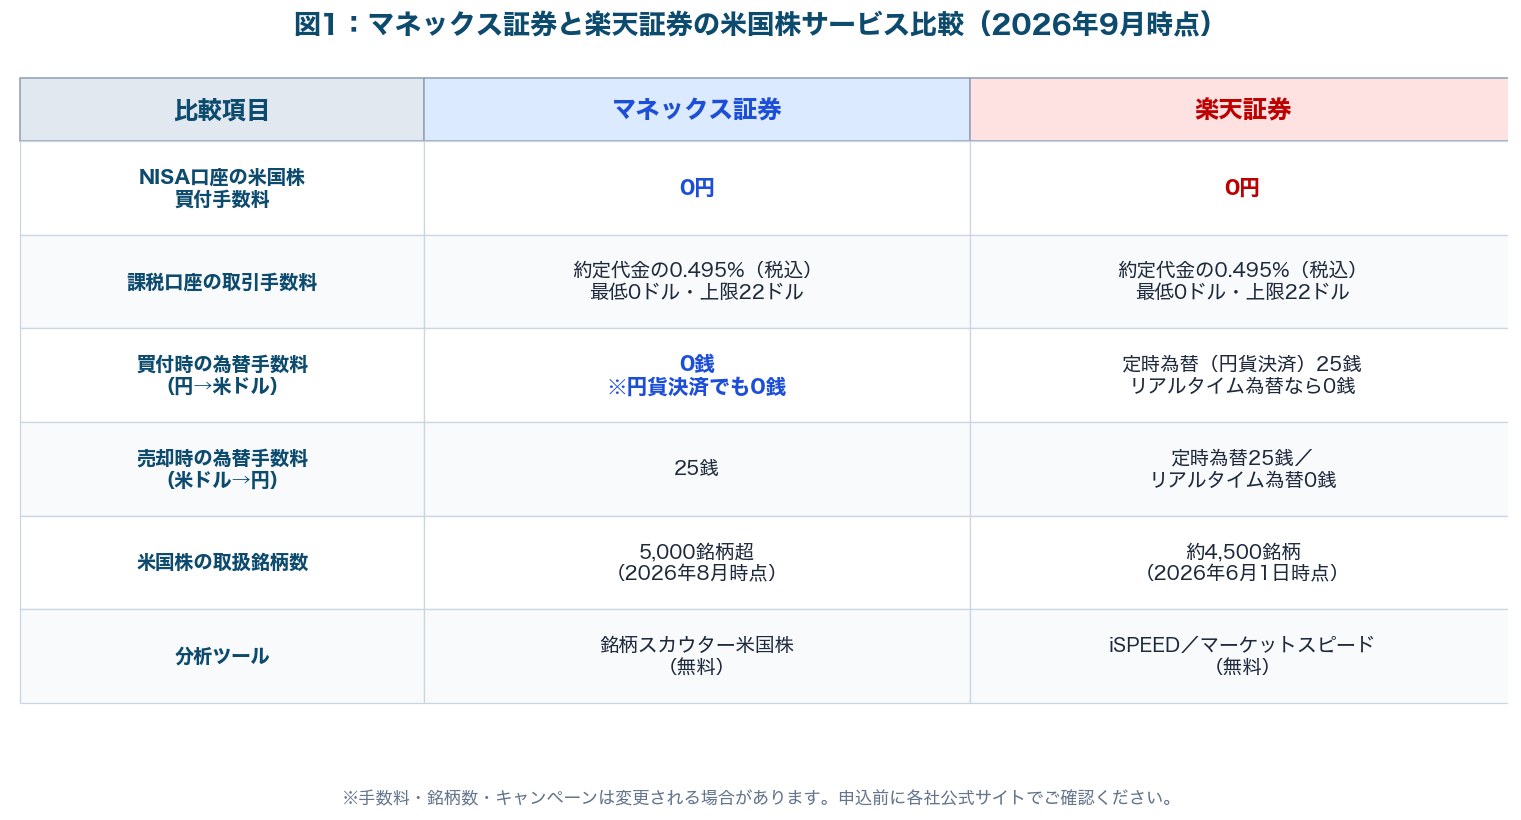
※手数料・銘柄数・キャンペーン内容は変更される場合があります。申込前に必ず各社公式サイトで最新の条件をご確認ください。
「同じに見える」のは間違いではない
表を見て「ほとんど同じでは」と感じたなら、その感覚は正しいです。米国株の取引手数料は、ネット証券各社の値下げ競争の結果として横並びに近づきました。約定代金の0.495%(税込)・最低0米ドル・上限22米ドルという料率は、両社で一致しています。
そしてNISA口座に限れば、買付手数料はどちらも0円。ここだけを比べているかぎり、優劣はつきません。だからこそ、次に見るべきは「手数料表に載っていないコスト」です。ネット証券全体の比較軸は楽天証券 vs SBI証券|50代の新NISAで選ぶなら結局どっち?でも整理しています。
取引手数料は引き分け|NISAならどちらも0円
- NISA口座(成長投資枠):マネックス証券 0円 / 楽天証券 0円(米国ETFを含む)
- 課税口座(特定口座・一般口座):両社とも約定代金の0.495%(税込)。最低手数料0米ドル・上限手数料22米ドル(税込)
※マネックス証券は2026年1月20日からNISA口座の米国株取引手数料を無料化しています。楽天証券もNISAの成長投資枠は米国株式・米国ETFの買付手数料0円と公表しています。
上限22ドルが効くのは「1回44万円超」から
課税口座で買う場合、0.495%という料率には上限があります。約定代金が約4,444ドル(1ドル=150円なら約67万円)を超えたあたりで手数料が22ドルに張り付き、それ以上は増えません。
逆に言えば、数万円単位の少額でコツコツ買う人ほど、料率がそのまま効きます。50代で退職金の一部をまとめて振り向けるなら上限が効き、月々の積立で積み上げるなら料率が効く——自分がどちらの買い方をするかで、手数料表の読み方は変わります。
本当の差は為替コスト|片道25銭は実額でいくらか
ここからが本題です。米国株を買うには、日本円を米ドルに替える必要があります。このときに乗る「為替手数料(スプレッド)」は、取引手数料とは別建てです。
- マネックス証券:0銭。しかも日本円のまま米国株を買う「円貨決済」でも0銭と公表しています(2026年6月発表)
- 楽天証券・リアルタイム為替取引:0銭(2023年12月4日の注文分から、片道3銭→0銭に引き下げ)
- 楽天証券・定時為替取引(米国株の円貨決済):片道25銭。リアルタイム為替の0銭は、この円貨決済には適用されません
楽天証券の「0銭」には条件がある
楽天証券の公式発表には、0銭の対象外となる取引がはっきり列挙されています。そこには「米国株式取引円貨決済」が含まれます。つまり「日本円のまま米国株の買い注文を出す」という、いちばん手軽な買い方は0銭の対象ではないということです。
では0銭で買えないのかというと、そうではありません。先にリアルタイム為替取引で円をドルに替えておき、そのドルで「外貨決済」の注文を出せば、為替手数料は0銭になります。ひと手間を踏めば同じ土俵に立てる、という構造です。
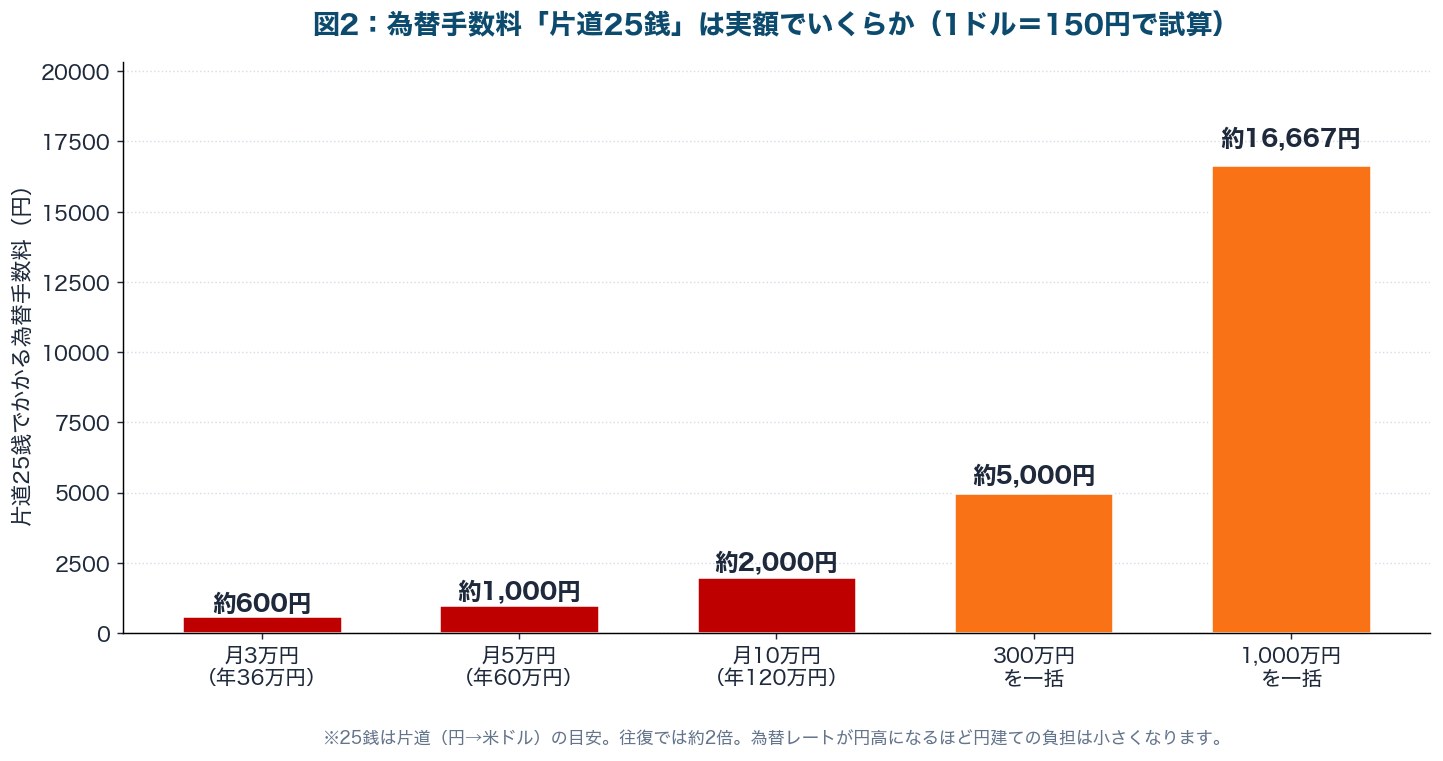
※買付時(円→米ドル)のみの概算です。為替レートによって円建ての負担額は変動します。往復では約2倍になります。
金額にすると、差はそれほど大きくない
ここは正直に書きます。片道25銭は、1ドル=150円なら投資額のおよそ0.17%。月5万円の積立を1年続けても、差は約1,000円です。
- 月3万円(年36万円) → 年およそ600円
- 月5万円(年60万円) → 年およそ1,000円
- 月10万円(年120万円) → 年およそ2,000円
- 300万円を一括 → およそ5,000円
- 1,000万円を一括 → およそ16,700円
※概算です。実際の負担は約定時の為替レートによって変わります。
「年1,000円のために証券会社を選び直すのか」と思われたなら、それも一つの見識です。ただし退職金の一部をまとめて振り向ける場面では、桁が変わります。1,000万円を一度に替えるなら、片道だけで16,700円ほど。50代は「少額の積立」と「まとまった一括」の両方が起こりうる世代なので、両方の目線で見ておく価値があります。退職金の扱い方は50代の退職金運用ロードマップ|2,000万円を守って増やす戦略で詳しく扱いました。
3つのルート|同じ月5万円でもコストは変わる
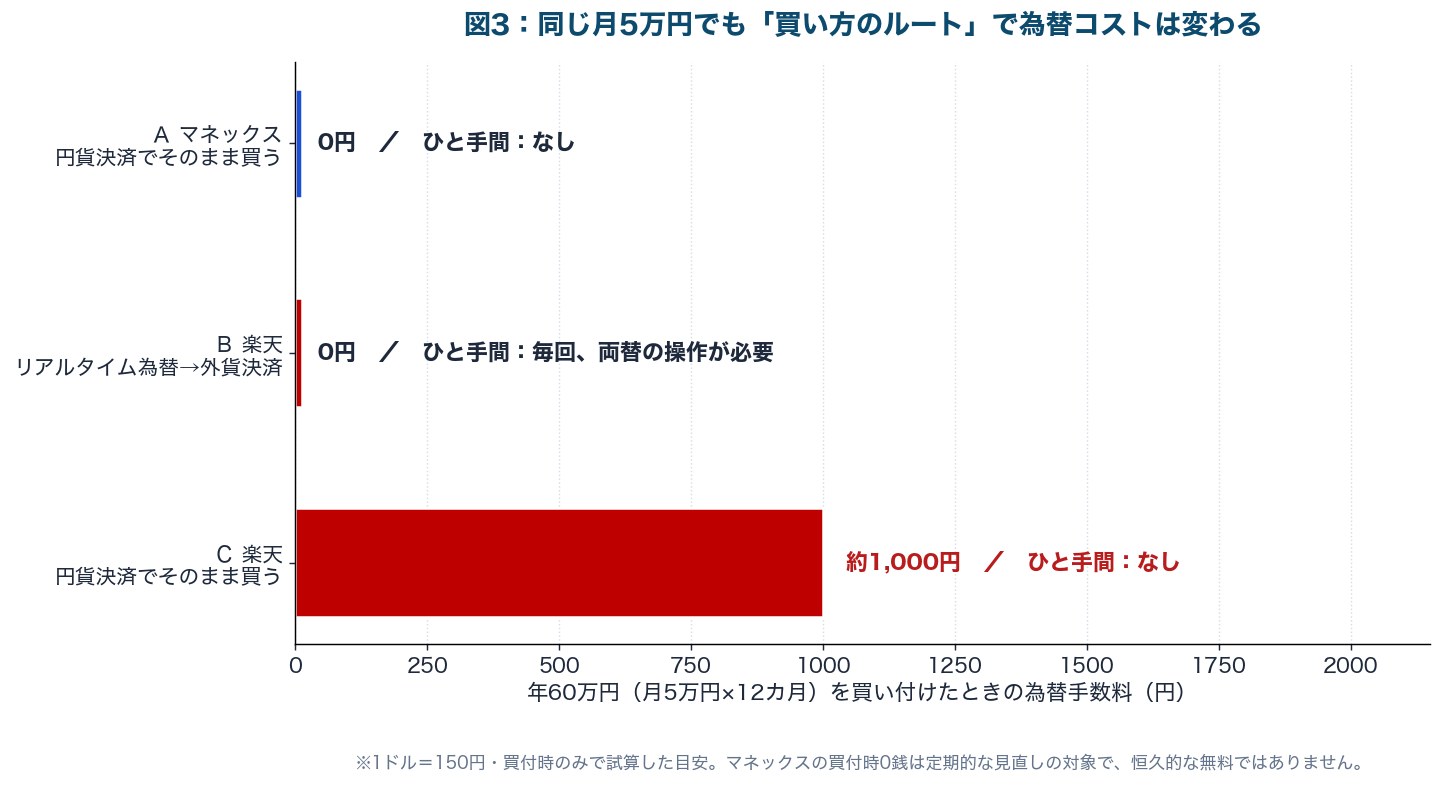
※マネックス証券の買付時0銭は定期的な見直しの対象とされており、恒久的な無料を保証するものではありません。
- A マネックス証券・円貨決済:為替手数料0円/ひと手間なし。円のまま注文を出すだけです
- B 楽天証券・リアルタイム為替→外貨決済:為替手数料0円/ただし毎回、両替の操作が必要
- C 楽天証券・円貨決済:為替手数料およそ1,000円/ひと手間なし
50代にとっての「ひと手間」の重さ
Bのルートは、慣れてしまえば1〜2分の操作です。ただし毎月やるとなると、年12回・10年で120回。「今月は忙しくて、つい円のまま買ってしまった」が積み重なると、実際の負担はBとCの中間になります。
ここは性格の問題であって、優劣の問題ではありません。手順を守るのが苦にならない人ならBで問題なく、「仕組みで自動的に安くなるほうがいい」という人にはAが合います。50代は仕事も家庭も忙しい時期です。続けられる形を選ぶほうが、結局は安くつきます。
50代が見落としがちな「売るとき」の為替コスト
ここまでは買うときの話です。50代にとっては、むしろ「売って円に戻すとき」のほうが重要かもしれません。
- マネックス証券:25銭。買付時が0銭でも、円に戻すときは手数料がかかります
- 楽天証券:定時為替なら25銭、リアルタイム為替なら0銭
出口では立場が入れ替わる可能性がある
買付時はマネックス証券が有利ですが、売却時に円へ戻す場面では、楽天証券のリアルタイム為替(0銭)という選択肢が効いてきます。つまり「入口はマネックス、出口は楽天」と言えるほど単純な話ではないということです。
ただし現実には、50代が新NISAで米国株を買うのは10年以上先を見た資産形成が中心。売却が視野に入るのは60代以降で、そのころの手数料体系が今と同じである保証はありません。出口の為替コストは「今の数字で最適化しすぎない」ほうが現実的です。取り崩し全体の設計は50代からの資産取り崩し「順序」完全ガイド|税金を最小化する出口戦略にまとめました。
そもそも円に戻さないという選択肢もある
米ドルのまま持ち続け、米ドルMMFなどで運用するという方法もあります。円に替えなければ為替手数料はかかりません。ドルの持ち方そのものの比較は外貨預金 vs 米ドルMMF vs 米国株インデックス|50代の「ドルの持ち方」徹底比較で整理しています。
銘柄数とツール|5,000超 vs 約4,500の差は効くのか
- マネックス証券:5,000銘柄超(2026年8月時点の公表値)
- 楽天証券:約4,500銘柄(2026年6月1日時点の公表値)
ほとんどの人にとって、この差は効かない
正直に言えば、500銘柄の差が効く人は多くありません。VYM・HDV・SPYDといった主要な高配当ETFも、アップルやコカ・コーラのような有名企業も、どちらの証券会社でも買えます。差が出るのは、中小型株や比較的マイナーなETFを探すときです。
米国高配当ETFの選び方そのものは米国高配当ETF徹底比較|VYM vs HDV vs SPYD|50代が月3万円配当を作る組み合わせで扱いました。「まずは王道のETFから」という方針なら、銘柄数は判断材料になりません。
個別株を選ぶなら、ツールの差は効く
一方で、米国の個別株を自分で選びたい場合は話が変わります。マネックス証券の「銘柄スカウター米国株」は、過去の業績や配当推移をグラフで確認できる無料ツールです。減配リスクを事前に見抜く用途では、これが手に入るかどうかは実務的な差になります。
具体的な使い方はマネックス証券「銘柄スカウター」活用ガイド|高配当株の減配リスクを10分で見抜く5ステップにまとめています。楽天証券にもiSPEEDやマーケットスピードといった無料ツールがあり、こちらは日本株の取引画面としての使いやすさに定評があります。
50代の選び方|3つの質問で決める
質問①:毎月、両替の操作を自分でやりますか
これがいちばん実務的な質問です。「やる」と即答できるなら、楽天証券でリアルタイム為替→外貨決済のルートを取れば、コストはマネックス証券と同じ0円になります。
少しでも迷ったなら、マネックス証券の円貨決済0銭のほうが結果的に安くなる可能性が高いです。節約の仕組みは、意志に頼らないほど長持ちします。
質問②:すでに楽天経済圏にいますか
楽天カードや楽天市場、楽天銀行をすでに使っているなら、その連携の価値は無視できません。楽天銀行とのマネーブリッジ、楽天カードでのクレカ積立、楽天ポイントの投資利用——米国株の為替手数料で年1,000円を削るより、経済圏の合計メリットのほうが大きいケースはあります。
楽天カードでのクレカ積立の設計は楽天カード決済 vs 楽天キャッシュ決済|月10万円をどう埋める?で比較しました。「1社にまとめる」ことで管理が楽になる面も、50代にとっては大きな価値です。
質問③:米国の個別株を自分で選びますか
「ETFか投資信託だけでいい」なら、ツールの差は判断材料になりません。「米国の個別高配当株を自分で調べて選びたい」なら、銘柄スカウター米国株が使えるマネックス証券のほうが向いています。
- ①に「やる自信がない」+③に「個別株を選びたい」 → マネックス証券
- ②に「楽天経済圏にどっぷり」 → 楽天証券(ただし外貨決済ルートを習慣化する)
- どちらも当てはまる → 両方開いて、米国株はマネックス・投信は楽天と使い分けるのも可能です(口座開設・維持はどちらも無料)
50代が気をつけたい5つの注意点
- ①マネックス証券の買付時0銭は恒久ではない:定期的な見直しの対象と公表されています。「ずっと0銭」という前提で設計しない
- ②楽天証券の「0銭」は円貨決済に適用されない:リアルタイム為替取引が対象で、米国株の円貨決済は対象外。ここを取り違えると、毎回25銭を払い続けることになります
- ③NISA口座は1人1金融機関:両社に口座を作ることはできても、NISA口座を置けるのはどちらか一方です
- ④NISAでも米国の配当課税10%は取られる:国内課税は非課税でも、米国での源泉徴収は残ります
- ⑤為替手数料より為替変動のほうが大きい:25銭は投資額の約0.17%。為替は1日で1%動くこともあります
とくに④について
NISA口座で米国株を持っても、配当金に対して米国側で10%が源泉徴収されます。課税口座なら外国税額控除で取り戻せる可能性がありますが、NISAはそもそも国内課税がないため、この控除が使えません。
つまり「NISAで米国高配当ETFを買うと、配当の10%は取り戻せないまま」——これは証券会社を選んでも変わらない、制度上の話です。詳しくは新NISAでも米国株の配当は10%取られる|「二重課税」と外国税額控除のリアルで解説しました。
なお、NISA制度そのものの最新情報は金融庁のNISA特設ウェブサイトで確認できます。外国証券取引の一般的な注意点は日本証券業協会のサイトにも解説があります。
NISA口座の米国株買付手数料は両社とも0円、課税口座の料率も0.495%で同じ——手数料表だけを見比べても答えは出ません。差が出るのは為替コストで、マネックス証券は円貨決済でも買付0銭、楽天証券は0銭にするのに「先にドルへ両替する」操作が要ります。金額は月5万円の積立で年およそ1,000円と小さいものの、その1,000円を削る操作を10年続けられるかどうかが、実際の分かれ目です。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽

「両替の操作を毎月続ける自信がない」「米国の個別株も自分で調べてみたい」——そう感じた方へ。マネックス証券は買付時の為替手数料が0銭で、日本円のまま買う円貨決済でも0銭。さらに企業分析ツール「銘柄スカウター米国株」を無料で使えます。口座開設・維持はいずれも無料です。
※為替手数料・取引手数料・ツールの提供条件は変更される場合があります。買付時の為替手数料0銭は定期的な見直しの対象とされています。申込前に必ず公式サイトで最新の条件をご確認ください。
一方で、「すでに楽天経済圏を使っているから楽天証券にしたい」という方へ。口座開設そのものをポイントサイト経由にすると、開設時にポイントが付く場合があります。どうせ開くなら、その分を新NISAの種銭に回すという考え方です。
あわせて読みたい関連記事
- moomoo証券 vs SBI証券|50代の米国株投資、手数料と使いやすさを比較
- マネックス証券「銘柄スカウター」活用ガイド|減配リスクを10分で見抜く5ステップ
- 米国高配当ETF徹底比較|VYM vs HDV vs SPYD|月3万円配当を作る組み合わせ
- 新NISAでも米国株の配当は10%取られる|「二重課税」と外国税額控除のリアル
- 楽天証券 vs SBI証券|50代の新NISAで選ぶなら結局どっち?
- 外貨預金 vs 米ドルMMF vs 米国株インデックス|50代の「ドルの持ち方」徹底比較
- moomoo証券 vs マネックス証券|50代の米国株はどっち
- 楽天証券 vs SBI証券の米国株|手数料・為替・積立で比較
まとめ:0円にする「操作」を続けられるかで選ぶ
- NISA口座の米国株買付手数料は、マネックス証券・楽天証券ともに0円。ここでは差がつきません
- 課税口座の取引手数料も両社とも約定代金の0.495%(税込)・最低0米ドル・上限22米ドルで同率です
- 差が出るのは為替コスト。マネックス証券は買付時0銭で、円貨決済でも0銭(2026年6月発表)
- 楽天証券のリアルタイム為替取引は0銭ですが、米国株の円貨決済(定時為替)は対象外で片道25銭
- 楽天証券で0銭にするには「先にドルへ両替→外貨決済で買う」という操作が毎回必要です
- 金額は月5万円の積立で年およそ1,000円、1,000万円の一括なら約16,700円(1ドル=150円で試算)
- 売却時(米ドル→円)はマネックス証券が25銭、楽天証券はリアルタイム為替なら0銭。出口では立場が変わります
- 取扱銘柄数は5,000超と約4,500。主要ETFはどちらでも買えるため、多くの人にこの差は効きません
- 個別株を自分で選ぶなら、銘柄スカウター米国株が使えるマネックス証券に分があります
- 結論:ひと手間を続けられるならどちらでも同じ。続ける自信がないならマネックス証券
証券会社の比較記事を読んでいると、つい「どちらが安いか」を探してしまいます。でもこの2社に関しては、安さそのものにほとんど差がありませんでした。
違っていたのは、安くするために自分が何をしなければいけないか——その一点です。年1,000円は小さな金額ですが、「毎月ひと手間かける」という条件がつくと、話は急に現実的になります。続けられない節約は、最初から存在しないのと同じ。そう考えて選べば、どちらを選んでも後悔しにくくなります。一緒にコツコツやっていきましょう!
米国の高配当株・連続増配株が長期でどんな成績を残してきたかを、膨大なデータで検証した一冊です。証券会社を決める前に「何を買うか」の軸を持っておくと、口座選びの迷いも減ります。
※本記事は2026年9月時点でマネックス証券および楽天証券が公表している情報を基にした一般的な情報提供であり、特定の金融商品・金融機関の利用を推奨するものではありません。取引手数料・為替手数料(スプレッド)・取扱銘柄数・ツールの提供条件・キャンペーン内容は変更される場合があります。とくに為替手数料は定期的な見直しの対象とされており、記載の水準が将来にわたって継続する保証はありません。口座開設・取引の前に必ず各社の公式サイトおよび契約締結前交付書面で最新の条件をご確認ください。本文中の試算は1ドル=150円などの前提を置いた概算であり、実際の負担額は約定時の為替レートによって変動します。外国株式は価格変動・為替変動・信用リスク・カントリーリスクなどにより元本を割り込む可能性があります。税制の取り扱いは個々の状況により異なるため、具体的な判断は税務署または税理士にご確認ください。投資判断は必ずご自身の責任で行ってください。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント