
新NISAの口座を作るとき、「楽天証券と松井証券で迷っている」という人は少なくありません。どちらもNISA口座なら株・投資信託の売買手数料は実質0円で、ここだけ見ると差がないからです。
実際に差がつくのは、クレカ積立の条件と投信を持っているだけで付く保有ポイント、そして「何を買うか」です。この記事では、2026年9月時点の両社・楽天カードの公式情報をもとに、楽天証券と松井証券の違いを50代の使い方目線で比較します。なお、松井証券とSBI証券の比較は別記事で扱うため、ここでは楽天証券との違いに絞ります。
📢 応援クリックで励みになります!





📑 目次
結論:クレカ積立の手軽さは楽天、アクティブ投信と課税口座の株なら松井
| 比べるところ | 楽天証券 | 松井証券 |
|---|---|---|
| NISAの売買手数料 | 国内株・投資信託とも0円 | 国内株・投資信託とも0円 |
| クレカ積立(年会費無料カード) | 楽天カード 0.5% (買い物額の条件なし) | JCBカード S 0.5% (月5万円以上の買い物が条件。未満は0%) |
| 上位カード | 楽天ゴールド0.75%/プレミアム1.0% | JCBゴールド以上 1.0%(買い物5万円未満は0.5%) |
| ポイント対象の積立上限 | カード月10万円+楽天キャッシュ(楽天ペイ残高)月5万円 | カード月10万円 |
| 投信の保有ポイント | 楽天・プラス6本のみ(オールカントリー0.017%など) | MMF・ETFを除くほぼ全銘柄(最大1%) ※毎月エントリーが必要 |
| 課税口座の国内株手数料 | ゼロコースで0円 | 1日の約定代金50万円まで0円 |
| たまるポイント | 楽天ポイント | J-POINT(積立)・松井証券ポイント(保有) |
出典は楽天カード公式のクレカ積立ページ・楽天証券のNISA×ポイント案内・松井証券のクレカ積立ページ・松井証券の投信残高ポイントサービス(2026年9月時点)。ひとことで言うと、オルカンなどを「カードで淡々と積み立てる」なら楽天証券、アクティブファンドを持つ・JCBカードをメインで使うなら松井証券が候補になります。
違い①クレカ積立|楽天は「条件なし」、松井は「買い物5万円」が鍵
楽天証券×楽天カードは、オルカンのような低コスト投信(代行手数料が年0.4%未満)で0.5%。カードの利用額による条件は公式ページに記載がなく、積立専用カードとして使っても0.5%が付きます。
松井証券のクレカ積立はJCBオリジナルシリーズが対象で、J-POINTが付きます。クレカ積立などを除く月間のショッピング利用額で還元率が変わり、一般カード(JCBカード S等)は月5万円以上で0.5%、5万円未満は対象外。ゴールド以上は5万円以上で1.0%、未満で0.5%です。
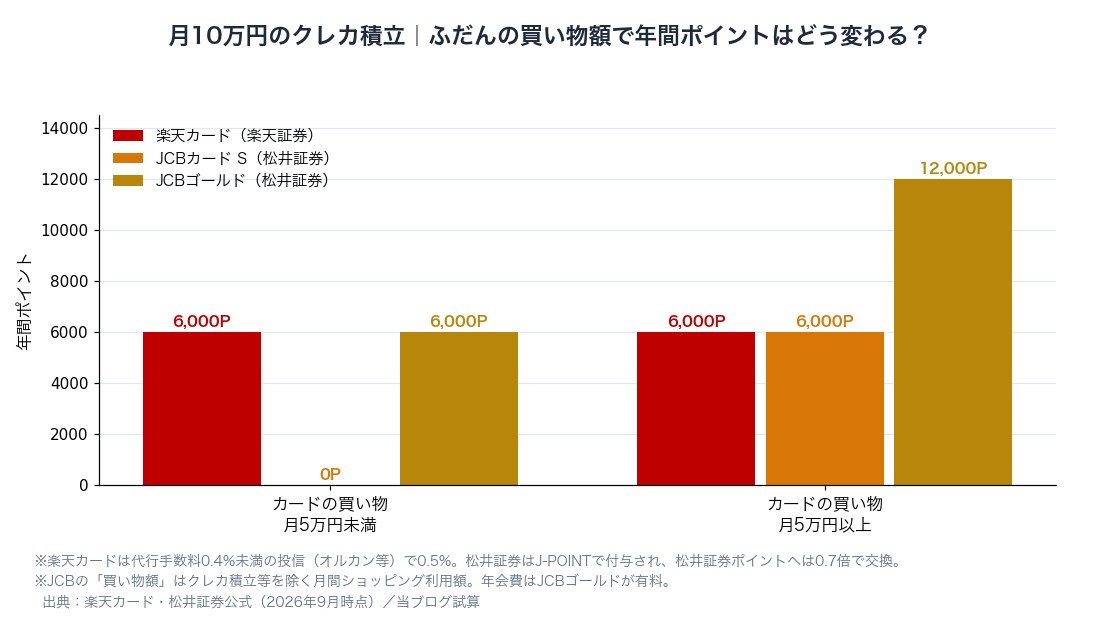
※2026年9月時点。JCBゴールドは年会費がかかります。
J-POINTは松井証券ポイントに「0.7倍」で交換
松井証券のクレカ積立で付くのはJ-POINTです。松井証券ポイントに交換して投信の買付などに使う場合、公式ページでは710P単位で0.7倍のレートとされています。J-POINTのまま使うか、交換するかで実質の価値が変わる点は覚えておきましょう。
楽天証券は月15万円まで積立できる
楽天証券はカード月10万円に加えて、楽天キャッシュ(楽天ペイ残高)払いで月5万円まで0.5%のポイント対象になります。つみたて投資枠(年120万円)を超えて成長投資枠でも積み立てたい50代には、この枠の広さが効きます(楽天カード決済 vs 楽天キャッシュ決済)。
違い②保有ポイント|オルカンならほぼ同じ、アクティブなら松井
楽天証券の投信残高ポイントは、楽天・プラスシリーズの6本だけが対象です(楽天・プラス・オールカントリー年0.017%、楽天・プラス・S&P500年0.028%など)。eMAXIS Slimシリーズは楽天証券では保有ポイントの対象外です。
松井証券は、MMF・ETFを除くほぼすべての投資信託(公式ページでは1,984本)が対象で、付与率は銘柄ごとに設定。eMAXIS Slim 全世界株式(オール・カントリー)は年0.0175%です。アクティブファンドでは付与率が高い銘柄があり、これが「最大1%」の中身です。ポイントは翌月15日頃に付与され、dポイントやPayPayポイントなどに1P=1円で交換できます。
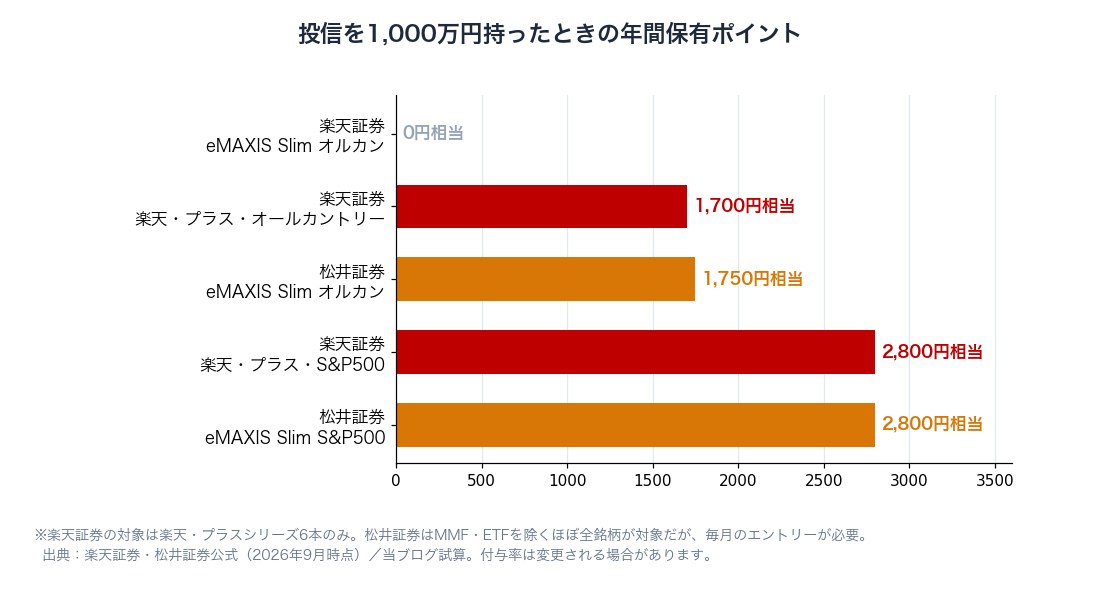
※年率で試算。松井証券は毎月のエントリーが前提です。
違い③課税口座の株・使い勝手
NISA口座の売買手数料はどちらも0円ですが、NISAの枠を使い切ったあとの課税口座(特定口座)では違いがあります。楽天証券は「ゼロコース」を選べば国内株式の売買手数料が0円。松井証券は1日の約定代金合計50万円まで0円です。退職金でまとまった金額の日本株を一度に買う可能性があるなら、楽天証券のほうが手数料の心配が少なくなります。
一方、松井証券は投資信託を他社から移しても同じ付与率で保有ポイントが付くとしています。すでに他社でアクティブファンドを課税口座に持っている人は、移管を検討する余地があります(NISA口座で買ったものは他社へ移せません)。
50代の選び方|4つの質問で決める
ここからは一般論です。上から順に答えて、最初に「はい」が出たほうを選べば十分です。
- 買うのはアクティブファンドが中心? → はいなら松井証券(保有ポイントの付与率が高い銘柄がある)
- JCBカードで毎月5万円以上の買い物をしている? → はいなら松井証券(ゴールドなら積立1.0%)
- 楽天市場・楽天カードをよく使う/月10万円を超えて積み立てたい? → はいなら楽天証券
- カードはあまり使わず、オルカンなどを淡々と積み立てたい? → 条件なしで0.5%の楽天証券
50代が気をつけたい3つのこと
- NISA口座は1人1つ:変更は年単位でできますが、NISAで買った投信は他社へ移せません(新NISA口座の金融機関変更ガイド)。制度の概要は金融庁のNISA特設ウェブサイトでも確認できます
- 還元率は改定が続く:クレカ積立の条件は各社で見直しが続いています。今の数字が10年続く前提にしないこと
- ポイントより中身:信託報酬が年1%違えば、残高1,000万円で年10万円の差。ポイントの数千円より、何を買うかのほうがずっと大きく効きます
楽天証券の口座はハピタス経由で開く
この記事の結論は、オルカンなどの低コスト投信をカードで積み立てるなら楽天証券です。これから楽天証券の口座を作るなら、ポイントサイト「ハピタス」を経由すると口座開設でポイントがもらえます。執筆時点(2026年9月30日)の還元額は13,000ptで、条件は「初めての口座開設+口座開設から30日以内に5万円以上の入金」です(楽天カードでの投信買付や楽天ポイントの入金は、入金に数えられません)。還元額は月単位で変わるので、申込前にハピタスのページで確認してください。
アクティブ投信や課税口座の株を中心にするなら松井証券、という結論でした。松井証券は公式サイトから口座を申し込めます。保有ポイントの対象や率は銘柄ごとに違うので、申込前に公式ページで確認してください。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽

あわせて読みたい関連記事
- 投信の保有ポイントはどこが得?松井証券 vs SBI証券 vs 楽天証券
- マネックス証券 vs 松井証券|新NISAはどっち
- 楽天証券 vs SBI証券|新NISAで選ぶなら結局どっち?
- 楽天ゴールドカードの積立は得?楽天カードと比較
- 楽天カード決済 vs 楽天キャッシュ決済|月10万円をどう埋める?
- オルカンは楽天証券とSBI証券どっちで買う?ポイント比較
- 松井証券 vs SBI証券|NISA・ポイント・サポート比較
まとめ
この記事の要点
- NISAの売買手数料はどちらも0円。差はクレカ積立と保有ポイント
- 楽天カードは条件なしで0.5%、楽天キャッシュ併用で月15万円まで
- 松井証券のJCB積立は月5万円以上の買い物が条件(一般0.5%・ゴールド1.0%)。J-POINTは松井証券ポイントへ0.7倍
- 保有ポイントはオルカンなら楽天・プラス0.017%と松井0.0175%でほぼ同じ(楽天のeMAXIS Slimは対象外)
- 松井証券はほぼ全銘柄が対象でアクティブファンドに強いが、毎月エントリーが必要
- 課税口座の国内株は楽天ゼロコース0円、松井は1日50万円まで0円
- 淡々と積み立てるなら楽天証券、アクティブ・JCB中心なら松井証券
口座選びの差は、年に数千円の単位です。自分が何を買って、どのカードを使うかを決めれば答えは自然に出ます。一緒にコツコツやっていきましょう!
※本記事は2026年9月時点の楽天証券・松井証券・楽天カード・ハピタスの公表情報にもとづく一般的な解説であり、特定の金融商品・金融機関の利用を勧誘するものではありません。ポイント付与率・還元額・手数料は変更される場合があります。最新の情報は必ず各社公式サイトでご確認のうえ、最終的な判断はご自身の責任でお願いします。投資は元本割れのリスクがあります。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント