
「S&P500じゃなくて、米国株を”まるごと”買いたい」——そう考えたときに候補に挙がるのが全米株式インデックスです。そして日本で買える代表的な全米株式ファンドは、実質的に2本に絞られます。楽天・全米株式インデックス・ファンド(通称:楽天VTI)とSBI・V・全米株式インデックス・ファンドです。
この2本、投資先はどちらも同じバンガードのVTI(=米国株式市場のほぼ全体)。中身がほぼ同じなのに、信託報酬は年0.162%程度と年0.0938%程度で、およそ1.7倍の開きがあります。50代のように「あと10年、20年で仕上げる」時間軸の人にとって、この差はどこまで効くのでしょうか。



📑 目次
結論:コストで選ぶならSBI・V。ただし口座で決まる部分が大きい
先に結論をお伝えします。
- 投資先はどちらも同じ。バンガードのVTI(米国株式市場のほぼ全体・約3,500〜4,000銘柄)に投資するという設計は共通
- 信託報酬は楽天・全米株式が年0.162%程度、SBI・V・全米株式が年0.0938%程度。差は年0.0682%
- 数字だけで選ぶならSBI・V・全米株式。ただしSBI・Vシリーズは基本的にSBI証券専用で、他社では買えない
- 楽天・全米株式は複数のネット証券で買える。楽天証券・マネックス証券などで取り扱いがある
- 月5万円を20年積み立てた場合の差は、試算で15万円台(年率5%を仮定)。「無視できないが、口座を変えるほどでもない」という微妙な水準
- 50代の判断軸は「どちらのファンドか」より先に「どこの証券会社をメインにするか」。口座が決まれば、買えるファンドは自動的に絞られる
なぜこうなるのか、順に見ていきます。
そもそも「全米株式」とは|S&P500と何が違うのか
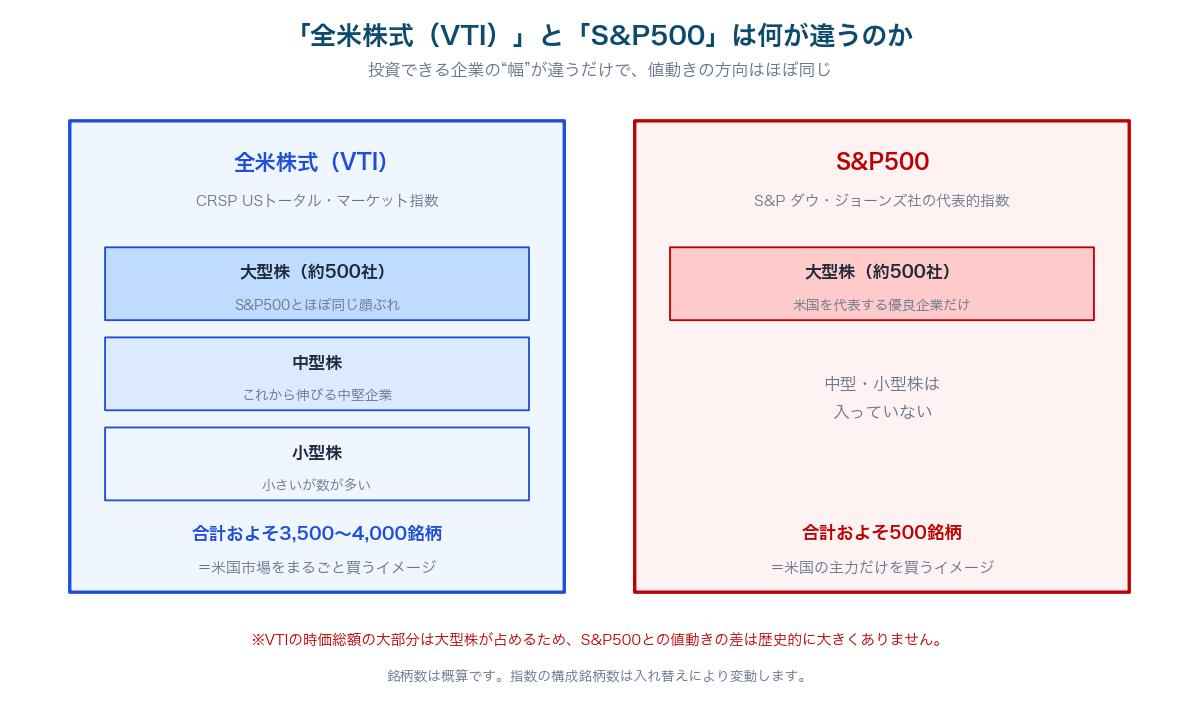
※銘柄数は概算です。指数の構成銘柄数は入れ替えにより変動します。
「500社」か「市場ぜんぶ」か
S&P500は、米国を代表する大型企業およそ500社で構成される指数です。対して全米株式(VTI)は、大型株に加えて中型株・小型株まで含めた約3,500〜4,000銘柄をまるごと抱えます。「500社を選ぶ」のか「市場そのものを買う」のか、という違いです。
ところが値動きはあまり変わらない
ここが多くの人にとって拍子抜けするポイントです。VTIは時価総額の加重平均で組まれているため、資産の大部分は結局のところ大型株が占めます。つまり中小型株を数千銘柄追加しても、値動きへの影響は限定的だということです。
- 中身の重なりが大きい:VTIの上位銘柄はS&P500の上位銘柄とほぼ同じ顔ぶれ
- 全米株式のほうが分散の幅は広い:将来大きくなる中小型企業も最初から拾える
- S&P500のほうが低コストな商品が揃っている:競争が激しく、信託報酬の引き下げ競争が進んでいる
- どちらか一方だけで十分:両方買っても中身が重複するだけで、分散にはならない
S&P500の投信をどう選ぶかはS&P500投信はどれを買う?eMAXIS Slim vs 楽天・プラス vs SBI・Vで、オルカンとの比較はオルカンとS&P500、50代が選ぶならどっち?で整理しています。
2本を条件で並べる|信託報酬0.162%と0.0938%
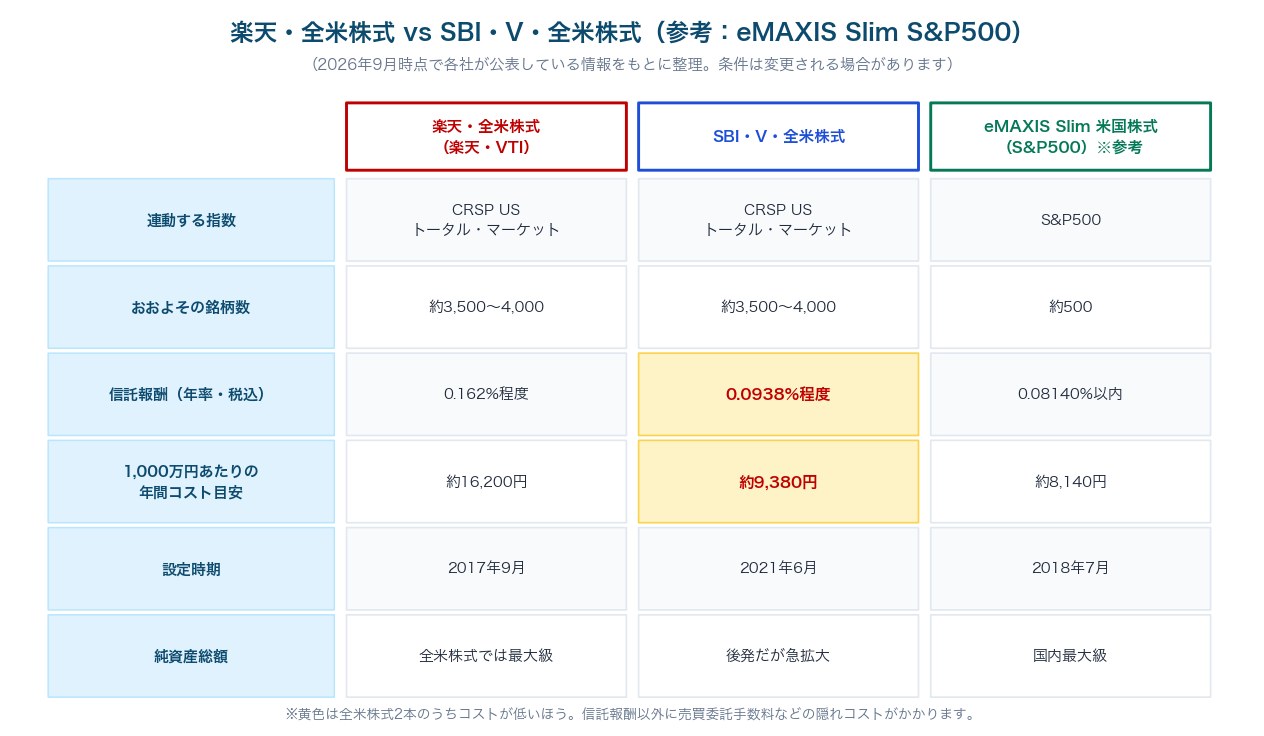
※信託報酬・純資産総額などの条件は変更される場合があります。購入前に必ず目論見書と公式サイトで最新情報をご確認ください。
楽天・全米株式(楽天VTI)の立ち位置
2017年9月設定という歴史の長さが、この商品の最大の資産です。全米株式ファンドとしては国内最大級の純資産総額を持ち、長期の運用実績が積み上がっているという安心感があります。繰上償還(運用が途中でやめられてしまうこと)のリスクを気にする人にとって、この点は軽くありません。
一方でコスト面では後発に抜かれました。年0.162%程度という水準は、2017年当時は驚くほど安かったのですが、いまの低コスト競争の中では見劣りします。
SBI・V・全米株式の立ち位置
2021年6月設定の後発商品で、信託報酬は年0.0938%程度。同じVTIに投資しながら、コストは楽天VTIのおよそ6割弱という水準です。
ただしSBI・VシリーズはSBI証券が独自に展開しているシリーズで、基本的にSBI証券でしか買えません。ここが最大の制約です。
月5万円を20年積み立てたら、差はいくらになるか
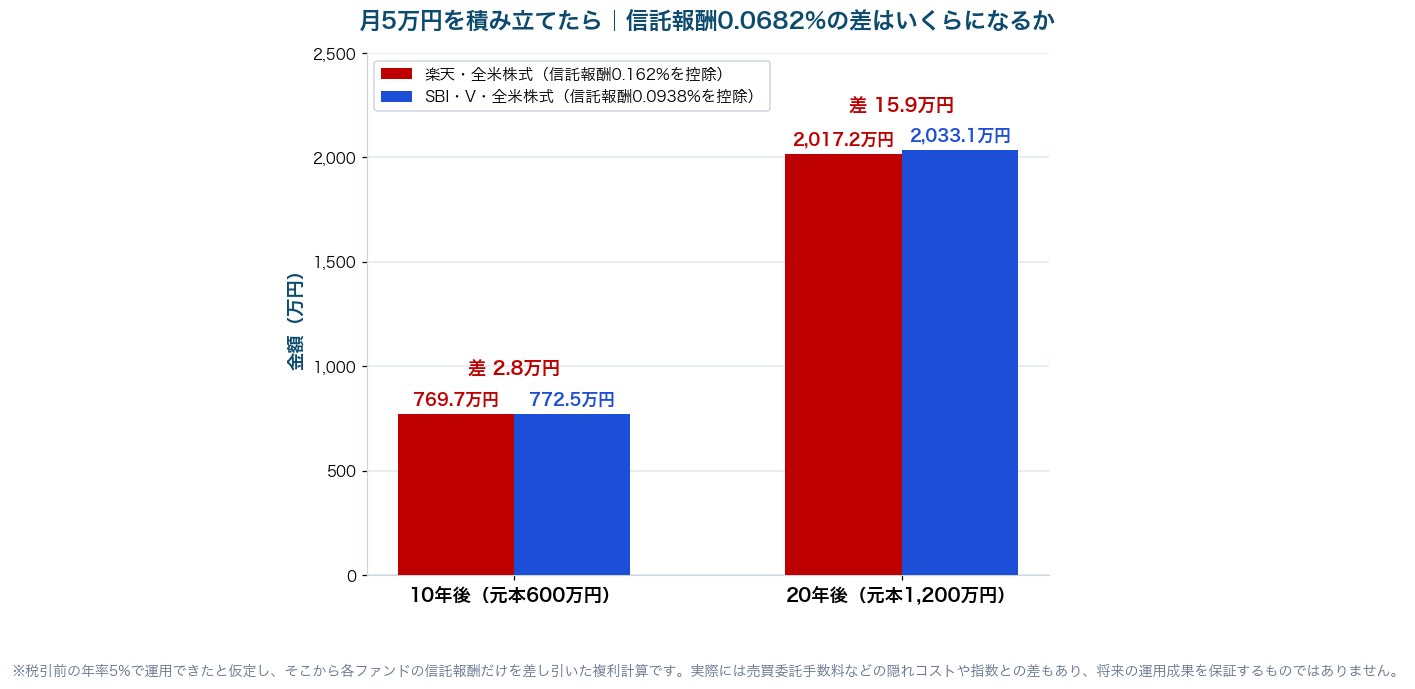
※税引前の年率5%で運用できたと仮定し、そこから信託報酬だけを差し引いた複利計算です。将来の運用成果を保証するものではありません。
- 10年後(元本600万円):楽天VTI 約769.7万円 / SBI・V 約772.5万円 → 差は約2.8万円
- 20年後(元本1,200万円):楽天VTI 約2,017.2万円 / SBI・V 約2,033.1万円 → 差は約15.9万円
- 1,000万円をそのまま保有した場合の年間コスト:楽天VTI 約16,200円 / SBI・V 約9,380円 → 年間で約6,800円の差
この数字をどう読むか
20年で約15.9万円。「思ったより小さい」と感じた方も多いはずです。信託報酬の差が1.7倍と聞くと大きく感じますが、絶対値では年0.07%弱。10年程度の運用なら数万円の話にとどまります。
ただし見方を変えると、これは「何もしなくても確実に得られる差」でもあります。相場の予想は誰にもできませんが、コストの差だけは事前に確定している。50代の資産形成では、この「確実な部分」を丁寧に拾うことが効いてきます。
コストが長期でどう効くかという全体像は投資の「手数料・コスト」完全ガイド|信託報酬・隠れコストが20年でいくら差になるかで詳しく検証しています。
どこで買えるか|ここが実は最大の分かれ目
SBI・V・全米株式はSBI証券専用
SBI・Vシリーズは、SBI証券が中心となって展開しているシリーズです。そのため他のネット証券では基本的に取り扱いがありません。「コストが安いから買いたい」と思っても、SBI証券に口座がなければスタートラインに立てないということです。
楽天・全米株式は複数社で買える
対して楽天・全米株式インデックス・ファンドは、楽天証券のほかマネックス証券などでも取り扱われています。メイン口座をどこにするか自由に選びながら、全米株式に投資できるのが強みです。
- SBI証券がメイン→ SBI・V・全米株式が素直な選択。コストで負ける理由がない
- 楽天証券がメイン→ 楽天・全米株式。あるいは全米株式にこだわらずS&P500・オルカン系の低コスト投信を選ぶ手も
- マネックス証券がメイン→ 楽天・全米株式が候補。クレカ積立のポイント還元まで含めて総合で判断する
- まだどこにも口座がない→ ファンドから逆算せず、まず証券会社を選ぶのが正しい順番
証券会社選びそのものは楽天証券 vs SBI証券|50代の新NISAで選ぶなら結局どっち?とネット証券3社徹底比較|SBI・楽天・マネックスで整理しています。クレカ積立の還元率まで含めた比較はdカード×マネックス証券 vs 三井住友カード(NL)×SBI証券が参考になります。
50代の選び方|3つの判断軸で決める
ファンドを決めてから証券会社を選ぶのは順番が逆です。証券会社は投信だけでなく、クレカ積立・保有ポイント・iDeCo・国内株の手数料まで含めた”生活インフラ”。10年以上つき合う相手を、ファンド1本の0.07%で決めるべきではありません。
図1で見たとおり、全米株式とS&P500の値動きは大きくは変わりません。そしてS&P500やオルカンには、信託報酬が年0.08%台の商品が複数あります。「全米株式でなければ困る」という強い理由がないなら、より低コストな選択肢も検討の余地ありです。
証券会社によっては、投資信託を保有しているだけでポイントが付きます。ただし還元率はファンドごとに異なり、低コストファンドほど還元率が低めに設定されている傾向があります。実質的なコストは「信託報酬 − 保有ポイント還元」で見るのが正確です。条件は変更されるため、必ず最新情報を確認してください。
保有ポイントの各社比較は投信の保有ポイントはどこが得?松井証券 vs SBI証券 vs 楽天証券で1,000万円置いたときの差まで試算しています。
すでに楽天VTIを持っている人は乗り換えるべきか
これは多くの人が引っかかる論点です。結論から言うと、多くの場合「売らずにそのまま」が無難です。
- ①含み益があると税金がかかる:課税口座で売れば、利益の約20%が引かれます。0.07%のコスト差を取りに行って、20%の税金を先払いするのは本末転倒
- ②NISA口座の枠を消費する:新NISAで売却した分の枠が復活するのは翌年。乗り換えのために貴重な枠を再消費することになります
- ③相場から一時的に離れる:売却から再購入までの数日、資金が市場の外に出ます
- ④手間に見合わないことが多い:保有額が数百万円規模でも、年間の差は数千円程度
現実的な折衷案
おすすめは「既存分はそのまま持ち続け、これから積み立てる分だけ低コストのほうに切り替える」という方法です。売却による税金も枠の消費も発生せず、新しく入るお金からはコストの恩恵を受けられます。
ただしこの方法を取るには、SBI証券に口座がある(または開く)必要があります。「口座を増やすこと自体が面倒」と感じるなら、無理に動かず楽天VTIを持ち続けるほうが合理的です。年0.07%は、そこまでして取りに行く数字ではありません。
非課税枠の再利用ルールは新NISAの非課税枠は売ったら復活する?「枠の再利用」ルールと簿価ベースの仕組みで詳しく解説しています。
50代が気をつけたい5つの注意点
- ①両方買っても分散にならない:中身は同じVTI。2本持つ意味はほぼありません
- ②全米株式とS&P500の併用も重複が大きい:VTIの中身の大半はS&P500の銘柄。分散を広げたいなら米国以外を足すべき
- ③100%米国という集中リスクは残る:「全米」でも国は1つ。米国以外を含めたいならオルカン(全世界株式)を検討
- ④信託報酬以外の隠れコストがある:売買委託手数料などを含めた実質コストは運用報告書で確認する
- ⑤50代は取り崩しまで含めて設計する:買うときのコストより、出口の設計のほうが成果に効くことが多い
とくに③は50代にとって重い
米国株式は過去数十年、世界の株式市場を牽引してきました。ただし「これからも同じとは限らない」のが投資の原則です。20代なら失敗しても働いて取り返せますが、50代は取り返す時間が短い。
「米国100%は不安だが、米国の成長も取りたい」という場合、全世界株式(オルカン)なら米国が6割前後を占めつつ、他の国も自動的に含まれます。詳しくはオルカンはどれを買う?eMAXIS Slim vs 楽天・プラス vs Tracersをご覧ください。取り崩し方の設計は新NISAの出口戦略|50代から考える取り崩し方と4%ルールのリアルで整理しています。
指数や投資信託の仕組みそのものを確認したいときは、投資信託協会の公式サイトに図解付きの解説があります。制度面は金融庁のNISA特設ウェブサイトが一次情報として確実です。
楽天・全米株式(年0.162%程度)とSBI・V・全米株式(年0.0938%程度)は、同じVTIに投資する双子のようなファンドです。コストで選べばSBI・Vですが、SBI証券でしか買えないという制約があります。月5万円を20年積み立てた場合の差は試算で約15.9万円——無視はできないが、口座を丸ごと動かすほどでもない水準。先に決めるべきは「ファンド」ではなく「証券会社」です。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽


「楽天・全米株式を買いたいが、証券会社はまだ決めていない」という方には、マネックス証券も選択肢に入ります。米国株の取扱いに強く、銘柄分析ツール「銘柄スカウター」を無料で使えるのが特徴で、投信から個別株まで幅を持たせたい50代と相性がいい証券会社です。口座開設・維持は無料です。
※取扱いファンド・手数料・ポイント還元などの条件は変更される場合があります。申込前に必ず公式サイトでご確認ください。
また、新NISAの枠だけでは物足りないという50代には、iDeCoという非課税の器がもう一つあります。掛金が全額所得控除になるため、まだ働いて所得税・住民税を払っているうちは節税効果がそのまま上乗せされます。運営管理手数料が無料の金融機関を選ぶのが前提です。
あわせて読みたい関連記事
- S&P500投信はどれを買う?eMAXIS Slim vs 楽天・プラス vs SBI・V|総経費率×保有ポイントで決める
- オルカンはどれを買う?eMAXIS Slim vs 楽天・プラス vs Tracers
- 楽天証券 vs SBI証券|50代の新NISAで選ぶなら結局どっち?
- 投資の「手数料・コスト」完全ガイド|信託報酬・隠れコストが20年でいくら差になるか
- オルカンとS&P500、50代が選ぶならどっち?
- 投信の保有ポイントはどこが得?松井証券 vs SBI証券 vs 楽天証券
- 楽天モバイル vs ahamo vs povo2.0|50代のスマホ代を月5,800円下げて新NISAへ回す|3社の料金を実額で比較【2026年最新】
- ウェルスナビ vs SBIラップ|50代の「おまかせ運用」は年0.66%と1.1%で決めていいのか?実質コストとNISA対応の差を検証【2026年最新】
- SBI・iシェアーズ・ゴールドファンド(サクっと純金)vs 純金上場信託〈金の果実〉1540|50代の新NISAで金を持つならどっち?実質コスト0.18%と0.46%の差を検証【2026年最新】
まとめ:中身が同じなら、迷う理由はコストと口座だけ
- 楽天・全米株式とSBI・V・全米株式は、どちらもバンガードのVTIに投資する。中身はほぼ同じ
- 信託報酬は楽天・全米株式が年0.162%程度、SBI・V・全米株式が年0.0938%程度(2026年9月時点)
- 1,000万円を保有した場合の年間コスト差は約6,800円という試算
- 月5万円を20年積み立てた場合の差は約15.9万円(年率5%を仮定した試算)
- SBI・VシリーズはSBI証券専用。楽天・全米株式は楽天証券・マネックス証券など複数社で買える
- 全米株式(約3,500〜4,000銘柄)とS&P500(約500銘柄)は、値動きの差が歴史的に小さい
- 全米株式とS&P500を両方買っても、中身が重複するだけで分散にはならない
- すでに楽天VTIを持っているなら、売らずに「これから積み立てる分だけ」切り替えるのが現実的
- 先に決めるべきはファンドではなく証券会社。口座が決まれば買えるファンドは自動的に絞られる
信託報酬の比較記事を読んでいると、「0.07%の差」がとても大きな問題に見えてきます。ですが50代の資産形成で結果を分けるのは、この0.07%ではありません。
効くのは、毎月いくら積み立てられるか、暴落しても続けられるか、そして60代でどう取り崩すか——この3つです。ファンド選びで悩んで3か月動けないほうが、0.07%の差よりずっと大きな損失になります。どちらを選んでも大きく間違えることはない2本です。決めて、始めて、あとは続ける。一緒にコツコツやっていきましょう!
派手に成長した企業より、地味に配当を出し続けた企業のほうが長期リターンで勝った——膨大な実証データでその事実を示した古典的な一冊です。「市場全体を買う」ことの意味を、数字で確かめられます。
※本記事は2026年9月1日時点で公表されている各運用会社・各証券会社の情報を基にした一般的な情報提供であり、特定の金融商品の購入や証券会社の利用を推奨するものではありません。信託報酬・実質コスト・純資産総額・取扱い証券会社・保有ポイントの還元率などの条件は変更される場合があるため、購入前に必ず交付目論見書と各社の公式サイトで最新の内容をご確認ください。本文中のシミュレーションは税引前の年率5%で運用できたと仮定し、そこから信託報酬のみを差し引いた複利計算であり、将来の運用成果を保証するものではありません。実際には売買委託手数料などの隠れコストや指数との乖離が生じます。投資信託は元本保証ではなく、株価・為替の変動により元本を割り込む可能性があります。最終的な投資判断はご自身の責任で行ってください。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント