
📢 応援クリックで励みになります!


「退職金が入ったけれど、自分で銘柄を選ぶ自信がない」——50代がロボアドバイザーを検討する動機は、たいていここです。そして比較記事を読むと、必ず「ウェルスナビは年1.1%、SBIラップは年0.66%」という数字が出てきます。
これだけ見れば、SBIラップが4割も安く見えます。でもSBIラップの0.66%は「投資一任手数料」だけの数字で、投資対象ファンドの信託報酬が別途かかります。そして50代にとってもっと重要な違いが、まったく別のところにあります——SBIラップはNISAが使えません。



📑 目次
結論:NISA枠が余っているならウェルスナビ、埋め終わった人だけSBIラップ
先に結論をまとめます。
- 表面の手数料はSBIラップ AI投資コースが年0.660%、ウェルスナビが年1.1%(いずれも税込)
- ただしSBIラップは投資対象ファンドの実質信託報酬(年0.218〜0.393%)が別途かかります。合計すると年約0.88〜1.05%
- ウェルスナビもETFの経費率(年0.09〜0.13%程度)が別途。合計は年約1.19〜1.23%
- → 実質コストの差は「0.44ポイント」ではなく「0.15〜0.2ポイント程度」に縮みます
- 最大の違いはNISA。ウェルスナビは「おまかせNISA」でNISA口座に対応、SBIラップは課税口座のみ
- SBIラップは運用益に20.315%の税金がかかります。この差は手数料0.2ポイントを軽く上回ります
- SBIラップ「匠の運用コース」は実質コストが年約1.37〜1.57%。3つの選択肢の中でいちばん重いので要注意
- そもそも1%前後は、自分でS&P500投信を積み立てる場合(年0.08%程度)の10倍以上。この差に見合う価値があるかは、次章以降で数字にします
まず全体像|手数料・実質コスト・NISA対応の一覧
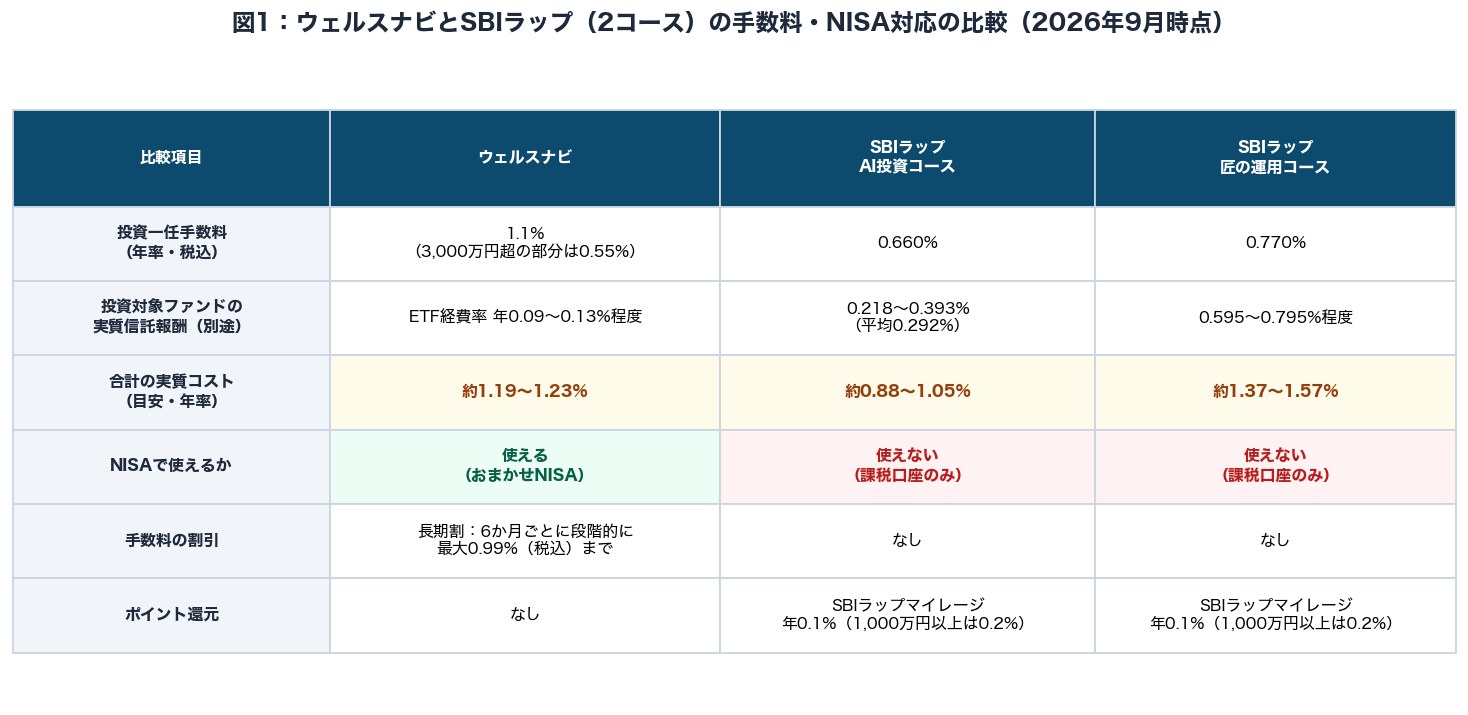
※手数料・実質信託報酬・ポイント付与率・NISA対応は変更される場合があります。申込前に必ず各社の公式サイトでご確認ください。
ウェルスナビの「長期割」という仕組み
ウェルスナビには、続けるほど手数料が下がる「長期割」があります。運用の継続期間6か月ごとに、預かり資産50万円以上なら年0.01%ずつ、200万円以上なら年0.02%ずつ割り引かれ、下限は年0.90%(税込0.99%)です。
ただし、途中で出金すると割引の拡大は止まります。「10年置きっぱなしにできる資金」でなければ、最大まで下がりきらない点は押さえておきたいところです。
SBIラップの「SBIラップマイレージ」
SBIラップにはポイント還元があります。月間平均運用資産額が1,000万円未満なら年0.1%相当、1,000万円以上なら年0.2%相当のVポイントが貯まります。
実質的にコストを0.1〜0.2ポイント引き下げる効果があるため、コスト比較では考慮に値します。Vポイントの使い道は楽天ポイント・Vポイントで新NISA|ポイ活を投資の元手に変える方法で整理しています。
「0.66% vs 1.1%」では終わらない|実質コストを積み上げる
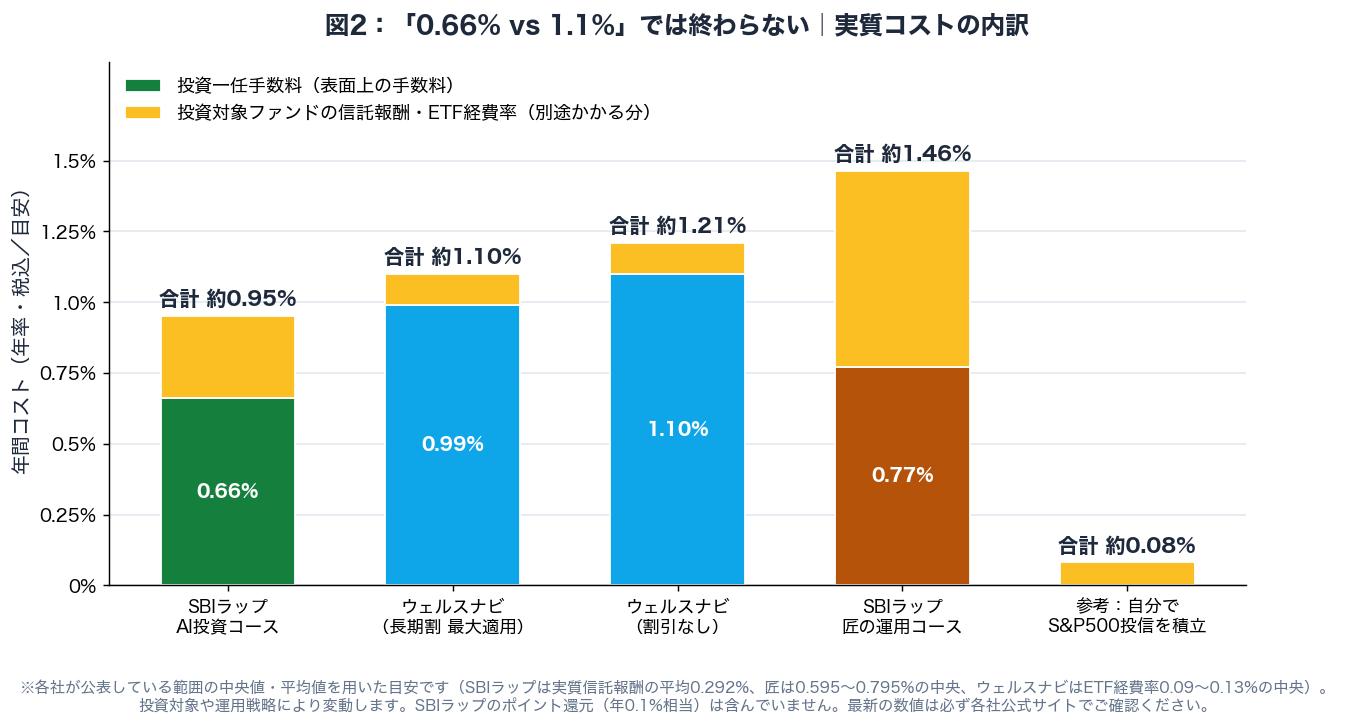
※各社が公表している範囲の中央値・平均値を用いた目安です。投資対象や運用戦略により変動します。SBIラップのポイント還元は含んでいません。
- SBIラップ AI投資コース:投資一任手数料0.660% + 実質信託報酬0.292%(平均) → 合計 約0.95%
- ウェルスナビ(長期割 最大適用):0.99% + ETF経費率0.11%程度 → 合計 約1.10%
- ウェルスナビ(割引なし):1.10% + ETF経費率0.11%程度 → 合計 約1.21%
- SBIラップ 匠の運用コース:0.770% + 実質信託報酬0.595〜0.795% → 合計 約1.46%
- 参考:自分でS&P500投信を積み立てる場合 → 年0.08%程度
※SBI証券はSBIラップ AI投資コースの実質信託報酬を年0.218〜0.393%(平均0.292%)と公表しています。数値は投資戦略の見直しにより変動します。
ここで気づいてほしいのは、比較の順位です。表面の数字では「0.66% vs 1.1%」で1.7倍近い差がありましたが、実質コストで並べると約0.95%と約1.21%——差は0.26ポイント程度に縮みます。
そしてSBIラップのポイント還元(年0.1%相当)を差し引けば、実質的な差はさらに小さくなります。「SBIラップは圧倒的に安い」という印象は、表面の数字だけを比べたときの錯覚だということです。
決定的な差はNISA|SBIラップは課税口座でしか使えない
ここが、この記事でいちばんお伝えしたい点です。
- ウェルスナビ:「おまかせNISA」でNISA口座に対応。つみたて投資枠部分の手数料はゼロ、成長投資枠部分はリスク許容度に応じて年0.77〜1.1%(税込)、NISA口座全体では年最大1.1%(税込)
- SBIラップ(AI投資コース・匠の運用コースとも):NISAでは利用できません。SBI証券の公式FAQにも明記されています
- → SBIラップの運用益には20.315%の税金がかかります
※おまかせNISAの手数料体系は変更される場合があります。長期割を最大適用し自動積立のみで入金した場合、NISA口座全体の手数料は年0.594〜0.660%(税込)になるとされています。
税金の差は、手数料の差より大きい
具体的に考えてみます。1,000万円が10年後に1,500万円になったとすると、利益は500万円。課税口座なら20.315%で約101万円が税金として引かれます。
一方、実質コストの差0.26ポイントを10年分積み上げても、1,000万円規模なら数十万円の水準です。つまり「NISAが使えるかどうか」のほうが、手数料の差より大きなインパクトを持ちます。
ただし前提があります。それは「NISA枠が余っていること」です。すでに新NISAの生涯投資枠1,800万円を自分の投資で埋め終わっている人にとっては、この差は消えます。その場合はコストの低いSBIラップが素直な選択になります。枠のペース配分は新NISA 1,800万円の非課税枠、50代はどのペースで埋めるべき?で扱っています。
1,000万円を10年おまかせ運用したら、コストはいくらか
退職金の一部を預けるイメージで、実額を出してみます。
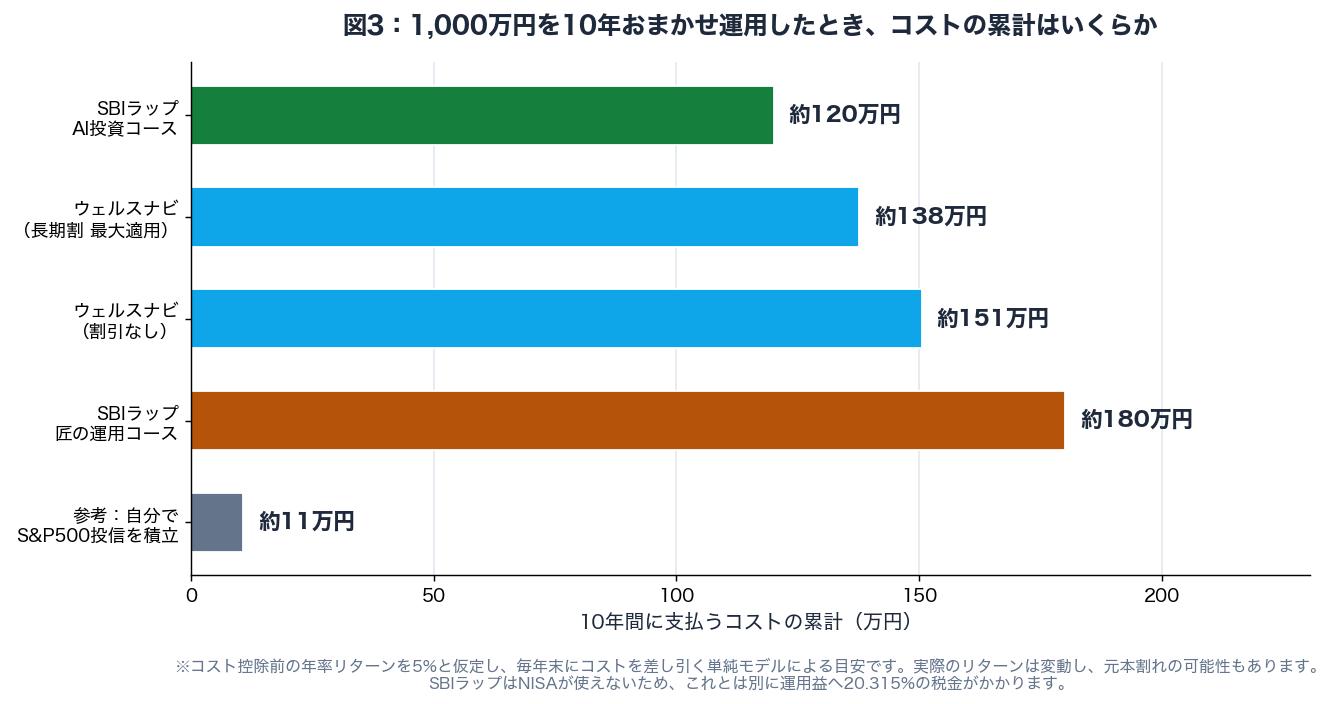
※コスト控除前の年率リターンを5%と仮定し、毎年末にコストを差し引く単純モデルによる目安です。実際のリターンは変動し、元本割れの可能性もあります。税金・ポイント還元は含んでいません。
- SBIラップ AI投資コース(約0.95%)→ 約120万円
- ウェルスナビ(長期割 最大適用)(約1.10%)→ 約138万円
- ウェルスナビ(割引なし)(約1.21%)→ 約151万円
- SBIラップ 匠の運用コース(約1.46%)→ 約180万円
- 参考:自分でS&P500投信を積み立てる場合(約0.08%)→ 約11万円
本当に効くのは「ロボアドを使うかどうか」
この表を見て、多くの方が驚くのは最後の行だと思います。自分でインデックス投信を持つ場合のコストは約11万円。ロボアドを使うと120万〜180万円——差は10倍以上です。
ウェルスナビとSBIラップのどちらを選ぶかで動くのは、10年で30万円程度。それに対して「ロボアドを使うか、自分で買うか」で動くのは100万円以上です。比較の力点を置くべきは、実は前者ではなく後者だということになります。
もちろん、これは「ロボアドが悪い」という話ではありません。暴落時に自分で投げ売りしてしまう人にとっては、自動でリバランスしてくれる仕組みに年1%を払う価値は十分にあります。暴落時の行動については暴落時の対応マニュアル|50代が守るべき行動原則で整理しました。ロボアドと自力運用の比較そのものはロボアドバイザー vs 新NISA|50代は自分で運用すべきか任せるべきか徹底比較で扱っています。
見落としがちな「匠の運用コース」|実質1.4%超という重さ
SBIラップには2つのコースがあります。比較記事でよく取り上げられるのは「AI投資コース」のほうですが、もうひとつ「匠の運用コース」があります。
- 投資一任手数料:年0.770%(税込)
- 投資対象ファンドの信託報酬:年0.374〜1.078%(税込)。実質信託報酬の合計は年0.595〜0.795%程度が目安
- → 合計すると年約1.37〜1.57%
AI投資コースが実質約0.95%なのに対し、匠の運用コースは約1.46%。同じ「SBIラップ」という名前でも、コストは1.5倍以上違います。
これは中身の違いによるものです。匠の運用コースは、アクティブ運用のファンドを組み入れる設計のため、投資対象ファンドの信託報酬が高くなります。「SBIラップは安い」という前提で申し込むと、想定と違う結果になりかねません。アクティブ運用のコストが報われるかについてはひふみプラス vs eMAXIS Slim 国内株式(TOPIX)|アクティブ投信は報われるかで検証しています。
50代の選び方|3つの質問で決める
質問①:新NISAの枠はまだ余っていますか
「余っている」なら、まずNISA枠を使い切るのが先です。その文脈でおまかせ運用を使いたいなら、NISAに対応しているウェルスナビが選択肢になります。
「もう埋め終わった」「余剰資金が枠を超えている」なら、課税口座での運用が前提になります。この場合はNISA対応というウェルスナビの優位が消えるため、実質コストの低いSBIラップ AI投資コースが素直です。
質問②:10年以上、出金せずに置いておけますか
ウェルスナビの長期割は、出金すると割引の拡大が止まります。教育費や介護費で取り崩す可能性があるお金だと、最大の0.99%まで下がりきらない可能性があります。
50代は、まとまった支出が読みにくい年代です。「これは老後まで触らない」と言い切れる資金かどうかを先に確かめてください。取り崩しの順序は50代からの資産取り崩し「順序」完全ガイドで扱っています。
質問③:自分で買うのは本当に無理ですか
いちばん大事な質問です。年1%の手数料は、10年で1,000万円あたり120万〜150万円。これは「自分で買わない」ことへの対価です。
投資信託を1本、毎月自動で積み立てる設定は、慣れれば10分ほどで終わります。それでも「値下がりすると耐えられない」「配分を考えるのが苦痛」という自覚があるなら、その対価は妥当かもしれません。逆に「やってみたら意外とできそう」と思えるなら、まず自分で1本積み立ててみてから判断しても遅くありません。
50代が気をつけたい5つの注意点
- ①表面の手数料だけで比べない:投資対象ファンドの信託報酬が別途かかります。必ず「実質コスト」で並べる
- ②NISAで使えるかを最初に確認する:SBIラップは課税口座のみ。運用益に20.315%課税されます
- ③同じサービス名でもコースで別物:SBIラップの匠の運用コースは実質約1.46%。AI投資コースの1.5倍
- ④長期割は出金で止まる:取り崩す前提の資金だと、想定した割引まで届きません
- ⑤過去の運用実績で選ばない:ロボアドの実績はまだ歴史が浅く、局面によって順位が入れ替わります。確実なのはコストと税制のほうです
とくに⑤について
ロボアドの比較記事には「どちらの運用成績が良いか」という切り口がよく出てきます。ただしサービス開始からの年数は限られており、その期間の相場環境に強く左右されます。
一方、コストと税金は最初から確定している数字です。不確かなものより、確かなもので判断する——これが50代の限られた時間の中では合理的だと考えます。コストの全体像は投資の「手数料・コスト」完全ガイド|20年でいくら差になるかで扱っています。
なお、NISA制度そのものの仕組みや対象商品は金融庁のNISA特設ウェブサイトで一次情報を確認できます。投資一任サービス(ラップ口座)の仕組みを基礎から確認したい方には、投資信託協会の公式サイトの解説が参考になります。
表面の「0.66% vs 1.1%」は、実質コストで並べると約0.95%と約1.21%まで縮みます。そして決定的な違いはNISA——SBIラップは課税口座でしか使えず、運用益に20.315%かかります。NISA枠が余っているならウェルスナビ、埋め終わった人だけSBIラップ。ただし最大の分岐は「ロボアドを使うかどうか」で、そちらは10年1,000万円で100万円以上の差になります。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽

「自分で1本積み立ててみてから、ロボアドが必要かを判断したい」という方へ。マネックス証券は投資信託の取扱本数が多く、企業分析ツール「銘柄スカウター」も無料で使えます。口座開設・維持は無料なので、まず少額で「自分で買う感覚」を試す場として使えます。
※取扱商品・手数料・ツールの提供条件は変更される場合があります。申込前に必ず公式サイトでご確認ください。
また、「おまかせ運用に年1%を払う前に、確実に効く節税を先に使い切る」という順番も検討してください。まだ働いて所得税・住民税を払っている50代なら、iDeCoの掛金は全額所得控除になります。運用成績にかかわらず節税分がそのまま残るため、コストの議論より先に効きます。運営管理手数料が無料の金融機関を選ぶのが前提です。
あわせて読みたい関連記事
- ロボアドバイザー vs 新NISA|50代は自分で運用すべきか任せるべきか徹底比較
- 投資の「手数料・コスト」完全ガイド|20年でいくら差になるか
- 50代の退職金運用ロードマップ|2,000万円を守って増やす戦略
- ひふみプラス vs eMAXIS Slim 国内株式(TOPIX)|アクティブ投信は報われるか
- 新NISA 1,800万円の非課税枠、50代はどのペースで埋めるべき?
- 暴落時の対応マニュアル|50代が守るべき行動原則
- PayPay証券 vs SBI証券|NISAはどっちが得?
- ゆうちょ銀行 vs SBI証券|NISAはどっちが得?
まとめ:ロボアドの価値は「続けられること」に払う対価
- 表面の投資一任手数料はSBIラップ AI投資コースが年0.660%、ウェルスナビが年1.1%(税込)
- SBIラップは投資対象ファンドの実質信託報酬 年0.218〜0.393%(平均0.292%)が別途かかる
- ウェルスナビもETF経費率 年0.09〜0.13%程度が別途
- 実質コストは SBIラップAI 約0.95%、ウェルスナビ 約1.21%(長期割最大なら約1.10%)
- SBIラップはNISAで利用できず、運用益に20.315%課税される。ウェルスナビは「おまかせNISA」で対応
- SBIラップ 匠の運用コースは実質約1.37〜1.57%で、3つの中でいちばん重い
- 1,000万円・10年のコスト累計は 約120万円(SBIラップAI)/約151万円(ウェルスナビ割引なし)/約180万円(匠)
- 自分でS&P500投信を積み立てる場合は約11万円。差は10倍以上
- ウェルスナビの長期割は出金すると拡大が止まる。取り崩す前提の資金では最大まで届かない
- NISA枠が余っているならウェルスナビ、埋め終わった人だけSBIラップ——これが素直な整理
ロボアドバイザーの比較というと、どうしても「手数料はどちらが安いか」という話に寄っていきます。でも数字を並べてみると、ウェルスナビとSBIラップの差より、「ロボアドを使うか、自分で買うか」の差のほうがはるかに大きいことが分かります。
年1%は、暴落しても売らずに済むこと、配分を考えずに済むことへの対価です。その価値を感じるなら払えばいいし、感じないなら払わなくていい——大事なのは「なんとなく安そうだから」で選ばないことだと思います。一緒にコツコツやっていきましょう!
配当と再投資が長期リターンの源泉であること、そして投資家は成長への期待に払いすぎる癖があることを、長期データで検証した名著です。手数料を誰に払っているのかを考えるうえでも示唆があります。
※本記事は2026年9月時点で公表されているウェルスナビおよびSBIラップ(AI投資コース・匠の運用コース)に関する情報を基にした一般的な情報提供であり、特定のサービスの申込を推奨するものではありません。投資一任手数料・投資対象ファンドの信託報酬・ETF経費率・ポイント付与率・長期割の条件・NISA対応の可否などは変更される場合があるため、申込前に必ずウェルスナビ株式会社およびSBI証券の公式サイトで最新の内容をご確認ください。本文中のシミュレーションは一定の前提を置いた概算であり、将来のリターンやコストを示すものでも保証するものでもありません。投資一任サービスは元本保証がなく、価格変動・為替変動などにより損失が生じる可能性があります。投資判断は必ずご自身の責任で行ってください。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント