
「オルカン(eMAXIS Slim 全世界株式〈オール・カントリー〉)を新NISAで買いたい。でも楽天証券とSBI証券、どっちで買えばいいの?」――この疑問は、ファンド選びよりも答えが見つけにくい悩みです。同じオルカンなら、どちらで買っても信託報酬(年0.05775%)は同じだからです。
差がつくのは、クレカ積立のポイントと持っているだけで付く「投信保有ポイント」、そして「ふだん使っているカード・ポイント」との相性です。この記事では、楽天証券とSBI証券でオルカンを買った場合の違いを、2026年9月時点の各社公式情報をもとに整理します。ファンド同士の比較(eMAXIS Slim・楽天・プラス・Tracers)はオルカンはどれを買う?3本比較で扱っているので、ここでは「買う場所」に絞ります。
📢 応援クリックで励みになります!





📑 目次
結論:楽天経済圏なら楽天証券、三井住友カードを使うならSBI証券
先に結論を表にします。オルカンを「つみたて投資枠で毎月積み立てる」前提です。
| 比べるところ | 楽天証券 | SBI証券 |
|---|---|---|
| オルカンの信託報酬 | 年0.05775%(同じ) | 年0.05775%(同じ) |
| クレカ積立(年会費無料カード) | 楽天カード 0.5% | 三井住友カード(NL)0.5% ※前年のカード利用10万円以上が条件 |
| 上位カードの積立還元 | 楽天ゴールド0.75%/プレミアム1.0% | ゴールド(NL)0.75〜1.0%/プラチナプリファード1.0〜3.0% |
| 積立の上限(ポイント対象) | カード月10万円+楽天キャッシュ(楽天ペイ残高)月5万円 | カード月10万円 |
| eMAXIS Slim オルカンの保有ポイント | 対象外(対象は楽天・プラス6本) | 年0.0175%(投信マイレージ) |
| たまるポイント | 楽天ポイント | Vポイントなど(選択制) |
つまり、楽天市場や楽天カードを日常的に使う人は楽天証券、三井住友カードをメインで使っている人はSBI証券。この「生活圏で決める」が、いちばん外れにくい選び方です。
この記事でいう「オルカン」:三菱UFJアセットマネジメントの「eMAXIS Slim 全世界株式(オール・カントリー)」。楽天証券にもSBI証券にもあります。楽天証券には似た指数に連動する「楽天・プラス・オールカントリー株式インデックス・ファンド」(信託報酬 年0.0561%)もあり、こちらを選ぶと話が少し変わります(後述)。
違い①クレカ積立のポイント|無料カードならどちらも0.5%
オルカンのような低コストの投資信託は、楽天カードでは「代行手数料が年率0.4%未満の銘柄」に当たり、一般の楽天カードで0.5%、楽天ゴールドカードで0.75%、楽天プレミアムカードで1.0%です(楽天カード公式のクレカ積立ページより)。
SBI証券で使う三井住友カードは、NLで0.5%、ゴールド(NL)で0.75〜1.0%。ただし三井住友カードは前年のカード利用額(積立額は含まない)で付与率が決まり、NLでも年10万円未満だと0%になります。
50代が見落としやすい「上限」の違い
楽天証券はカード月10万円に加えて、楽天キャッシュ(楽天ペイ残高)で月5万円までポイント対象の積立ができます(還元0.5%)。つみたて投資枠(年120万円)と成長投資枠を両方使って積み立てたい人には、この月15万円の枠が効いてきます。SBI証券はカード払いが月10万円までです。
SBI証券×三井住友カードの締切日・引落日・ポイント付与日はSBI証券クレカ積立Q&Aにまとめています。
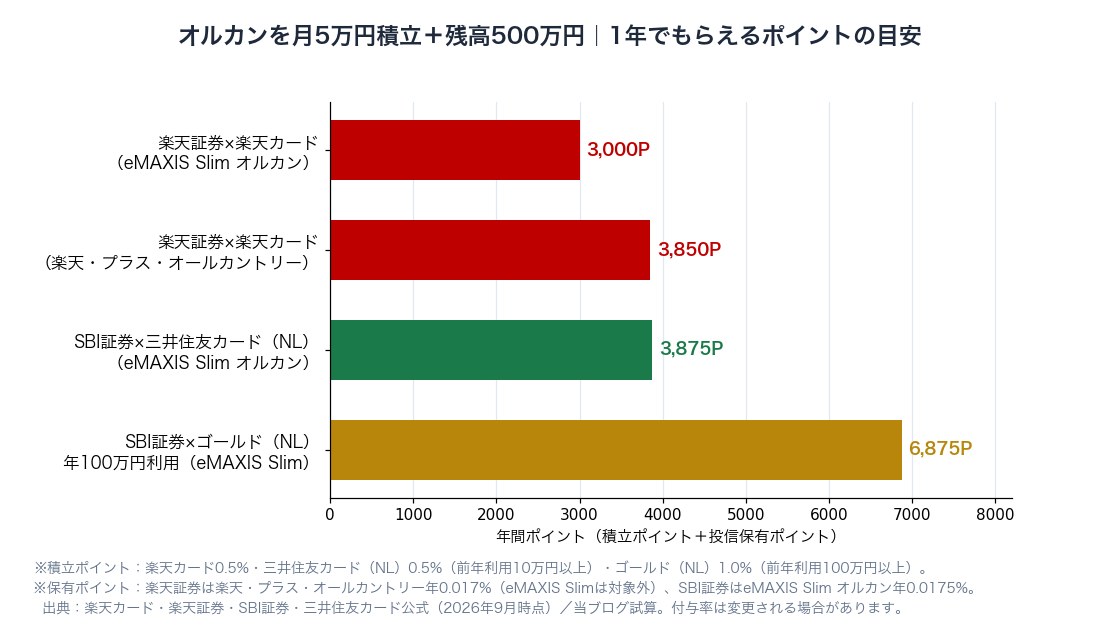
※2026年9月時点の付与率で試算。カードの利用条件を満たしている前提です。
違い②持っているだけの「投信保有ポイント」|差は小さいが10年続く
SBI証券の「投信マイレージ」では、eMAXIS Slim 全世界株式(オール・カントリー)に年0.0175%のポイントが付きます(SBI証券のeMAXIS Slim特設ページより。eMAXIS Slimシリーズは銘柄ごとに0.0175%〜0.05%)。
一方、楽天証券の「投信残高ポイントプログラム」は、対象が楽天・プラスシリーズの低コストインデックスファンド6本に限られ、eMAXIS Slim オルカンには保有ポイントが付きません(楽天証券のNISA×ポイント案内)。楽天・プラス・オールカントリーなら年0.017%です。
| オルカンの残高 | SBI証券(eMAXIS Slim・0.0175%) | 楽天証券(eMAXIS Slim) | 楽天証券(楽天・プラス・0.017%) |
|---|---|---|---|
| 300万円 | 年525円相当 | 0円 | 年510円相当 |
| 1,000万円 | 年1,750円相当 | 0円 | 年1,700円相当 |
| 2,000万円 | 年3,500円相当 | 0円 | 年3,400円相当 |
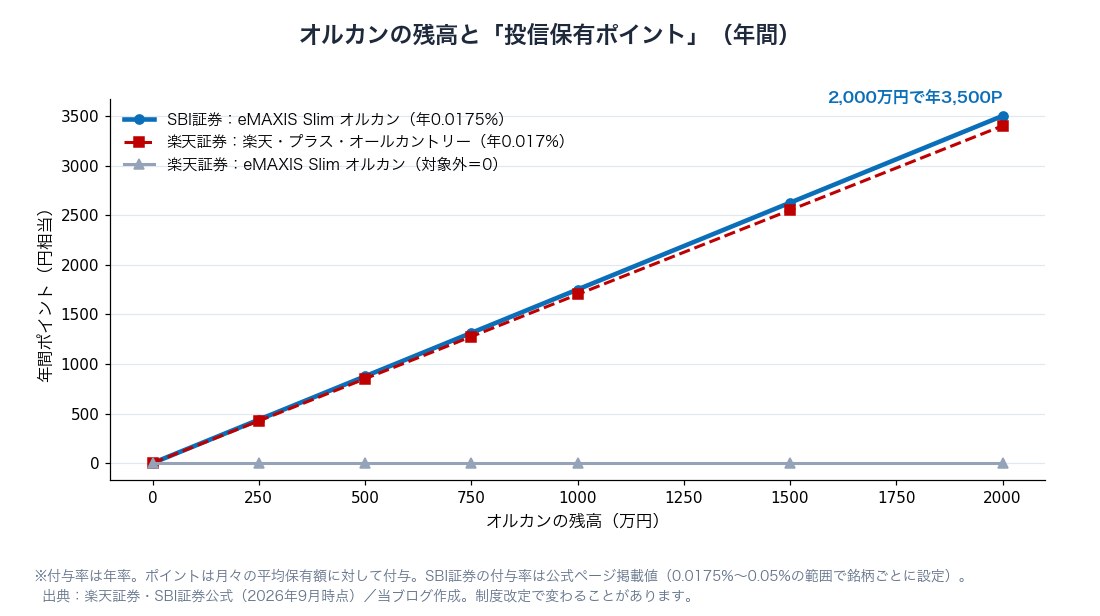
※年率で試算。付与率は制度改定で変わる場合があります。
楽天証券なら「楽天・プラス」を選ぶ手もある
楽天証券で保有ポイントも取りたいなら、楽天・プラス・オールカントリーを選ぶ方法があります。信託報酬は年0.0561%でeMAXIS Slimより少し低く、保有ポイントは年0.017%。ほぼSBI証券のeMAXIS Slimと同じ水準になります。ただし楽天・プラスは楽天証券の外へ移管できないので、将来ほかの証券会社へ移す可能性があるなら、どこでも買えるeMAXIS Slimのほうが身軽です(移管の注意点は楽天証券→SBI証券の移管で解説)。
50代が「どっちで買うか」を決める3つの質問
ここからは一般論として、50代が迷いやすいポイントを質問形式でまとめます。上から順に答えてください。
- 楽天市場・楽天カードを月数万円以上使っている? → はいなら楽天証券。ポイントが楽天ポイントに集まり、楽天キャッシュで月15万円まで積立できる
- 三井住友カードを年100万円以上使う? → はいならSBI証券×ゴールド(NL)。積立1.0%+保有ポイントで、図1のとおり年間ポイントが最も多い
- どちらのカードもあまり使わない? → カード利用の条件がない楽天カード×楽天証券のほうが0.5%を取りこぼしにくい。保有ポイントを重視するなら楽天・プラスを選ぶ
NISA口座は1人1つ。決めたら迷わない
新NISAの口座は1人1つの金融機関にしか作れません。変更は年単位でできますが、すでにNISAで買ったオルカンを他社へ移すことはできず、変更後は「新しく買う場所」が変わるだけです(くわしくは新NISA口座の金融機関変更ガイド)。制度の全体像は金融庁のNISA特設ウェブサイトでも確認できます。
どちらを選んでも気をつけたい4つのこと
- ポイントは「おまけ」:月5万円積立で0.5%なら年3,000円。オルカンの値動きは1日でそれ以上動くこともあります。ポイントのために積立額を増やすのは本末転倒です
- 付与率は変わる:クレカ積立の還元率は各社で改定が続いています。今の条件が10年続く前提で決めないこと
- 出口の手段も確認:楽天証券・SBI証券とも投資信託の定期売却サービスがあり、60代以降の取り崩しに使えます(定期売却サービスの比較)
- 口座開設はポイントサイト経由で:どちらの証券会社もハピタス経由の口座開設でポイントがもらえます(次の章)
楽天証券・SBI証券の口座はハピタス経由で開く
結論のとおり、楽天経済圏なら楽天証券、三井住友カード中心ならSBI証券です。これから口座を作るなら、ポイントサイト「ハピタス」を経由すると口座開設でポイントがもらえます。還元額は、楽天証券が13,000pt(2026年9月30日時点・口座開設+30日以内に5万円以上の入金)、SBI証券が13,000pt(2026年10月3日時点・口座開設+SBI証券からドコモSMTBネット銀行のハイブリッド預金へ5万円以上の振替)です。還元額と条件は月単位で変わるので、申込前にハピタスのページで確認してください。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽

あわせて読みたい関連記事
- オルカンはどれを買う?eMAXIS Slim vs 楽天・プラス vs Tracers
- 楽天証券 vs SBI証券|新NISAで選ぶなら結局どっち?
- 投信の保有ポイントはどこが得?松井証券 vs SBI証券 vs 楽天証券
- 楽天カード vs 三井住友カードNL|NISA積立はどっち
- SBI証券クレカ積立Q&A|締切・引落日・ポイントはいつ?
- オルカン vs 除く日本|eMAXIS Slim全世界株はどっち
- SBI証券の口座開設はハピタス経由で得?還元額と条件
- SBI証券 vs 楽天証券|手数料の差は結局いくら?
まとめ
この記事の要点
- オルカンの信託報酬は楽天証券でもSBI証券でも同じ(年0.05775%)
- クレカ積立は無料カードならどちらも0.5%。三井住友カードは前年利用10万円以上が条件
- 年100万円以上カードを使うならSBI証券×ゴールド(NL)の1.0%が最も多い
- eMAXIS Slim オルカンの保有ポイントはSBI証券が年0.0175%、楽天証券は対象外
- 楽天証券で保有ポイントも取るなら楽天・プラス・オールカントリー(年0.017%)。ただし他社へ移管不可
- 楽天証券は楽天キャッシュ併用で月15万円までポイント対象の積立ができる
- 迷ったらふだん使うカード・ポイントの側で決める
どちらを選んでも、差は年に数千円の単位です。口座選びで何か月も迷うより、今月から積立を始めるほうがずっと大きな差になります。一緒にコツコツやっていきましょう!
※本記事は2026年9月時点の楽天証券・SBI証券・楽天カード・三井住友カード・ハピタスの公表情報にもとづく一般的な解説であり、特定の金融商品・金融機関の利用を勧誘するものではありません。ポイント付与率・還元額・キャンペーン条件は変更される場合があります。最新の情報は必ず各社公式サイトでご確認のうえ、最終的な判断はご自身の責任でお願いします。投資は元本割れのリスクがあります。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント