
「新NISAで積み立てたいが、家計にこれ以上の余裕がない」——50代の資産形成でいちばん多い壁がこれです。節約で絞り出せる額には限界があり、どこかで「入ってくるお金を増やす」ほうに手をつけるしかありません。
そこで候補に挙がるのが、在宅でできるクラウドソーシング。国内で選択肢になるのは実質クラウドワークスとココナラの2つです。手数料はクラウドワークスが最大20%、ココナラが一律22%——数字だけ見ると近いのに、仕事の取り方がまったく違うため、向いている人がはっきり分かれます。



📑 目次
結論:まずクラウドワークス、売れる型が見えたらココナラ
先に結論をお伝えします。
- 手数料はクラウドワークスが契約額20万円以下の部分に20%(20万円超50万円以下10%、50万円超5%)、ココナラは販売価格の一律22%
- 月3万円の売上なら、手数料の差はわずか600円。手数料でどちらかに決める意味はほとんどない
- クラウドワークスは「応募して受注する」受注型。案件数が多く、最初の1件が取りやすい
- ココナラは「出品して待つ」出品型。価格を自分で決められるが、売れるまで時間がかかる
- 50代の現実的な順番は「クラウドワークスで実績と単価感をつくる → ココナラで自分の商品として売る」
- どちらも最大の壁は「実績ゼロの最初の1件」。ここを越えれば、その後は指数関数的に楽になります
なぜこうなるのか、順に見ていきます。
仕組みの違い|「応募して受注」か「出品して待つ」か
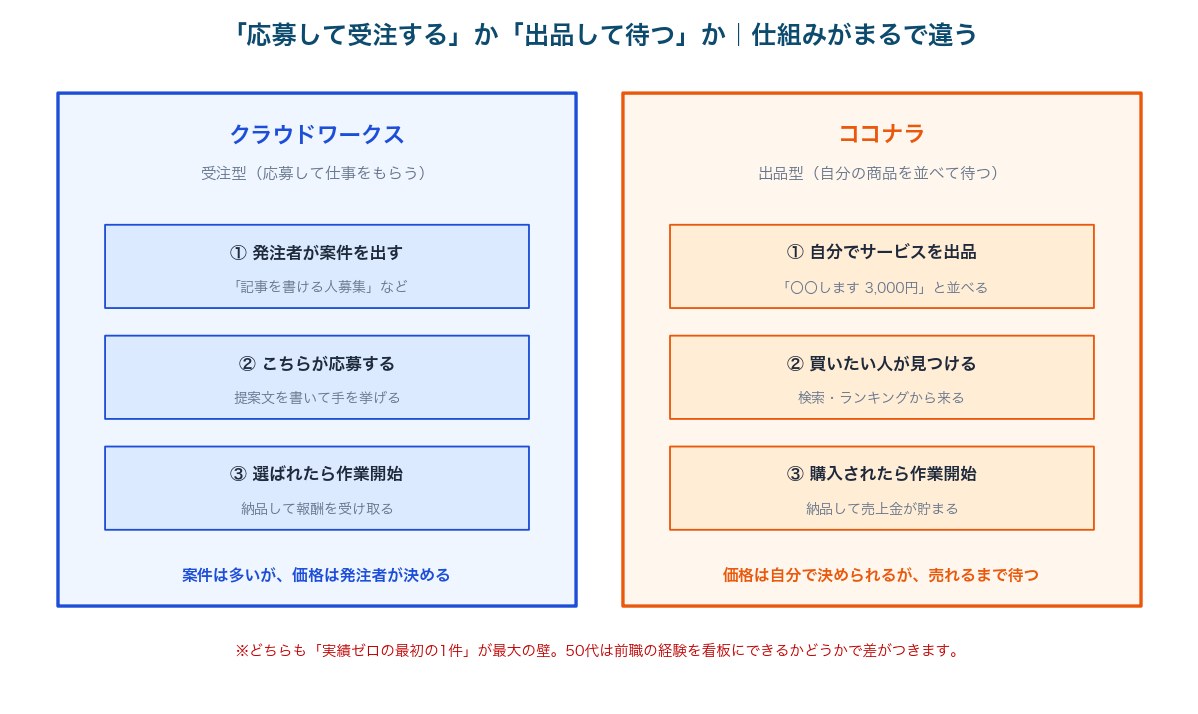
※サービスの仕様は変更される場合があります。最新の内容は各社公式サイトでご確認ください。
クラウドワークス=求人票に応募するイメージ
発注者が「こういう仕事をしてくれる人を探しています」と案件を出し、そこにワーカーが応募する形式です。会社員の転職活動に近い感覚で、提案文を書いて選ばれるのを待ちます。
メリットは仕事が”すでにそこにある”こと。需要が確実に存在する場所に手を挙げるだけなので、最初の1件までの距離が短いのが最大の強みです。デメリットは価格の決定権が基本的に発注者側にあること。単価の安い案件も多く、選ぶ目が必要になります。
ココナラ=自分の店を出すイメージ
「〇〇します 3,000円」というサービスを自分で出品し、買いたい人が見つけてくれるのを待つ形式です。価格を自分で決められるのが最大の魅力で、うまくいけば「寝ている間に売れる」状態もつくれます。
ただし出品しただけでは、まず売れません。検索で上位に出るには実績と評価が必要で、その実績はサービスが売れないと積み上がらない——という鶏と卵の問題があります。ここが50代のスタートダッシュを鈍らせる最大の要因です。
手数料を並べる|20%と22%、そして振込手数料
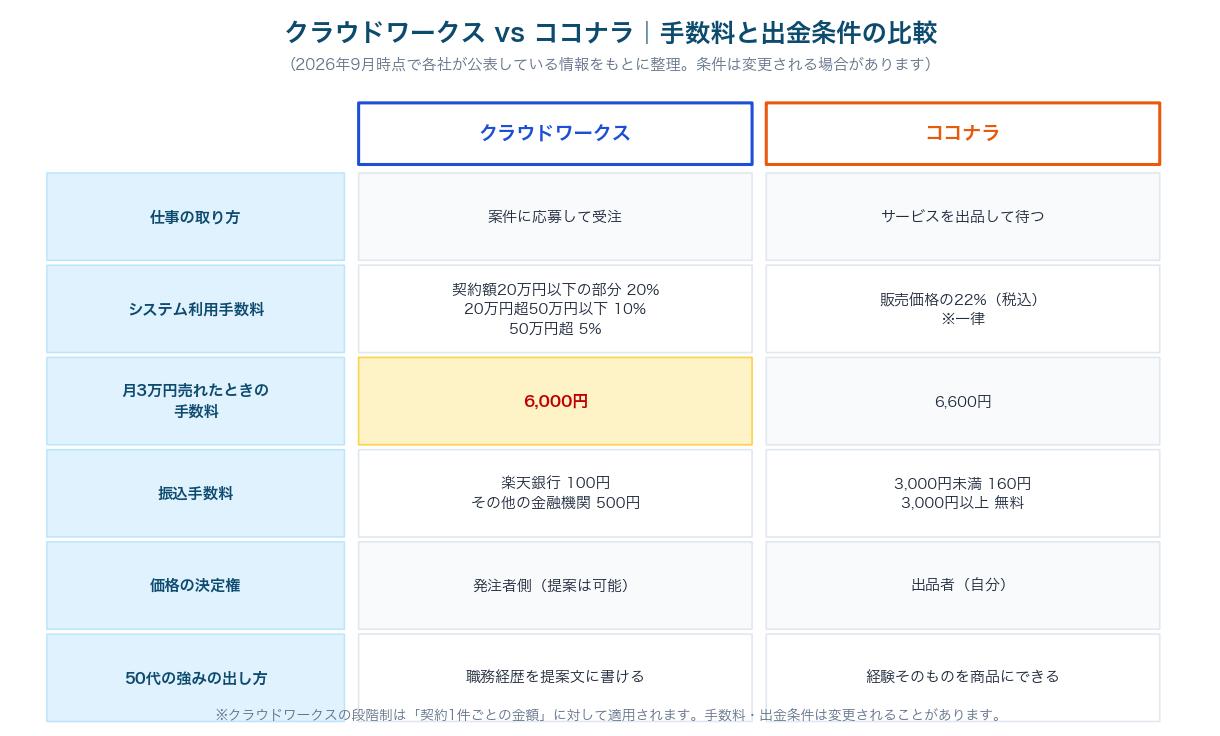
※手数料・出金条件は変更される場合があります。必ず各社公式サイトで最新条件をご確認ください。
クラウドワークスは「契約額が大きいほど安くなる」段階制
- 契約金額20万円以下の部分:20%
- 20万円超50万円以下の部分:10%
- 50万円超の部分:5%
- 振込手数料:楽天銀行あて100円(税込)/その他の金融機関あて500円(税込)
注意したいのは、この段階制が「契約1件ごとの金額」に対して適用される点です。月に3万円の案件を3件こなしても、それぞれが20%の対象になります。副業レベルの規模では、実質的に一律20%だと考えておくのが現実的です。
なお振込手数料は楽天銀行を指定すれば100円。他行だと500円なので、毎月出金するなら年間で4,800円の差になります。副業を始めるなら楽天銀行の口座を用意しておくと無駄がありません。
ココナラは一律22%だが、振込は条件次第で無料
- 販売手数料:販売価格の22%(税込)が一律
- 振込手数料:売上金3,000円未満は160円/3,000円以上は無料
- ポイント:3,000円以上貯めてから一括で振込申請すれば、振込手数料はゼロ
「少額でこまめに引き出す」と手数料負けします。これはクラウドワークス側も同じで、1,000円の報酬を毎回引き出せば、その1〜5割が振込手数料に消えることになります。出金は月1回、まとめて——これは両サービス共通の鉄則です。
同じ売上でも手取りはいくら違うのか
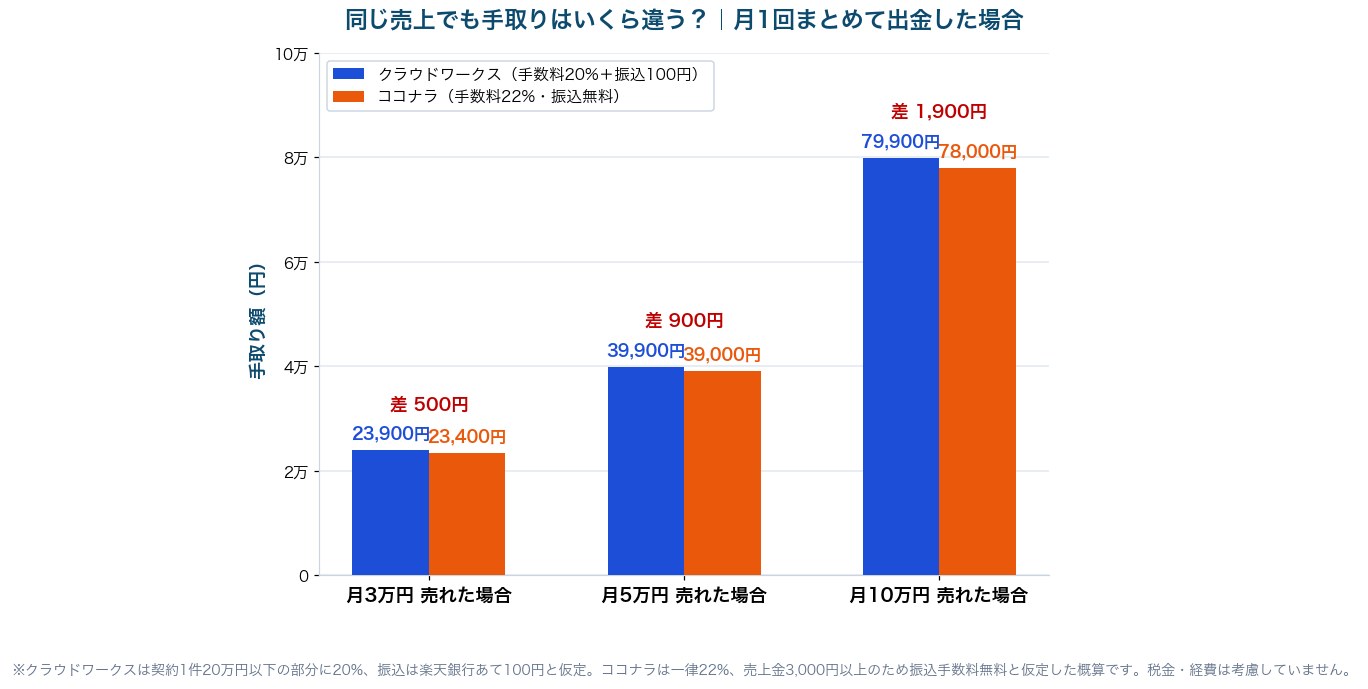
※クラウドワークスは20%+楽天銀行あて振込100円、ココナラは22%・振込無料と仮定した概算です。税金・経費は考慮していません。
- 月3万円:クラウドワークス 約23,900円 / ココナラ 約23,400円 → 差は約500円
- 月5万円:クラウドワークス 約39,900円 / ココナラ 約39,000円 → 差は約900円
- 月10万円:クラウドワークス 約79,900円 / ココナラ 約78,000円 → 差は約1,900円
月3万円の段階では、差はコーヒー2〜3杯分です。「手数料が安いほう」を基準に選ぶ意味は、実質的にありません。それより「どちらのほうが早く最初の1件に到達できるか」のほうが、金額へのインパクトが桁違いに大きい——ここが本記事でいちばん伝えたい点です。
ゼロから収入をつくる考え方の全体像は元手ゼロで始める簡単副業5選|ファーストキャッシュを作るで整理しています。50代向けの副業全体の比較は50代サラリーマンにおすすめの副業5選|月3万円を目指す現実的な始め方をどうぞ。
50代の「25年の職務経験」はどちらで売れるか
ここが50代にとっての本丸です。20代・30代と同じ土俵でライティング単価を競っても勝ち目は薄い。勝負すべきは「若い人が持っていないもの」=長い実務経験です。
- 業界特化のライティング:建設・医療・金融・保険・製造など、実務を知らないと書けない分野は単価が上がりやすい
- 資料作成・Excel:提案書・議事録・集計表。会社で毎日やってきたことがそのまま商品になる
- 相談・アドバイス:転職相談、部下育成の悩み、業界の内情。ココナラは「話を聞く」系のサービスが成立する場
- 校正・チェック:細かく正確に見る力は、経験の長さがそのまま品質になる
経験を「案件に応募する材料」にするならクラウドワークス
提案文に「〇〇業界で25年勤務」と書けることは、想像以上に強い武器です。発注者側は業界を分かっている書き手を常に探しているため、単価の低い一般案件を避けて業界特化の案件に絞ると、いきなり文字単価が変わることがあります。
経験を「商品そのもの」にするならココナラ
ココナラでは、経験そのものを値付けして並べられます。「建設業界で25年働いた私が、あなたの業界向け記事を書きます」——これはクラウドワークスの案件一覧には存在しない、自分だけの商品です。
ただし前述のとおり、出品しただけでは埋もれます。ココナラで戦うには「何を売るか」がすでに定まっていることが前提。だからこそ、順番が大事になります。
月3万円までのロードマップ|90日でここまでやる
- 1〜14日目:クラウドワークスに登録し、プロフィールを埋める
→ 職務経歴を具体的に書く。「営業25年」ではなく「法人向け〇〇の提案営業を25年、年間〇件」まで書く - 15〜30日目:単価より「通りやすさ」で最初の1件を取る
→ 目的は報酬ではなく評価。1件目は多少安くても、確実に完遂して★を得ることを最優先に - 31〜60日目:同じ発注者からのリピートを狙う
→ 新規で応募し続けるより、リピートのほうが圧倒的に効率がいい。納期を守り、連絡を早くするだけで指名される - 61〜90日目:単価を上げる/ココナラに同じ内容を出品する
→ クラウドワークスで売れた内容は、ココナラでも売れる可能性が高い。実績を引っさげて出品すれば、ゼロからの出品より格段に有利
いちばん多い失敗は「登録して終わる」
登録だけして1件も応募しないまま数か月が過ぎる——これが最頻出の失敗です。50代は特に「自分の経験なんて売れるのか」と手が止まりがちですが、判断するのは市場であって自分ではありません。
おすすめは「登録した日に、応募を3件だけ出す」と決めてしまうこと。選ばれなくても構いません。応募文を書く経験そのものが、次の応募の質を上げます。
稼いだ3万円を新NISAに回すとどうなるか
副業収入の使い道を決めておかないと、いつのまにか生活費に溶けます。おすすめは「副業口座から自動で積立設定」にして、手をつけられない形にしてしまうことです。
- 10年後:元本360万円 → 約466万円
- 15年後:元本540万円 → 約802万円
- しかも新NISAの枠内なら、この増えた分に税金はかかりません
家計を1円も削らずに、この資産が生まれる——これが副業を「投資の原資づくり」と位置づける最大の意味です。節約で月3万円を絞り出すのは苦しいですが、稼いで足すなら生活の質は下がりません。
不用品の売却からスタートする方法はメルカリ vs ラクマ|50代の不用品売却はどっちが手取りが多い?、ポイ活からならハピタス vs モッピー|50代のポイ活はどっちが得?で比較しています。
なお副業の収入が年20万円を超えると、原則として確定申告が必要です。判断に迷う場合は国税庁の「給与所得者で確定申告が必要な人」の解説で条件を確認してください。
50代が気をつけたい5つの注意点
- ①勤務先の副業規定を先に確認する:就業規則で禁止されている場合、始めてから発覚すると厄介。ここは必ず最初に
- ②年20万円を超えたら確定申告:「副業だから申告不要」は誤解。給与以外の所得が年20万円超なら原則必要
- ③時給に換算してみる:手数料を引いた手取りを作業時間で割ると、驚くほど低いことがある。続けるかどうかはこの数字で決める
- ④「初期費用が必要」という誘いは疑う:登録料や教材費を求められる案件は要注意。まっとうな案件で先にお金を払うことはありません
- ⑤健康と本業を削らない:50代は無理が翌日に響きます。睡眠を削って月3万円は割に合いません
とくに④は50代が狙われやすい
「簡単に稼げる」「登録するだけ」という誘いは、50代の副業希望者を狙って増えています。お金を先に払わせる構造のものは、ほぼ例外なく避けるべきです。クラウドワークスやココナラのような大手プラットフォーム内で完結する取引に絞れば、この種のリスクは大きく下げられます。
投資詐欺の見抜き方はポンジスキームに要注意|50代が狙われる投資詐欺の見抜き方で整理しています。考え方は副業詐欺にもそのまま応用できます。
手数料はクラウドワークスが最大20%、ココナラが一律22%。月3万円なら差は約500円で、選ぶ決め手にはなりません。違いは仕組みにあります——クラウドワークスは案件に応募する受注型で最初の1件が取りやすく、ココナラは出品して待つ出品型で価格を自分で決められる。50代の現実的な順番は「クラウドワークスで実績をつくり、売れた内容をココナラで商品化する」です。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽


まず動くなら、案件数の多いクラウドワークスからです。登録は無料で、応募も無制限。プロフィールに職務経歴を書き込んでおくだけで、業界特化の案件からスカウトが届くこともあります。
「売るものがもう決まっている」という方は、最初からココナラで出品してしまうのも手です。価格を自分で決められるぶん、単価は上がりやすいのが魅力。出品自体は無料なので、クラウドワークスと並行して置いておくのが実は一番効率のいい使い方です。
※手数料・出金条件・取扱いサービスは変更される場合があります。登録前に必ず公式サイトでご確認ください。
あわせて読みたい関連記事
- 50代サラリーマンにおすすめの副業5選|月3万円を目指す現実的な始め方
- 元手ゼロで始める簡単副業5選|メルカリ・アフィリエイトでファーストキャッシュを作る
- メルカリ vs ラクマ|50代の不用品売却はどっちが手取りが多い?
- ハピタス vs モッピー|50代のポイ活はどっちが得?
- メルカリ売上で新NISAを始める完全ガイド|月3万円の投資原資を作る方法
- 格安SIM乗り換えで浮いたお金を新NISAへ|固定費削減が「投資原資」に変わる方法
筆者もココナラで出品しています
この記事を書いている筆者も、ココナラでExcelの集計・自動化、領収書の一覧化、物販の利益管理表などを出品しています。出品ページの作り方や価格の付け方の実例として、よろしければのぞいてみてください。
※筆者自身の出品の紹介です(PR・アフィリエイトではありません)
まとめ:手数料より「最初の1件」が全て
- クラウドワークスの手数料は契約額20万円以下の部分に20%(20万円超50万円以下10%、50万円超5%)
- ココナラの販売手数料は販売価格の22%(税込)で一律
- 月3万円の売上なら手数料の差は約500円。手数料で選ぶ意味はほぼない
- クラウドワークスの振込手数料は楽天銀行100円/その他500円。楽天銀行を用意すると年間4,800円の差
- ココナラの振込は売上金3,000円以上なら無料(3,000円未満は160円)
- 出金は月1回まとめて——こまめな引き出しは手数料負けします
- クラウドワークスは受注型で最初の1件が取りやすい。ココナラは出品型で価格を自分で決められる
- 50代の武器は長い実務経験。業界特化のライティング・資料作成・相談系は単価が上がりやすい
- 順番は「クラウドワークスで実績 → ココナラで商品化」が現実的
- 副業所得が年20万円を超えたら原則として確定申告が必要。勤務先の副業規定も先に確認を
副業の比較記事を読み込んでいると、手数料の1〜2%が重大問題に見えてきます。でも実際に月3万円の壁を越えられるかどうかを決めているのは、手数料ではありません。
登録した日に3件応募したか。1件目を確実に納品したか。そして90日続けたか——決まるのはこの3つです。50代の25年分の経験は、思っているよりずっと価値があります。それを売り物にする場所を、まず1つ選んで動いてみましょう。一緒にコツコツやっていきましょう!
副業で稼いだお金をどう守り、どう増やすか。お金にまつわる5つの力を体系的に整理した一冊です。「稼ぐ力」と「増やす力」がつながる感覚がつかめます。
※本記事は2026年9月1日時点で公表されているクラウドワークス・ココナラの情報を基にした一般的な情報提供であり、特定のサービスの利用を推奨するものではありません。システム利用手数料・販売手数料・振込手数料・出金条件・取扱いカテゴリなどは変更される場合があるため、登録前に必ず各社の公式サイトで最新の条件をご確認ください。本文中の手取り額は各手数料を単純に控除した概算であり、税金・消費税の扱い・経費は考慮していません。新NISAのシミュレーションは年率5%で運用できたと仮定した複利計算であり、将来の運用成果を保証するものではありません。副業の可否は勤務先の就業規則により異なります。副業所得の確定申告の要否はご自身の状況により異なるため、判断に迷う場合は税務署または税理士にご相談ください。最終的な判断はご自身の責任で行ってください。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント