
「新NISAを始めたいけれど、毎月の積立に回せるお金がない」——50代の相談でいちばん多いのがこれです。ところが多くの家庭には、家計を1円も切り詰めずに月5,000円前後を生み出せる場所がまだ残っています。スマホ代です。
選択肢になるのは楽天モバイル、ahamo、povo2.0の3つ。月20GBくらい使う人なら、月額は2,178円・2,970円・2,700円——大手キャリアの無制限プランを月8,000円とすると、年6万円前後が浮く計算です。この記事では3社の違いを実額で並べ、浮いたお金を新NISAに回すとどうなるかまで通しで見ていきます。



📑 目次
結論:迷ったら楽天モバイル、通信品質を優先するならahamo
先に結論をお伝えします。
- 楽天モバイル(Rakuten最強プラン):〜3GB 1,078円/〜20GB 2,178円/20GB超は無制限で3,278円。使った量で自動的に決まる
- ahamo:30GBで2,970円。大盛りオプション(+1,980円)で計110GB・4,950円
- povo2.0:基本料0円+トッピング制(3GB/30日990円、20GB/30日2,700円 など)
- データ量が月によってバラつく人・大容量を使う人は楽天モバイルが有利になりやすい
- 電波の安定を最優先するならahamo(ドコモ回線)。50代は仕事の連絡が途切れないことの価値が大きい
- サブ回線・ほとんど使わない人はpovo2.0。ただし180日ルール(有料トッピングを一定期間買わないと利用停止・解約の可能性)に注意
- 大手キャリア月8,000円から乗り換えれば、年6万円前後・月5,000円前後が浮く。これをそのまま新NISAへ
順に見ていきます。
3社の料金は「決まり方」がまるで違う
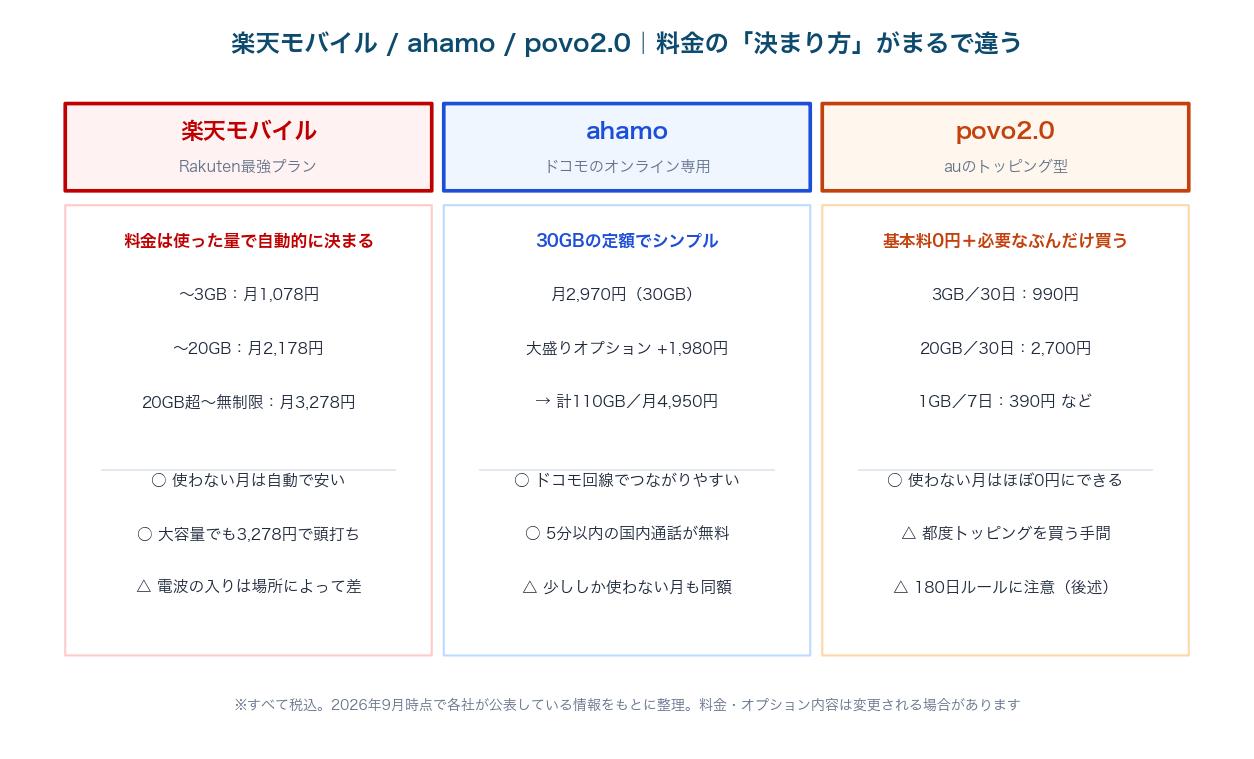
※すべて税込。料金・オプション内容・提供条件は変更される場合があります。申込前に必ず各社公式サイトでご確認ください。
楽天モバイル=使った量で自動的に決まる「段階制」
プランを選ぶ必要がありません。その月に使ったデータ量に応じて、1,078円・2,178円・3,278円のいずれかに自動で決まります。旅行や帰省で動画をたくさん見た月は上がり、家にこもっていた月は下がる——「プラン選びを間違える」という失敗が起きない構造です。
さらに20GBを超えるとそこから先は無制限で3,278円が上限。テザリングでパソコンをつないでも、自宅の固定回線代わりに使っても、月3,278円で頭打ちになります。ここが他社にない強みです。
弱点は電波の入り方に場所差があること。建物の奥や地下では他社より弱いという声が残ります。ただしパートナー回線への切り替えもあり、状況は年々変わっているので、自分の生活圏で実際に使えるかは公式のエリアマップで確認するのが確実です。
ahamo=30GB定額のシンプル型
月2,970円で30GB、それだけ。ドコモ回線をそのまま使うため、通信品質は大手キャリアと同等です。5分以内の国内通話が無料で付く点も、電話を使う機会が多い50代には効きます。
デメリットは「使わない月も2,970円」という点。月3GBしか使わない人にとっては、楽天モバイルの1,078円と比べて月1,892円・年22,704円の払いすぎになります。データ使用量が少ない人ほど、ahamoは割高です。
povo2.0=基本料0円のトッピング型
契約しているだけなら月額0円。必要なときに必要なぶんだけ「トッピング」を買うという、他にはない仕組みです。3GB/30日で990円、20GB/30日で2,700円など、使い方に合わせて選べます。
50代にとっての現実的な使い道は「メイン回線ではなくサブ回線」。災害時や電波が届かない場所のバックアップとして、もう1枚持っておくという使い方なら、基本料0円という設計が活きます。
ただし一定期間(180日)有料トッピングを購入しないと利用停止・契約解除となる可能性がある点は必ず押さえてください。「0円で放置」はできない設計です。
先にやること|自分が月に何GB使っているかを見る
比較サイトを何時間読んでも、ここを知らなければ答えは出ません。3社のどれが安いかは、あなたが月に何GB使うかで完全に入れ替わるからです。
- iPhone:設定 → モバイル通信 → 下にスクロールして「現在までの合計」。※前回リセットしてからの累計表示なので、月初にリセットしていないと正確な月間量にはなりません
- Android:設定 → ネットワークとインターネット → データ使用量(機種により名称が異なります)
- いちばん確実なのは契約中のキャリアのマイページ:直近3〜6か月の実績が月ごとに出ます。ここを見るのが最短です
- 見るのは「いちばん多かった月」:平均ではなく最大値で判断すると、乗り換え後に足りなくなる失敗を防げます
- 月3GB以下(自宅Wi-Fi中心・LINEとメールが主):楽天モバイル1,078円 または povo2.0の3GBトッピング990円
- 月5〜20GB(外で動画やナビをそこそこ使う):楽天モバイル2,178円が最安になりやすい
- 月20〜30GB(外で動画をよく見る):楽天モバイル3,278円(無制限)か ahamo 2,970円。通信品質を取るならahamo
- 月30GB超・テザリング多用:楽天モバイル3,278円が頭打ちで有利
月20GBで比べる|年間いくら浮くのか
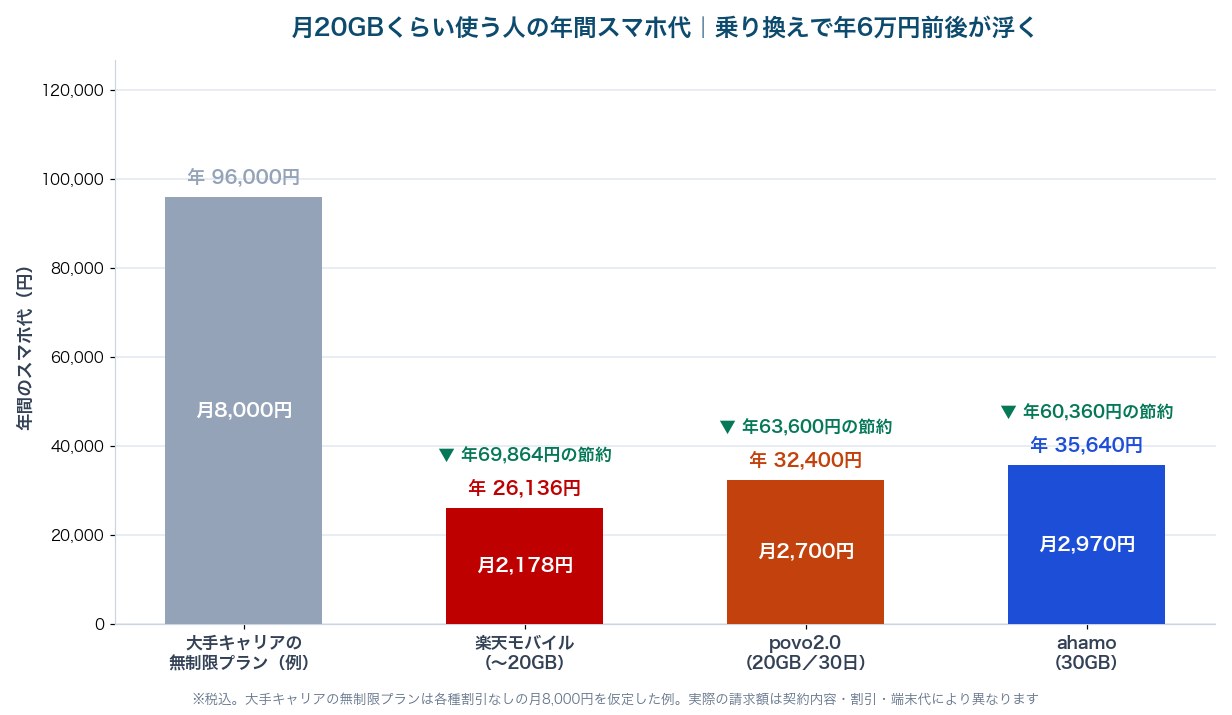
※税込。大手キャリアの無制限プランは各種割引なしの月8,000円を仮定した例です。実際の請求額は契約内容・家族割・端末代の分割により異なります。
- 大手キャリアの無制限プラン(例):月8,000円 → 年96,000円
- 楽天モバイル(〜20GB):月2,178円 → 年26,136円 → 年69,864円の節約
- povo2.0(20GB/30日):月2,700円 → 年32,400円 → 年63,600円の節約
- ahamo(30GB):月2,970円 → 年35,640円 → 年60,360円の節約
3社のどれを選んでも、年6万円前後は浮きます。3社間の差(年6,000〜9,000円)より、「乗り換えるかどうか」の差(年6万円)のほうが10倍大きい——ここが判断の要点です。
細かく比較して迷い続けるより、まず1社に決めて動いたほうが得だということになります。完璧な1社を探す時間が、そのまま毎月5,000円の損失になっていると考えてください。
固定費の見直しは他にもあります。自動車保険なら50代の自動車保険 ネット型 vs 代理店型|浮いた年3万円を新NISAへ、生命保険・医療保険なら50代の生命保険・医療保険 見直し術で整理しています。
楽天モバイルだけが持つ「2つ目の効果」
ここは投資ブログとして触れておきたい点です。楽天モバイルを契約すると、楽天市場での買い物のポイント倍率(SPU)が上がります。つまりスマホ代が下がるだけでなく、日常の買い物で貯まるポイントも増えるという二段構えになります。
- ①スマホ代が月5,800円下がる → そのぶんを毎月の積立に回す
- ②楽天市場でのポイント倍率が上がる → 日用品の買い物で貯まる楽天ポイントが増える
- ③貯まった楽天ポイントを楽天証券で投資信託の購入に充てる → 現金を1円も追加せずに投資額が増える
- → 「固定費削減」と「ポイント投資」が1本の線でつながります
ポイントで投資信託を買っても、値上がり益は同じように非課税枠の恩恵を受けられます。「ポイントだから遊びのお金」ではなく、立派な投資原資です。ポイント投資の具体的な始め方は楽天ポイント・Vポイントで新NISA|ポイ活を「ほったらかし投資」の元手に変える方法で扱っています。
ただしポイント目当てで不要なものを買っては本末転倒です。あくまで「もともと買う予定だったものの還元率が上がる」だけ——ここを取り違えないようにしてください。
浮いた月5,800円を新NISAへ回すとどうなるか
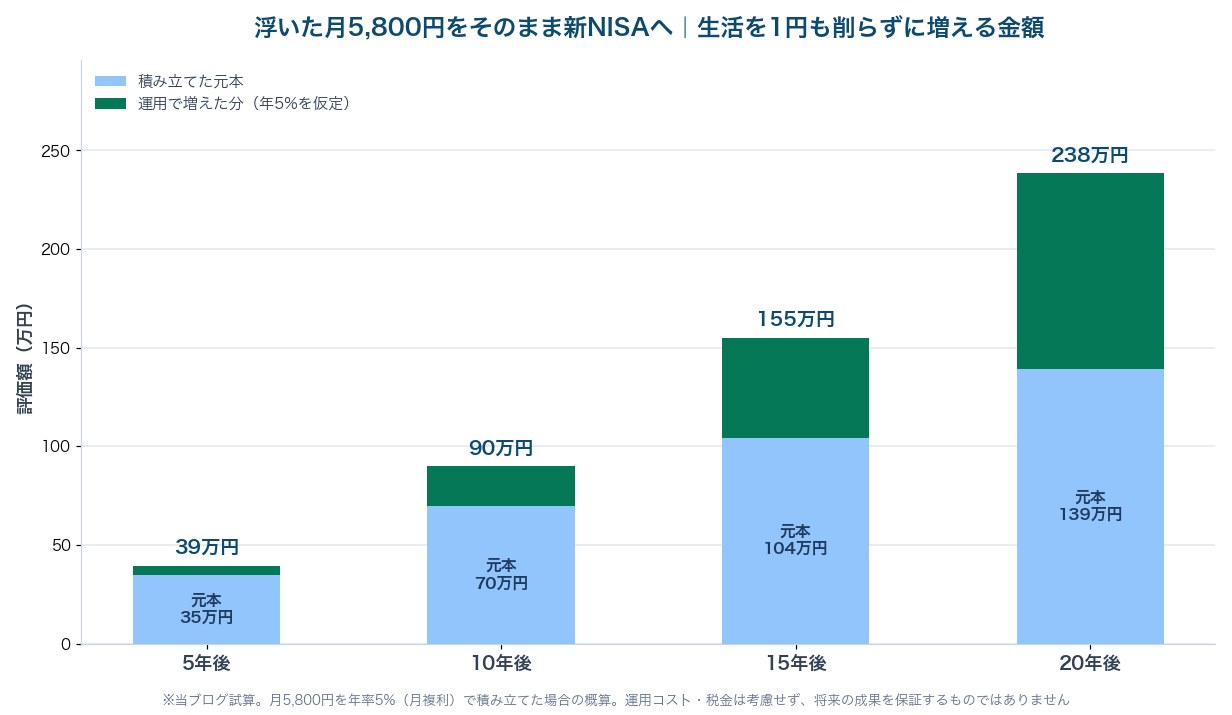
※年率5%(月複利)で運用できたと仮定した概算です。運用コスト・税金は考慮していません。将来の運用成果を保証するものではありません。
- 5年後:元本35万円 → 約39万円
- 10年後:元本70万円 → 約90万円
- 15年後:元本104万円 → 約155万円
- 20年後:元本139万円 → 約238万円
- しかも新NISAの枠内なら、増えた分に税金はかかりません
ここで重要なのは、この238万円をつくるために生活の質を1円も下げていないという点です。節約で月5,800円を絞り出すのは苦しいですが、スマホ代の見直しは「同じことができて、支払いだけ減る」——痛みのない削減です。
しかも一度乗り換えれば、その効果は毎月自動で続きます。1回の手続きが20年効き続ける——固定費の見直しが「効率のいい家計改善」と呼ばれるのはこのためです。同じ発想の実例は格安SIM乗り換えで浮いたお金を新NISAへ|固定費削減が「投資原資」に変わる方法でも整理しています。
なお積立に回す前に、生活防衛資金は確保しておいてください。浮いた分をすべて投資に回して、急な出費で取り崩すことになれば意味がありません。目安は新NISAの前に生活防衛資金はいくら必要?50代の目安・置き場所で確認できます。
50代がつまずく5つの注意点
- ①キャリアメールが使えなくなる:@docomo.ne.jp などのアドレスは、有料の持ち運びサービスを使わない限り失われます。先にGmailなどのフリーメールへ切り替え、重要なサービスの登録アドレスを変更しておくのが最優先です
- ②家族割・光回線セット割が外れる:自分だけ抜けると、残った家族の料金が上がることがあります。世帯全体で計算してから決めてください
- ③端末の分割払いが残っていないか:残債は乗り換え後も払い続けます(消えるわけではありません)。違約金の有無も併せて確認を
- ④povo2.0の180日ルール:一定期間 有料トッピングを購入しないと利用停止・契約解除の可能性。「0円で寝かせる」使い方はできません
- ⑤自分の生活圏の電波を確認する:自宅・職場・実家の3か所は、公式のエリアマップで必ずチェック。とくに楽天モバイルは場所差が出やすい点に注意
とくに①でつまずく人が多い
キャリアメールを銀行・証券口座・保険の連絡先に登録したままにしていると、乗り換え後に重要な通知が届かなくなります。証券口座の取引通知が届かない、というのは投資家にとって致命的です。
乗り換えを決めたら、手続きの前に「登録アドレスの棚卸し」を1時間だけやってください。銀行・証券・クレジットカード・保険・行政の5分野を確認しておけば、まず困りません。
乗り換えの手順|週末の1〜2時間で終わる
- ①データ使用量を確認する(10分):契約中キャリアのマイページで直近3〜6か月を見る
- ②登録メールアドレスを棚卸しする(1時間):銀行・証券・カード・保険・行政をフリーメールへ
- ③乗り換え先のエリアを確認する(10分):自宅・職場・実家の3か所
- ④今の端末が使えるか確認する(10分):各社の「動作確認済み端末」ページで型番を検索。SIMロックの有無も
- ⑤申し込む(30分):近年はMNP予約番号が不要な「MNPワンストップ」に対応している組み合わせが増えています(対象は各社公式で確認を)
- ⑥SIMが届いたら開通手続き(15分):案内どおりに進めれば完了
- ⑦浮いた金額を、その日のうちに積立設定する:ここまでやって初めて「投資原資」になります
⑦がいちばん抜けやすい工程です。浮いたお金は、意識しないと必ず生活費に溶けます。乗り換えた当日に、証券口座で積立額を5,800円増やす設定まで済ませてしまう——これが確実な方法です。
なお新NISAの対象商品や制度の詳細は、金融庁のNISA特設ウェブサイトで一次情報が確認できます。また通信契約でトラブルになった場合の相談先としては、国民生活センターの窓口が案内されています。
月20GB利用なら、楽天モバイル2,178円・povo2.0 2,700円・ahamo 2,970円。大手キャリア月8,000円からの乗り換えで、どれを選んでも年6万円前後が浮きます。3社間の差より「乗り換えるかどうか」の差のほうが10倍大きいので、迷い続けるより早く動くほうが得です。浮いた月5,800円を年5%で20年積み立てれば約238万円の試算——生活の質を下げずに、です。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽


浮いたお金の受け皿として証券口座がまだない方は、先に開設しておくと動きが止まりません。楽天モバイルと同じ楽天経済圏でそろえるなら楽天証券が扱いやすく、貯まった楽天ポイントをそのまま投資信託の購入に充てられます。
また楽天経済圏でポイントを効率よく貯めるなら、決済も楽天カードにそろえるのが素直な形です。年会費無料で、貯まったポイントは楽天証券での投資信託の購入にそのまま使えます。
※通信料金・ポイント還元率・キャンペーン条件は変更される場合があります。申込前に必ず各社の公式サイトで最新の条件をご確認ください。
あわせて読みたい関連記事
- 格安SIM乗り換えで浮いたお金を新NISAへ|50代の固定費削減が「投資原資」に変わる方法
- 50代の自動車保険 ネット型 vs 代理店型|浮いた年3万円を新NISAへ回す見直し術
- 50代の生命保険・医療保険 見直し術|固定費を削って投資原資を生み出す方法
- 楽天ポイント・Vポイントで新NISA|50代がポイ活を「ほったらかし投資」の元手に変える方法
- 楽天証券 vs SBI証券|50代の新NISAで選ぶなら結局どっち?
- 新NISAの前に生活防衛資金はいくら必要?50代の目安・置き場所・取り崩しルール
- 楽天経済圏 vs 三井住友経済圏|50代はどっちに寄せる
- PayPay証券 vs SBI証券|NISAはどっちが得?
まとめ:一度動けば、あとは20年効き続ける
- 楽天モバイルは〜3GB 1,078円/〜20GB 2,178円/20GB超は無制限3,278円(税込)。使った量で自動的に決まるのでプラン選びの失敗が起きない
- ahamoは30GBで2,970円(税込)。大盛りオプション+1,980円で計110GB・4,950円。ドコモ回線で通信品質が安定
- povo2.0は基本料0円+トッピング制(3GB/30日990円、20GB/30日2,700円 など)。サブ回線向き・180日ルールに注意
- 月20GBなら年間26,136円/32,400円/35,640円。大手キャリア月8,000円からなら年6万円前後の節約
- 3社間の差より「乗り換えるかどうか」の差のほうが10倍大きい。迷う時間そのものが損失
- 比較の前に、自分の月間データ使用量を確認する。見るのは平均ではなく「いちばん多かった月」
- 楽天モバイルはポイント倍率が上がる二次効果もあり、楽天証券でのポイント投資につながる
- 浮いた月5,800円を年5%で20年積み立てれば約238万円の試算(元本139万円)
- キャリアメール・家族割・端末残債・povoの180日ルール・電波の5点は事前確認が必須
- 乗り換えた当日に積立額を増やす設定まで済ませる。ここをやらないと浮いた分は生活費に溶けます
50代の資産形成で難しいのは、「投資に回すお金をどこから持ってくるか」です。給料を上げるのも、支出を我慢するのも、簡単ではありません。
でもスマホ代の見直しだけは、努力も我慢も要らずに月5,000円前後を生み出せます。しかも一度やれば、その効果は何もしなくても毎月続いていく。週末の1〜2時間を使うだけで、20年後に200万円以上の差になる可能性がある——そう考えると、動く価値のある作業ではないでしょうか。一緒にコツコツやっていきましょう!
通信費・保険・住居費といった固定費の見直しから、稼ぐ・増やす・守る・使うまで、お金にまつわる5つの力を通しで整理した一冊です。「どこから手をつけるか」の優先順位がはっきりします。
※本記事は2026年9月時点で各社が公表している楽天モバイル・ahamo・povo2.0の情報を基にした一般的な情報提供であり、特定のサービスの契約を推奨するものではありません。料金・データ容量・オプション内容・キャンペーン条件・ポイント還元率・提供エリアは変更される場合があるため、申込前に必ず各社の公式サイトで最新の条件をご確認ください。本文中の料金はすべて税込表示で、大手キャリアとの比較に用いた月8,000円は各種割引を適用しない場合の一例です。実際の請求額は契約内容・家族割・端末代の分割・各種割引により大きく異なります。通信品質・電波状況はご利用の場所により異なります。新NISAのシミュレーションは年率5%(月複利)で運用できたと仮定した概算であり、運用コスト・税金は考慮しておらず、将来の運用成果を保証するものではありません。最終的な判断はご自身の責任で行ってください。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント