
iDeCoをネット証券で始めるなら、候補に残りやすいのが「SBI証券」と「マネックス証券」です。どちらも運営管理手数料は誰でも0円。では何が違うのか——結論から言うと、違いが出るのは「選べる商品の数」と「電話がつながる時間」、そして新NISAとの組み合わせです。
50代のiDeCoは、残りの拠出期間が10年前後と短く、そのぶん受け取り方と、60歳前後の商品の入れ替えが大事になります。この記事では2026年9月時点の公表情報をもとに、2社の違いを50代の目線で整理しました。2026年12月の制度改正で掛金の上限が上がる点もあわせて確認します。
📢 応援クリックで励みになります!





📑 目次
結論:商品の幅ならSBI証券、相談のしやすさならマネックス証券
ざっくり結論(2026年9月時点の公表情報をもとに整理)
- 手数料は同じ。運営管理手数料は両社0円、共通手数料(加入時2,829円・毎月171円)はどこでも同額
- 商品の本数はSBI証券(セレクトプラン)が38本+定期預金1本、マネックス証券は約29本。幅広く選びたいならSBI証券
- 電話サポートは、マネックス証券が平日20時まで・土曜も受付。仕事帰りに相談したい会社員向き
- オルカン(eMAXIS Slim 全世界株式)はどちらでも選べる
- 新NISAを同じ会社でやるなら、クレカ積立に使うカード(三井住友カード/マネックスカード・dカード)で決めるのも合理的
→ 「債券・金・バランス型まで広く選びたい」ならSBI証券。「平日夜や土曜に電話で聞きながら進めたい」「NISAのdカード積立と一緒に管理したい」ならマネックス証券です。
手数料はどこまで同じ?毎月171円の中身
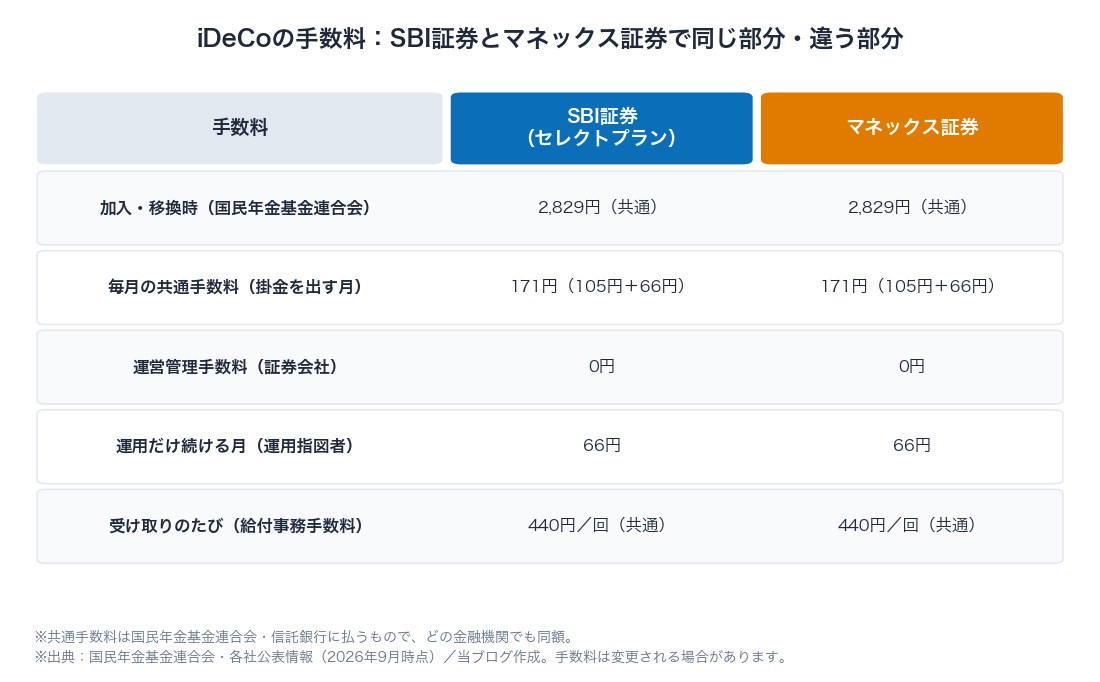
※2026年9月時点。手数料は変更される場合があります。
iDeCoで毎月かかるお金は、国民年金基金連合会に払う105円と、信託銀行に払う66円の合計171円です。これはどの金融機関で加入しても同じ。証券会社が独自に決める「運営管理手数料」は、SBI証券もマネックス証券も誰でも0円です。
50代が見落としやすいのは受け取るときの手数料です。年金として分けて受け取ると、受け取るたびに440円の給付事務手数料がかかります。年4回を10年受け取れば40回、合計17,600円。一時金で受け取れば1回分で済みます。受け取り方の選び方はiDeCoの受け取り方|一時金vs年金で詳しく書きました。
差が出る場面①:商品の数と中身
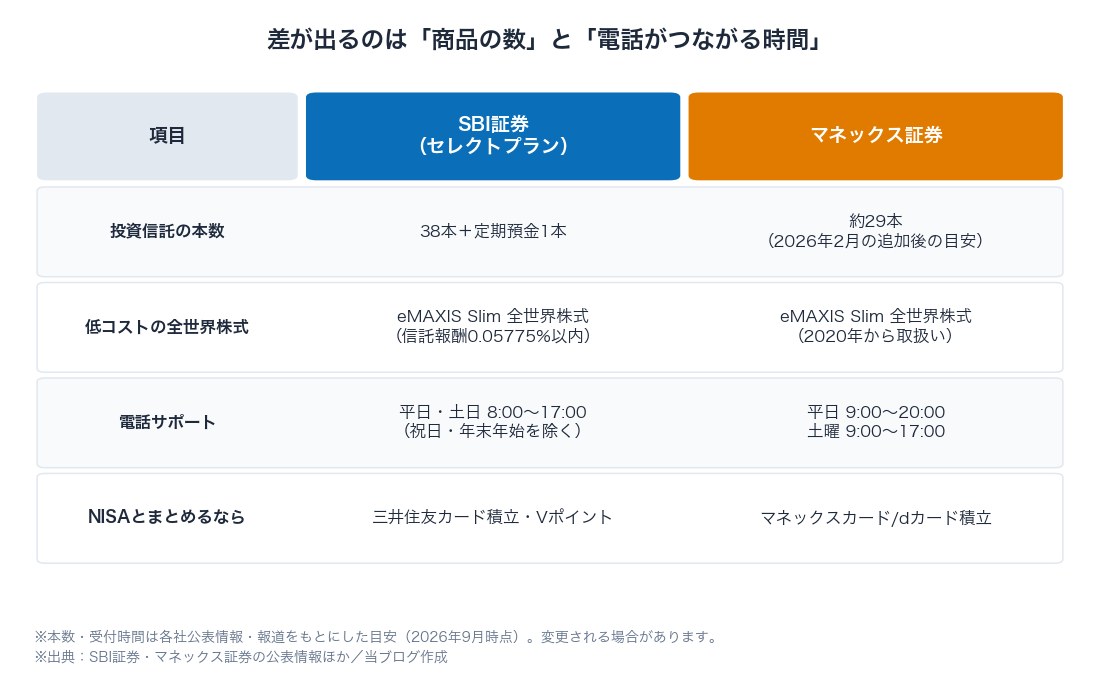
※本数・受付時間は2026年9月時点の目安。変更される場合があります。
SBI証券:低コストのインデックスが厚い
SBI証券のiDeCo(セレクトプラン)は、投資信託38本と定期預金1本。eMAXIS Slim 全世界株式(オール・カントリー、信託報酬0.05775%以内)、eMAXIS Slim 米国株式(S&P500、0.08140%以内)など、新NISAで人気の低コストファンドがそろっています。
マネックス証券:厳選型で約29本
マネックス証券のiDeCoは、本数を絞った厳選型です。eMAXIS Slim 全世界株式(オール・カントリー)は2020年から取り扱っており、2026年2月には金に投資する「マネックス・ゴールド・ファンド」が加わりました(マネックス証券 2026年2月26日のお知らせ)。
本数の多さが効くのは、60歳が近づいたときに値動きの小さい商品へ入れ替えたい場面です。株式100%のまま受け取り直前に暴落に当たると、受け取る金額がそのまま減ります。債券やバランス型、定期預金といった「逃げ先」が口座内にあるかは、50代にとって本数以上に大切なチェックポイントです。
差が出る場面②:電話がつながる時間
iDeCoは、勤務先に書いてもらう書類や、会社の企業型DCからの移換など、電話で聞かないと進まない場面が新NISAより多い制度です。
- マネックス証券:iDeCo専用ダイヤルは平日9:00〜20:00、土曜9:00〜17:00(祝日を除く)
- SBI証券:iDeCoのサポートデスクは平日・土日の8:00〜17:00(祝日・年末年始を除く)
SBI証券は日曜も受け付けている一方、夕方5時で終わります。マネックス証券は平日夜8時まで開いているので、仕事帰りに電話したい会社員にはありがたい設計です。どちらも受付時間は変わることがあるので、申込前に公式サイトで確認してください。
2026年12月の改正で、50代の掛金はどう変わる?
2026年12月の拠出分(2027年1月26日引落し分)から、iDeCoの掛金の上限が引き上げられます。会社員・公務員(第2号被保険者)は月62,000円(企業年金などの掛金との合計の枠)、自営業など第1号被保険者は月75,000円になります。また、条件を満たせば70歳になるまで掛金を出し続けられるようになります(厚生労働省の資料)。
50代にとってこれは、「残り時間が短いから」とあきらめていた人が、掛金を増やして追いつけるということです。ただし掛金を増やすほど、60歳以降の受け取りのしかた(退職金との順番)が大事になります。退職所得控除の「10年ルール」もあわせて確認しておきましょう。制度の基本はiDeCo公式サイト(国民年金基金連合会)が一次情報です。
50代の選び方|3つの質問で決める
- 新NISAをどちらかの会社ですでに使っている? → はいなら同じ会社でiDeCoも。資産が1つの画面で見られ、退職後の管理がラク
- 債券・金・バランス型など、出口に向けた入れ替え先を広く持ちたい? → はいならSBI証券
- 平日夜や土曜に電話で相談したい? → はいならマネックス証券
ほかの組み合わせはSBI証券 vs 楽天証券のiDeCo、マネックス証券 vs 松井証券のiDeCoで比べています。新NISAの口座としての違いはSBI証券 vs マネックス証券|新NISAはどっちをどうぞ。
マネックス証券の口座開設はこちら
この記事の結論は、「商品の幅ならSBI証券、相談のしやすさとNISAのdカード積立との組み合わせならマネックス証券」です。マネックス証券の証券口座を先に開いておくと、新NISAのクレカ積立とiDeCoを同じ会社でまとめて管理できます(iDeCoの申込は、口座開設後に公式サイトから手続きします)。
SBI証券を選ぶ方は、証券口座をポイントサイト「ハピタス」経由で開くと、公式の特典とは別にポイントが付きます(iDeCoの加入とは別枠です)。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽

あわせて読みたい関連記事
- SBI証券 vs 楽天証券のiDeCo|どっちを選ぶ?
- マネックス証券 vs 松井証券のiDeCo
- iDeCoの受け取り方|一時金vs年金 損しない選び方
- iDeCo 2026年12月改正で何が変わる?
- SBI証券 vs マネックス証券|新NISAはどっち
- 退職所得控除「5年ルール→10年ルール」改正
まとめ
この記事の要点
- 運営管理手数料は両社0円。加入時2,829円・毎月171円・受け取り1回440円はどこでも同じ
- 商品数はSBI証券38本+定期預金1本、マネックス証券約29本。オルカンはどちらでも選べる
- 電話はマネックス証券が平日20時・土曜も、SBI証券は土日も8〜17時
- 2026年12月拠出分から会社員の上限は月62,000円の枠に。50代でも追いつける余地が広がる
- 金融機関の変更は資産がいったん現金化されるので、最初の1社を慎重に
iDeCoは、始めてしまえばあとは毎月自動で続く仕組みです。最初の1社だけは、自分が買いたい商品と相談のしやすさで選んでおきましょう。一緒にコツコツやっていきましょう!
※本記事は2026年9月時点のSBI証券・マネックス証券・国民年金基金連合会・厚生労働省の公表情報にもとづく一般的な解説であり、特定の金融商品の購入を勧誘するものではありません。取扱商品・受付時間・手数料・制度の内容は変更される場合があります。最新の情報は必ず公式サイトでご確認のうえ、最終的な判断はご自身の責任でお願いします。投資は元本割れのリスクがあります。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント