
📢 応援クリックで励みになります!


「インデックスだけでは物足りない。少しはプロに任せる部分があってもいいのでは」——50代でこう考えたとき、候補に挙がる代表格が2本あります。セゾン投信の「セゾン資産形成の達人ファンド」と、レオス・キャピタルワークスの「ひふみプラス」です。
どちらもつみたて投資枠で買えるアクティブファンドで、長年の実績があります。実質的なコストは年1.54%と年1.078%——差は0.46ポイント。ところが過去5年のトータルリターン(年率)は+12.30%と+7.92%で、差は4.38ポイントもあります。



📑 目次
結論:腕比べではなく「世界株か、日本株か」を選んでいる
先に結論をまとめます。
- 実質的なコストはセゾン資産形成の達人ファンドが年1.54%、ひふみプラスが年1.078%(いずれも税込)
- セゾンはファンド・オブ・ファンズで、複数の外部ファンドを組み合わせて世界の株式に投資します
- ひふみプラスは日本株を中心に、海外株も一部組み入れて直接運用しています
- 過去5年のトータルリターン(年率)は+12.30%と+7.92%。差の4.38ポイントは、コスト差0.46ポイントの約9.5倍です
- 純資産総額はセゾンが約4,906億円、ひふみプラスが約7,288億円
- 参考までに、eMAXIS Slim 全世界株式(オール・カントリー)の信託報酬は年0.05775%。セゾンとは約27倍の開きです
- → この2本を比べる行為は「どちらのプロが優秀か」ではなく「世界株に賭けるか、日本株に賭けるか」を選ぶこと
まず全体像|2本のスペックを並べる
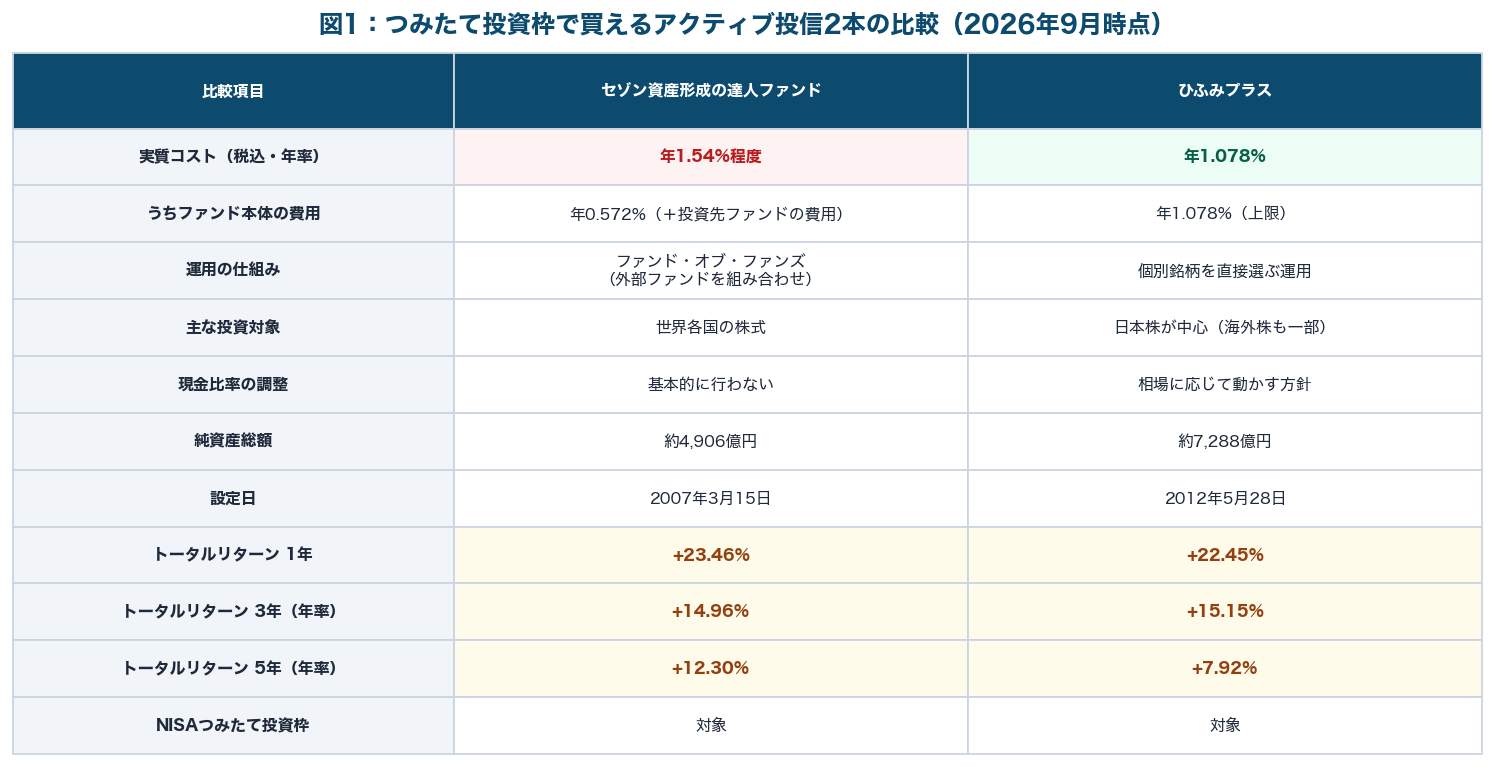
※信託報酬・純資産総額・NISA対象区分は変更される場合があります。購入前に必ず交付目論見書と各社公式サイトでご確認ください。
どちらも「つみたて投資枠で買えるアクティブ」という希少な立ち位置
つみたて投資枠の対象商品は、金融庁が定める一定の要件を満たしたものに限られます。対象は圧倒的にインデックスファンドが多く、アクティブファンドの本数は限られています。
セゾン資産形成の達人ファンドは2007年3月15日設定、ひふみプラスは2012年5月28日設定。どちらも10年以上の運用実績を積み、つみたて投資枠の対象として認められている数少ないアクティブファンドです。この点だけでも、玉石混交のアクティブ市場では上位の存在といえます。
コストは1.54%と1.078%|インデックスとの差は27倍
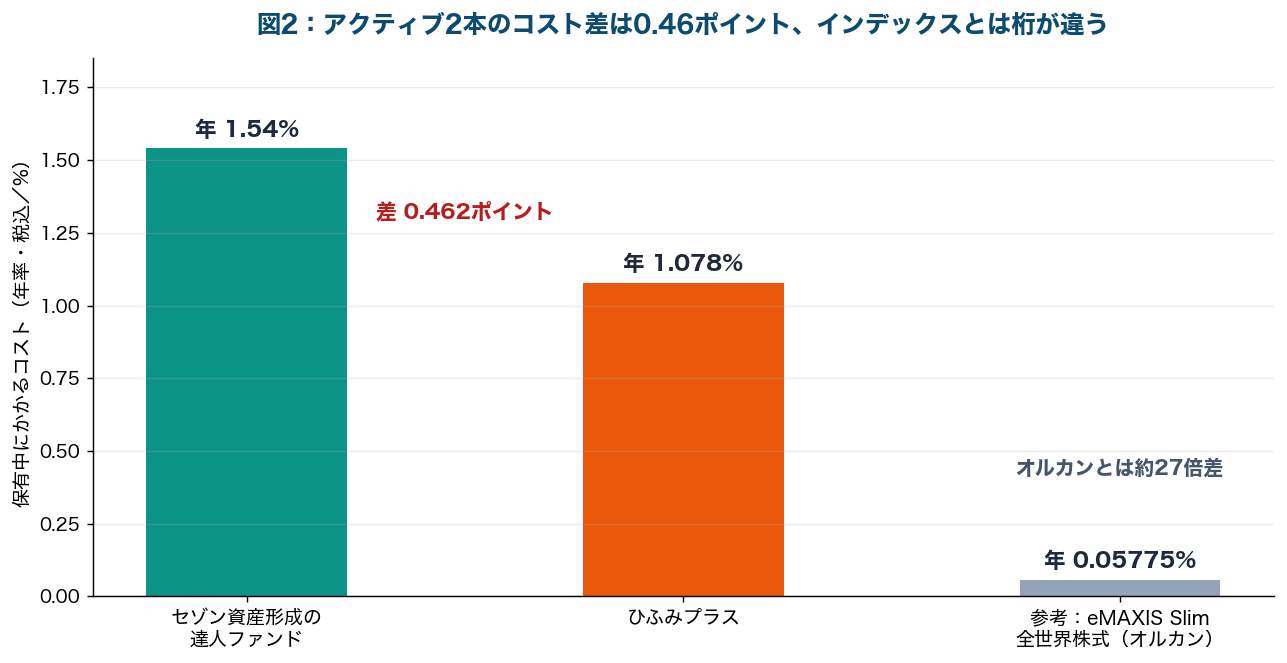
※セゾンの年1.54%は投資対象ファンドの費用を含む実質的な負担として販売会社が公表している値です。実質コストは決算期ごとに変動します。
- セゾン資産形成の達人ファンド:ファンド本体の運用管理費用 年0.572% + 投資対象ファンドの費用 → 実質 年1.54%程度
- ひふみプラス:年1.078%(税込・上限)
- 参考:eMAXIS Slim 全世界株式(オール・カントリー) → 年0.05775%
ここで一度、金額に置き換えてみます。500万円を10年持ったとき、支払うコストの累計はセゾンで約77万円、ひふみプラスで約54万円、オルカンで約2.9万円(評価額一定で単純計算した目安)。
アクティブとインデックスの差は、もはや桁が違います。「アクティブファンドはインデックスに勝てるのか」という議論が繰り返されるのは、この重い出発点があるからです。コスト全体の考え方は投資の「手数料・コスト」完全ガイド|20年でいくら差になるかで整理しました。
リターン差4.38ポイントの正体|コストの9倍以上が「市場の差」
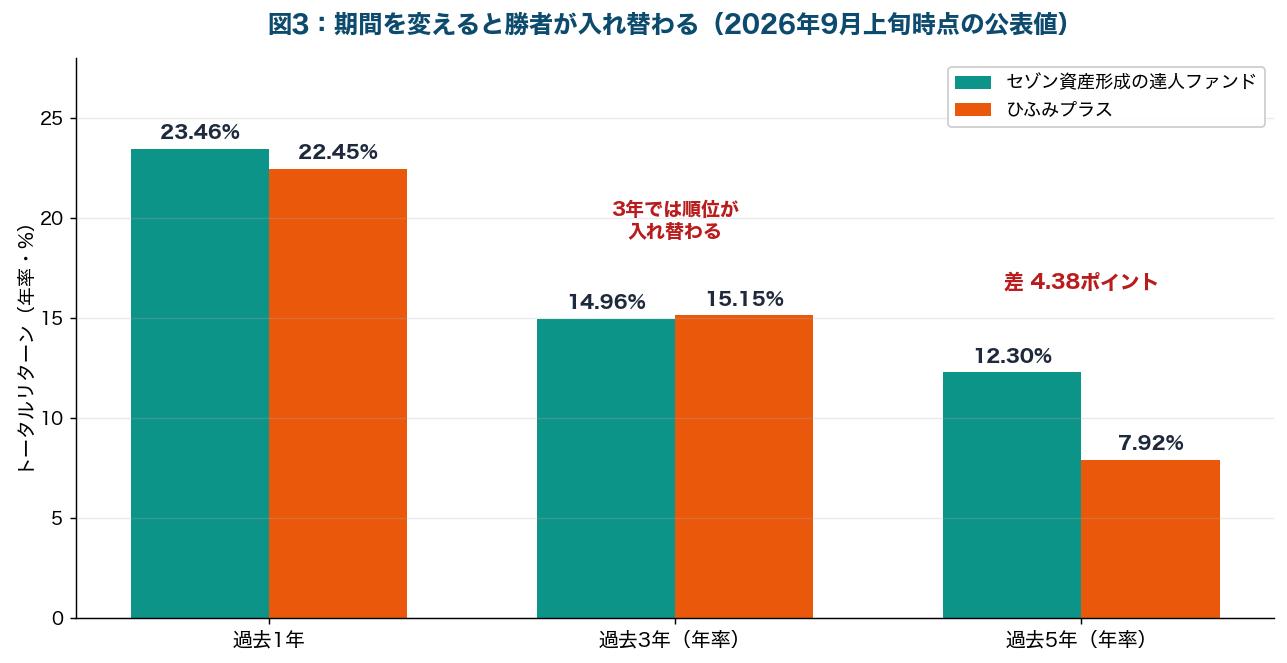
※過去の実績であり、将来のリターンを示すものでも保証するものでもありません。期間の取り方によって順位は変わります。
- セゾン資産形成の達人ファンド:1年 +23.46% / 3年 +14.96% / 5年 +12.30%
- ひふみプラス:1年 +22.45% / 3年 +15.15% / 5年 +7.92%
※過去の実績です。将来の運用成果を示唆または保証するものではありません。
期間を変えると、勝者が入れ替わる
ここが重要です。3年ではひふみプラスが+15.15%でわずかに上回り、5年ではセゾンが+12.30%と大きく上回ります。1年ではセゾンがやや優勢——切り取る期間によって、勝者が入れ替わります。
この現象には理由があります。5年という期間は、日本株が長く伸び悩んだ時期を含み、同時に米国を中心とする世界株が大きく上昇した時期でもあります。世界株中心のセゾンに追い風が吹き、日本株中心のひふみプラスには向かい風が吹いた期間だったということです。
逆に直近3年は日本株が復調した期間で、ひふみプラスが盛り返しています。つまりこの2本の成績差は、運用者の腕の差というより「どの市場にいたか」の差が大きい——これが数字の読み方です。日本株そのものの選び方はひふみプラス vs eMAXIS Slim 国内株式(TOPIX)|アクティブ投信は報われるかで詳しく扱っています。
中身の違い|ファンド・オブ・ファンズと直接運用
- セゾン資産形成の達人ファンド:複数の外部運用会社のファンドを組み合わせる「ファンド・オブ・ファンズ」。世界各国の株式に分散します
- ひふみプラス:レオス・キャピタルワークスが個別銘柄を直接選ぶ運用。日本株が中心で、海外株も一部組み入れます
コストが二重になる構造
ファンド・オブ・ファンズには、コスト面で構造的な特徴があります。ファンド本体の運用管理費用(年0.572%)に加えて、投資先のファンドが取る費用が乗ります。実質の負担が年1.54%程度になるのは、この二階建ての構造によるものです。
これは欠点というより、外部の運用会社を組み合わせる方式の必然です。ただ「表面の信託報酬が0.572%だから安い」と誤読しないよう注意が必要です。
ひふみプラスは「現金比率を動かせる」
ひふみシリーズの特徴として語られるのが、相場観に応じて株式の組入比率を下げ、現金の比率を高める運用です。下落局面でクッションになる可能性がある一方、上昇局面では取り残される可能性もあります。
インデックスファンドは常にフルインベストメント(ほぼ全額を株式に投資)ですから、ここは明確な性格の違いです。「下げに強いこと」を期待して買うなら理屈は通りますが、それが毎回うまくいく保証はありません。暴落時の考え方は暴落時の対応マニュアル|50代が守るべき行動原則にまとめています。
50代が確認したい「規模」の問題|大きくなったアクティブは動きにくい
純資産総額はセゾンが約4,906億円、ひふみプラスが約7,288億円です。インデックスファンドなら規模が大きいほど運用は安定しますが、アクティブファンドでは事情が少し違います。
- 小型株の比率を高めにくくなります。数千億円の資金では、時価総額の小さい会社を十分な量だけ買えません
- 売買のたびに自分自身が株価を動かしてしまいます(マーケットインパクト)
- 結果として、銘柄構成が大型株中心に寄り、指数に近づいていく傾向があります
「大きくなったアクティブファンドは、コストの高いインデックスファンドに近づく」——これはアクティブ運用でよく指摘される論点です。もちろん規模が大きいこと自体は、繰上償還のリスクが低いという安心材料でもあります。
買う前に、直近の月次レポートで組入上位銘柄を確認してみてください。そこに並んでいるのが誰もが知る大型株ばかりなら、年1%を超えるコストを払う理由をあらためて考える価値があります。
50代の選び方|3つの質問で決める
質問①:すでにインデックスで何を持っていますか
いちばん実務的な質問です。eMAXIS Slim 全世界株式やS&P500をすでに積み立てているなら、セゾン資産形成の達人ファンドは中身がかなり重なります。
同じ市場を、27倍のコストで買い直すことになりかねません。その場合、アクティブを足す意味があるとすれば、インデックスの中で比率が小さい領域——たとえば日本株や小型株のほうです。ひふみプラスのほうが「重ならない何かを足す」という目的には合います。何本持つべきかは新NISAはオルカン1本でいい?「1本集中」vs「複数分散」で整理しました。
質問②:アクティブに何を期待していますか
「インデックスより高いリターン」を期待するなら、期待どおりにならない可能性も同じだけ引き受けることになります。過去5年で見ればセゾンが優勢、過去3年で見ればひふみプラスが優勢——期間次第で答えが変わる世界です。
「下落局面で減り方を抑えてほしい」なら、現金比率を動かせるひふみプラスの設計に理屈はあります。ただし、これも毎回機能する保証はありません。おまかせ運用という選択肢との比較はロボアドバイザー vs 新NISA|50代は自分で運用すべきか任せるべきかで扱っています。
質問③:あと何年、持ち続けますか
コスト差は年数で効きます。50代から70代まで20年持つつもりなら、年1.5%のコストは複利で重くのしかかります。
逆に「資産の一部・10%程度をアクティブに振ってみる」という使い方なら、話は変わります。2,000万円のうち200万円をセゾンに置いても、10年のコスト累計は約31万円。「勉強代を含めた楽しみの枠」と割り切れる範囲なら、選択肢として否定するものではありません。全体の設計は50代の資産配分(アセットアロケーション)完全ガイド|リスク許容度診断をどうぞ。
50代が気をつけたい5つの注意点
- ①表面の信託報酬だけで比べない:セゾンはファンド・オブ・ファンズで、本体0.572%+投資先の費用=実質1.54%程度
- ②過去のリターンは期間の切り取りで変わる:5年ではセゾン、3年ではひふみプラスが優勢。1つの数字で決めない
- ③インデックスと中身が重なっていないか確認する:オルカン保有者がセゾンを足すと、同じ市場を27倍のコストで買い直す形に近づきます
- ④大きくなったアクティブは指数に近づく傾向:組入上位銘柄を月次レポートで確認してから決める
- ⑤入れすぎない:アクティブは資産全体の一部にとどめるのが一般的。主力はインデックスで組むのが基本形です
とくに②について
投資信託の広告や記事では、そのファンドがいちばん良く見える期間が選ばれがちです。5年・3年・1年と複数の期間を並べて、順位が入れ替わっていないかを見る癖をつけてください。
順位が入れ替わるということは、その差が「腕」ではなく「相場環境」で説明できる可能性が高いということです。逆に、どの期間でも一貫して上回っているなら、そこには何か再現性のある要因があるかもしれません——ただし、それも将来を保証はしません。
なお、投資信託の分類や仕組みについては投資信託協会の公式サイトでも図解付きで解説されています。つみたて投資枠の対象商品一覧は金融庁のサイトで随時更新されています。
実質コストは年1.54%と年1.078%で差は0.46ポイント。一方で過去5年のリターン差は4.38ポイント——差の大半はコストでも腕でもなく、世界株と日本株という「市場の違い」です。3年で見ると順位が入れ替わることが、その証拠。この2本を比べるという行為は、実は「どの市場に賭けるか」を選んでいる——そう理解して選べば、どちらを選んでも筋は通ります。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽

「組入銘柄を見てからアクティブを選びたい」という方へ。マネックス証券は投資信託の取扱本数が多く、企業分析ツール「銘柄スカウター」を無料で使えます。ファンドの組入上位銘柄を1社ずつ確認する、という使い方ができるのは大きな利点です。口座開設・維持は無料です。
※取扱商品・手数料・ツールの提供条件は変更される場合があります。申込前に必ず公式サイトでご確認ください。
また、「年1%のコストを払ってでもリターンを上乗せしたい」と考えている50代へ、先に確認しておきたい制度があります。まだ働いて所得税・住民税を払っているなら、iDeCoの掛金は全額が所得控除の対象です。相場に関係なく節税分が確定するため、アクティブファンドの上乗せリターンを期待するより先に効きます。運営管理手数料が無料の金融機関を選ぶのが前提です。
あわせて読みたい関連記事
- ひふみプラス vs eMAXIS Slim 国内株式(TOPIX)|アクティブ投信は報われるか
- ロボアドバイザー vs 新NISA|50代は自分で運用すべきか任せるべきか
- 新NISAはオルカン1本でいい?「1本集中」vs「複数分散」
- 投資の「手数料・コスト」完全ガイド|20年でいくら差になるか
- 50代の資産配分(アセットアロケーション)完全ガイド|リスク許容度診断
- 暴落時の対応マニュアル|50代が守るべき行動原則
- サクっとインド株式 vs iFreeNEXT|50代はどっち
まとめ:アクティブを買うなら「どの市場に賭けるか」を自分で決めている
- 実質コストはセゾン資産形成の達人ファンド 年1.54%、ひふみプラス 年1.078%(税込)
- セゾンはファンド・オブ・ファンズで本体0.572%+投資先ファンドの費用の二階建て
- ひふみプラスは日本株中心の直接運用。相場に応じて現金比率を動かせる設計
- 過去のトータルリターン(年率)は5年で+12.30%と+7.92%、3年で+14.96%と+15.15%
- 期間を変えると順位が入れ替わる=差の大半は腕ではなく市場環境で説明できます
- 純資産総額は約4,906億円と約7,288億円。規模が大きいアクティブは指数に近づく傾向
- 参考:eMAXIS Slim 全世界株式(オール・カントリー)は年0.05775%で、セゾンとは約27倍差
- オルカン保有者がセゾンを足すと、同じ市場を高いコストで買い直す形に近づきます
- どちらもつみたて投資枠の対象という、アクティブでは希少な立ち位置
- 結論:この2本の比較は「世界株か日本株か」の選択。主力はインデックス、アクティブは一部に
アクティブファンドを比べていると、つい「どちらが優秀か」を決めたくなります。でも数字を並べてみると、この2本は同じ土俵にすら立っていないことが分かります。
片方は世界の株、片方は日本の株——比べているつもりで、実は「どの市場に賭けるか」を選んでいる。それに気づくと、質問の立て方が変わります。「どちらが強いか」ではなく「自分の資産にいま足りない市場はどこか」——そこから逆算すれば、答えは自然に絞られます。一緒にコツコツやっていきましょう!
半世紀にわたって版を重ねる古典で、アクティブ運用とインデックス運用の勝敗を長期データで検証しています。アクティブファンドを選ぶ前に一度読んでおくと、期待値の置き方が変わります。
※本記事は2026年9月時点で公表されているセゾン資産形成の達人ファンドおよびひふみプラスに関する情報を基にした一般的な情報提供であり、特定の商品の購入を推奨するものではありません。信託報酬・管理費用・純資産総額・NISA対象区分・運用方針などは変更される場合があるため、購入前に必ず交付目論見書およびセゾン投信・レオス・キャピタルワークスの公式サイトで最新の内容をご確認ください。掲載しているトータルリターンは販売会社が公表する過去の実績であり、算出基準日や算出方法によって数値は異なります。過去の運用成績は将来の運用成果を示唆または保証するものではありません。本文中の試算は評価額一定などの前提を置いた概算です。株式に投資するファンドは、価格変動・為替変動・信用リスクなどにより元本を割り込む可能性があります。投資判断は必ずご自身の責任で行ってください。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント