
新NISAで日本株のファンドを買おうとすると、必ず突き当たる分かれ道があります。「プロが銘柄を選ぶアクティブ投信」と「指数にそのまま連動するインデックス投信」、どちらを選ぶかです。
日本株アクティブ投信の代表格がひふみプラス。対するインデックス側の定番がeMAXIS Slim 国内株式(TOPIX)です。信託報酬は年1.078%(上限)と年0.143%以内。その差は約0.935ポイント——数字だけ見れば7倍以上ですが、これを「高い」と切り捨てていいのかどうかは、実は別の話です。50代の新NISAでどちらを選ぶかの結論は、コアはeMAXIS Slim、ひふみプラスは上限を決めたサテライトです。



📑 目次
結論:50代のコアはeMAXIS Slim、ひふみプラスは「上限を決めて」サテライトに
先に結論をお伝えします。
- 信託報酬はひふみプラスが年1.078%(税込)を上限とする段階制、eMAXIS Slim 国内株式(TOPIX)は年0.143%(税込)以内。差は約0.935ポイント
- 500万円を20年持つと、この差だけで最終額に200万円前後の開きが出る試算(年5%を仮定した概算)
- 直近5年の成績では、ひふみプラスはTOPIXに大きく負けている(後述・月次レポートの公表値)
- コストは確実にかかるが、指数超えは約束されていない——この非対称性が50代には重い
- 60代以降に取り崩す「本命のお金」はインデックスで固めるのが基本
- それでもアクティブを持つなら「株式部分の1〜2割まで」など上限を先に決める。金額で管理すれば、当たっても外れても老後計画は壊れません
なぜこうなるのか、数字を順に見ていきます。
2本のスペックを並べる|1.078%と0.143%の中身
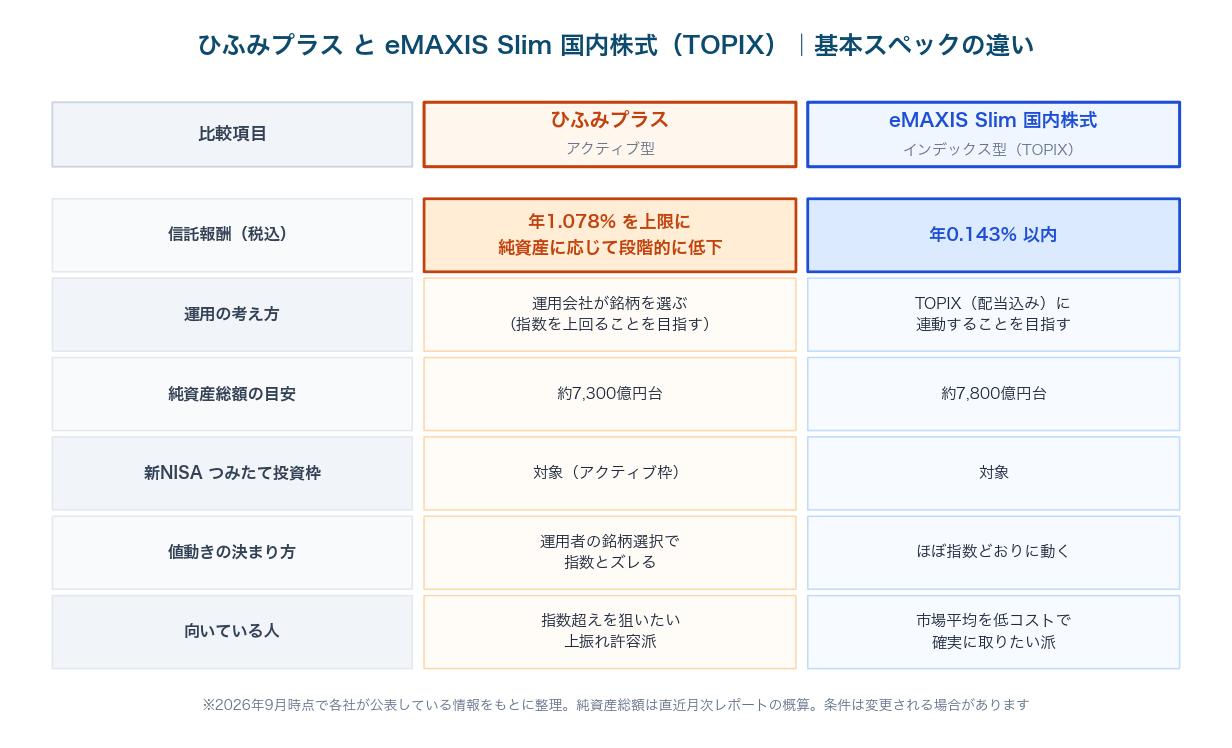
※信託報酬・純資産総額・対象枠は変更される場合があります。購入前に必ず目論見書と最新の月次レポートをご確認ください。
ひふみプラス=運用者が銘柄を選ぶアクティブ型
レオス・キャピタルワークスが運用する日本株アクティブ投信で、「守りながらふやす」という方針のもと、運用チームが企業を調査して銘柄を選び、TOPIXを上回ることを目指します。現金比率を機動的に上げ下げする点も特徴です。
信託報酬は年1.078%(税込)が上限で、純資産総額が一定額を超えた部分については料率が段階的に引き下がる「受益者還元型」を採用しています。規模が大きくなるほど実質的な負担率はわずかに下がる仕組みですが、それでもインデックス型とは桁が違います。具体的な段階と料率は目論見書に記載があるので、購入前に必ず確認してください。
eMAXIS Slim 国内株式(TOPIX)=指数に連動するインデックス型
三菱UFJアセットマネジメントが運用し、TOPIX(配当込み)に連動する成果を目指すファンドです。信託報酬は年0.143%(税込)以内。eMAXIS Slimシリーズは「業界最低水準の運用コストをめざし続ける」という方針を掲げており、他社が下げれば追随して下げてきた実績があります。
中身は東証に上場する幅広い日本株をまるごと持つイメージ。誰が運用しても結果はほぼ同じになるため、「運用者が交代したらどうしよう」という心配がありません。50代にとって、この「読めない変数が少ない」という性質は想像以上に価値があります。
直近5年、ひふみプラスはTOPIXに勝てたのか
ここが本記事でいちばん大事な数字です。アクティブ投信を判断する材料は、方針でも知名度でもなく「指数と比べてどうだったか」の一点に尽きます。
- 過去5年のリターン:ひふみプラス +66.11% / TOPIX +132.39%
- → 5年でおよそ66ポイント、指数に負けているという結果
- 同じ5年間、指数に連動するだけのファンドを持っていたほうが成績が良かったことになります
※出典:レオス・キャピタルワークス「ひふみプラス」2026年5月度 月次レポート(作成基準日2026年5月29日)の公表値。TOPIXは配当込み。過去の実績であり、将来の成果を示すものではありません。
ただし「5年で負けた=ダメ」とも言い切れない
公平に見ておきます。アクティブ投信は、指数と違う動きをするからこそ存在価値がある商品です。相場が一方向に上がった局面では、現金を持ったり銘柄を絞ったりするファンドは指数に置いていかれやすい——これは仕組み上ある程度避けられません。
逆に下落局面では、現金比率を上げられるアクティブ型のほうが減りにくいことがあります。ひふみシリーズが評価を集めたのも、もともとは下げ相場での粘り強さでした。つまり「上げ相場では負けやすく、下げ相場では守りやすい」という性格だと理解しておくのが公平です。
問題は、その性格が今後も続く保証がないこと、そしてその保険料として毎年0.935ポイント多く払い続けることです。暴落局面での考え方は暴落時の対応マニュアル|50代が守るべき行動原則で整理しています。
コスト差0.935%が20年でいくらになるか
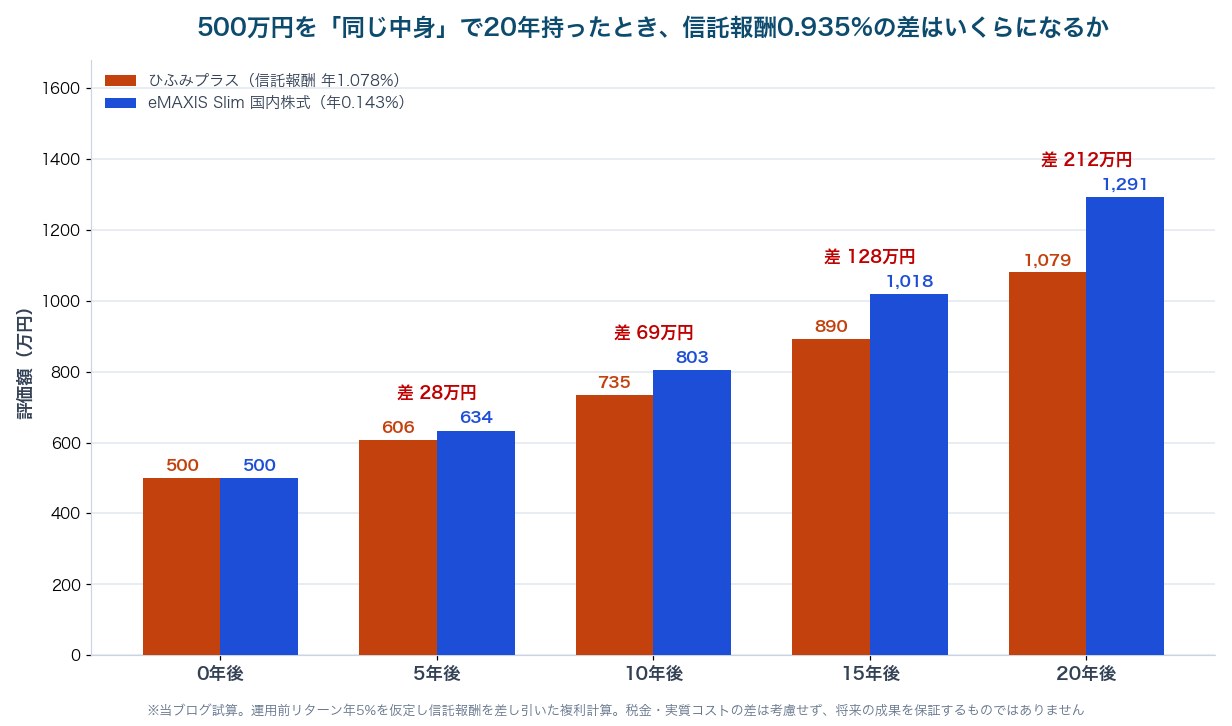
※運用前リターンを年5%と仮定し、そこから各ファンドの信託報酬を差し引いた複利計算の概算です。税金・売買コスト・実質コストの差は考慮していません。将来の運用成果を保証するものではありません。
- 5年後:ひふみプラス 約606万円 / eMAXIS Slim 約634万円 → 差 約28万円
- 10年後:約735万円 / 約803万円 → 差 約69万円
- 15年後:約890万円 / 約1,018万円 → 差 約128万円
- 20年後:約1,079万円 / 約1,291万円 → 差 約212万円
ここで確認しておきたいのは、この試算が「両者の値動きがまったく同じだったら」という前提だという点です。つまりこの200万円強は、ひふみプラスが指数を上回って初めて取り返せる”ハンデ”にあたります。
ひふみプラスが20年でこのハンデを埋めるには、毎年およそ1ポイント近くTOPIXを上回り続ける必要がある——これはプロでも簡単な数字ではありません。「アクティブ投信の多くが長期では指数に勝てない」と言われる背景は、能力の問題というより、この構造にあります。
手数料が長期でどう効くかの全体像は投資の「手数料・コスト」完全ガイド|20年でいくら差になるかで詳しく扱っています。
「規模が大きくなると指数に似てくる」問題
アクティブ投信には、成功すると自分の首を絞めるという構造的なジレンマがあります。
- 小型株を大量に買えなくなる:数千億円の資金で時価総額の小さい会社を買うと、自分の買いで株価が動いてしまう
- 結果として大型株中心にならざるを得ない:大型株中心=TOPIXの中身に近づく
- 値動きが指数に似てくる:それでも信託報酬は高いままという状態になりやすい
- 機動的な売買がしにくくなる:ポジションの入れ替えに時間とコストがかかる
ひふみプラスの純資産総額は直近の月次レポートで約7,300億円台。「小さいうちは身軽に動けた戦略が、大きくなると同じようには使えない」——これは特定の運用会社の問題ではなく、規模を得たアクティブ投信に共通して起きることです。
50代の使い分け|コア・サテライトで線を引く
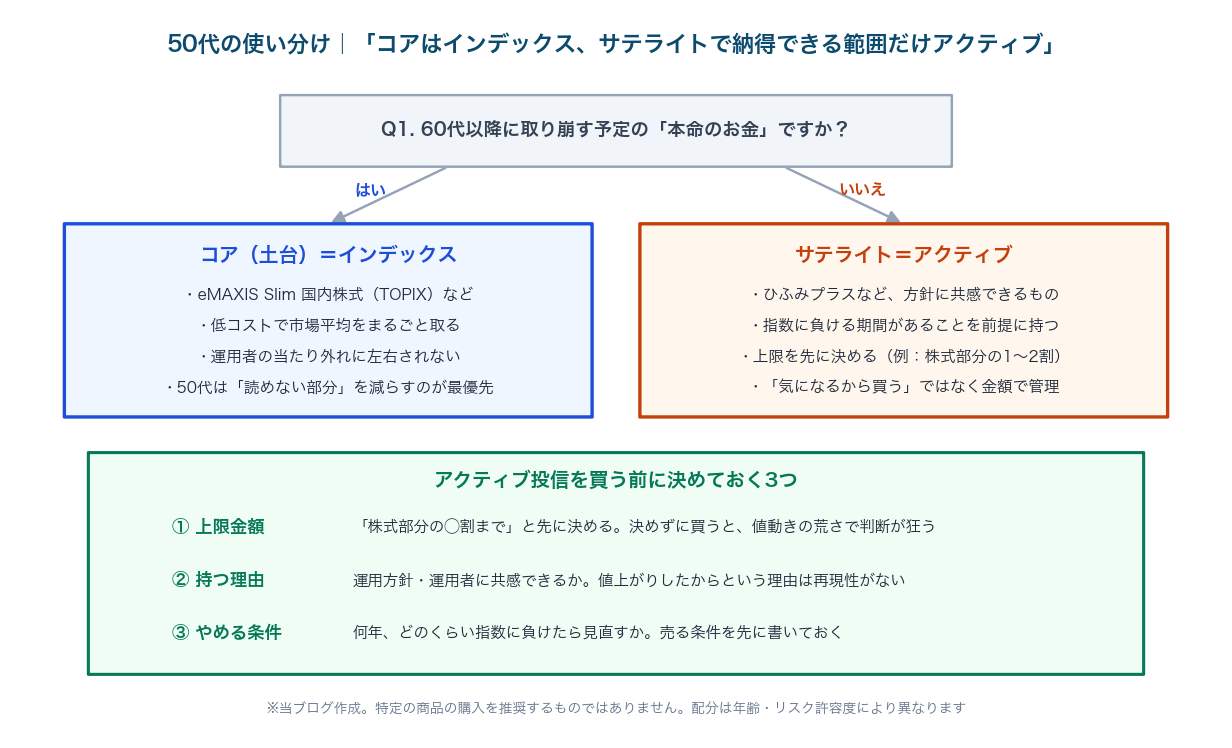
※特定の商品の購入を推奨するものではありません。適切な配分は年齢・収入・リスク許容度により異なります。
コア(土台)は迷わずインデックス
60代以降に実際に取り崩して生活費に充てるお金は、eMAXIS Slim 国内株式(TOPIX)のような低コストのインデックスで固める——これが基本形です。50代は運用期間が20代・30代より短く、失敗をやり直す時間が少ない。だからこそ「読めない部分」を減らすことが最優先になります。
なお日本株だけに寄せるのも偏りです。全世界株や米国株と組み合わせて、日本株はその一部として持つのが現実的。オルカン系との比較はオルカンはどれを買う?eMAXIS Slim vs 楽天・プラス vs Tracersで整理しています。
サテライトは「上限を先に決める」
それでもひふみプラスを持ちたい、という判断は否定されるものではありません。問題は金額のコントロールを失うことです。
- ①上限金額:「株式部分の1〜2割まで」など、買う前に上限を決める。決めずに買い増すと、値動きの荒さで判断が狂います
- ②持つ理由:運用方針や運用チームに共感できるか。「値上がりしていたから」は再現性のない理由です
- ③やめる条件:何年、どのくらい指数に負けたら見直すかを先に書いておく。売る条件を決めていないと、いつまでも持ち続けることになります
③がとくに効きます。「3年間、TOPIXに年平均で2ポイント以上負けたら見直す」のように条件を紙に書いておけば、感情で判断せずに済みます。配分全体の考え方は50代の資産配分(アセットアロケーション)完全ガイドをどうぞ。
新NISAのどの枠で買うか|つみたて枠と成長投資枠
どちらも新NISAで買えますが、枠の使い方には整理が必要です。
- つみたて投資枠(年120万円):コアとなる低コストインデックスを毎月自動で積み立てるのが基本の使い方
- 成長投資枠(年240万円):アクティブ投信や個別株、ETFなどを入れるならこちらが扱いやすい
- ひふみプラスはつみたて投資枠の対象にもなっていますが、「つみたて枠で買えるから安心」という意味ではありません。対象商品であることと、自分に合うかは別の話です
- 非課税の器を使うほど、コストの差はそのまま手取りの差になります。税金で目減りしない分、信託報酬の重みが相対的に増す点に注意
つみたて枠と成長投資枠の使い分け全体は50代はつみたて投資枠と成長投資枠どっちを使うべき?で詳しく扱っています。
なお新NISAの対象商品は金融庁が一覧で公表しています。「この商品はつみたて投資枠で買えるのか」を確認したいときは、金融庁のNISA特設ウェブサイトで対象商品リストを見るのが確実です。ファンドの仕組みそのものを基礎から確認したい方は、投資信託協会の公式サイトにも図解付きの解説があります。
50代が気をつけたい5つの注意点
- ①信託報酬だけで実質コストは決まらない:売買委託手数料や監査費用などを含めた「実質コスト」は運用報告書で確認できます。アクティブ型は売買が多い分、上乗せが大きくなりがちです
- ②直近の成績で乗り換えない:「負けているから売る/勝っているから買う」を繰り返すと、高く買って安く売る動きになりやすい。判断は先に決めた条件で
- ③日本株に寄せすぎない:給与も年金も円建ての50代は、すでに「日本経済に賭けている」状態。日本株比率は意識して抑えるのが基本です
- ④特定口座で含み益がある場合は乗り換えに税金:売却益に約20.315%。移し替えの是非は特定口座→新NISA乗り換え戦略で確認を
- ⑤運用者への依存はリスクでもある:アクティブ投信は運用体制の変更が成績に影響し得ます。インデックスにはこの心配がありません
とくに①は差が出やすい
目論見書に書かれた信託報酬と、実際にかかった実質コストは一致しません。アクティブ型は組入銘柄の入れ替えが多いため、売買にともなうコストが上乗せされやすいのが実情です。年1回発行される運用報告書に「1万口当たりの費用明細」が載っているので、購入前に一度は目を通しておくと安心です。
信託報酬はひふみプラスが年1.078%上限、eMAXIS Slim 国内株式(TOPIX)が年0.143%以内で、差は約0.935ポイント。500万円を20年持てば、この差だけで200万円前後の開きが出る試算です。直近5年の公表値ではひふみプラスはTOPIXに大きく負けていますが、下げ相場に強いという性格もあります。50代の現実解は「コアはインデックス、アクティブは上限を決めてサテライト」です。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽


「アクティブとインデックス、実際の中身を自分で見比べたい」という方には、分析ツールが充実した証券会社が向いています。マネックス証券は銘柄分析ツール「銘柄スカウター」を無料で使え、投信の実質コストや組入銘柄を確認しながら比較できるのが特徴です。口座開設・維持は無料です。
※取扱いファンド・手数料・ツールの提供条件は変更される場合があります。申込前に必ず公式サイトでご確認ください。
また、まだ働いて所得税・住民税を払っている50代なら、iDeCoという非課税の器も併せて検討する価値があります。掛金が全額所得控除になるため、運用成績に関係なく節税分がそのまま乗るのが強みです。運営管理手数料が無料の金融機関を選ぶのが前提になります。
あわせて読みたい関連記事
- S&P500投信はどれを買う?eMAXIS Slim vs 楽天・プラス vs SBI・V
- オルカンはどれを買う?eMAXIS Slim vs 楽天・プラス vs Tracers
- 投資の「手数料・コスト」完全ガイド|信託報酬・隠れコストが20年でいくら差になるか
- 新NISAの成長投資枠は「個別株」と「投資信託」どっちで埋める?
- 50代の資産配分(アセットアロケーション)完全ガイド
- 新NISAはオルカン1本でいい?「1本集中」vs「複数分散」
- eMAXIS Slim 国内株式(日経平均)vs(TOPIX)|信託報酬は同じ0.143%、50代の新NISAで日本株はどっちを選ぶ?2026年10月のTOPIX改革も踏まえて比較【2026年最新】
- Tracers S&P500配当貴族インデックス vs eMAXIS Slim 米国株式(S&P500)|50代の新NISAで「25年連続増配」に賭ける価値はあるか?信託報酬0.1155%と0.08140%の差を検証【2026年最新】
- セゾン資産形成の達人ファンド vs ひふみプラス|50代のアクティブ投信はどっち?
まとめ:コストは確実、指数超えは不確実
- ひふみプラスの信託報酬は年1.078%(税込)が上限で、純資産に応じて段階的に引き下がる受益者還元型
- eMAXIS Slim 国内株式(TOPIX)は年0.143%(税込)以内。差は約0.935ポイント
- 500万円・20年・年5%を仮定した試算では、コスト差だけで最終額に約212万円の開き
- 2026年5月度の月次レポート公表値では、過去5年のリターンはひふみプラス+66.11%、TOPIX+132.39%
- アクティブは上げ相場で負けやすく、下げ相場で守りやすいという性格。ただし今後も続く保証はありません
- 純資産が大きくなるほど大型株中心になり、指数に似てくるという構造的なジレンマがある
- コストは確実にかかるが、指数超えは約束されていない——この非対称性が50代には重い
- コア(本命のお金)はインデックス、アクティブは上限を決めてサテライトが現実解
- 買う前に「上限金額・持つ理由・やめる条件」の3つを決めておく
- 信託報酬だけでなく、運用報告書の実質コストも確認する
アクティブ投信の議論は「良い・悪い」で語られがちですが、50代にとっての本質は、老後資金の土台を不確実なものに預けないことだと思います。
コストは何があっても毎年確実に引かれます。一方で指数超えは、誰にも約束できません。この非対称を理解したうえで、「土台は指数、遊びは金額を決めて」と線を引けば、どちらを選んでも老後計画は壊れません。一緒にコツコツやっていきましょう!
配当と再投資の力、そして「成長への期待に払いすぎる」という投資家の癖を、長期データで検証した名著です。アクティブとインデックスの議論を、感情ではなくデータで考えられるようになります。
※本記事は2026年9月時点で公表されているひふみプラス(レオス・キャピタルワークス)およびeMAXIS Slim 国内株式(TOPIX)(三菱UFJアセットマネジメント)の情報を基にした一般的な情報提供であり、特定の金融商品の購入・売却を推奨するものではありません。信託報酬・実質コスト・純資産総額・新NISAの対象区分などは変更される場合があるため、購入前に必ず各運用会社の交付目論見書・月次レポート・運用報告書で最新の内容をご確認ください。本文中の運用成績は各社が公表した過去の実績であり、将来の運用成果を示すものではありません。シミュレーションは運用前リターンを年5%と仮定し信託報酬を差し引いた複利計算の概算で、税金・売買コスト・実質コストの差は考慮していません。投資判断は必ずご自身の責任で行ってください。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント