
新NISAで日本株のインデックスを買おうとすると、証券会社の検索結果にほとんど同じ名前のファンドが2本並びます。eMAXIS Slim 国内株式(日経平均)とeMAXIS Slim 国内株式(TOPIX)です。
同じ運用会社、同じシリーズ、そして信託報酬はどちらも年0.143%(税込)以内で同額。コストで比較しようとすると、この2本は差がつきません。ではどこで決めればいいのか——答えは「中身がまったく違う」という一点にあります。しかもTOPIX側は2026年10月から中身が入れ替わっていく途中という、今年ならではの事情もあります。



📑 目次
結論:コストが同じなら、50代の土台はTOPIX側が扱いやすい
先に結論からお伝えします。
- 信託報酬はどちらも年0.143%(税込)以内で同額。コストでは差がつかない
- 日経平均=225銘柄・株価平均型。株価の高い数銘柄の値動きで指数全体が大きく振れる
- TOPIX=約1,700銘柄・時価総額加重型。幅広い日本株を「会社の規模の比率どおり」に持つ形
- 老後に取り崩す「本命のお金」の土台にするなら、分散が効くTOPIX側が扱いやすいというのが本記事の立場
- 日経平均は値動きが大きい分、上がる局面では強い。「攻めの色がある日本株」だと理解したうえで選ぶなら十分あり
- ただしTOPIXは2026年10月から第2段階の銘柄絞り込みが始まる。「約1,700銘柄」は今後変わっていく前提で見る
- どちらを選んでも、日本株は資産全体の一部にとどめるのが50代の基本
なぜこうなるのか、順番に見ていきます。
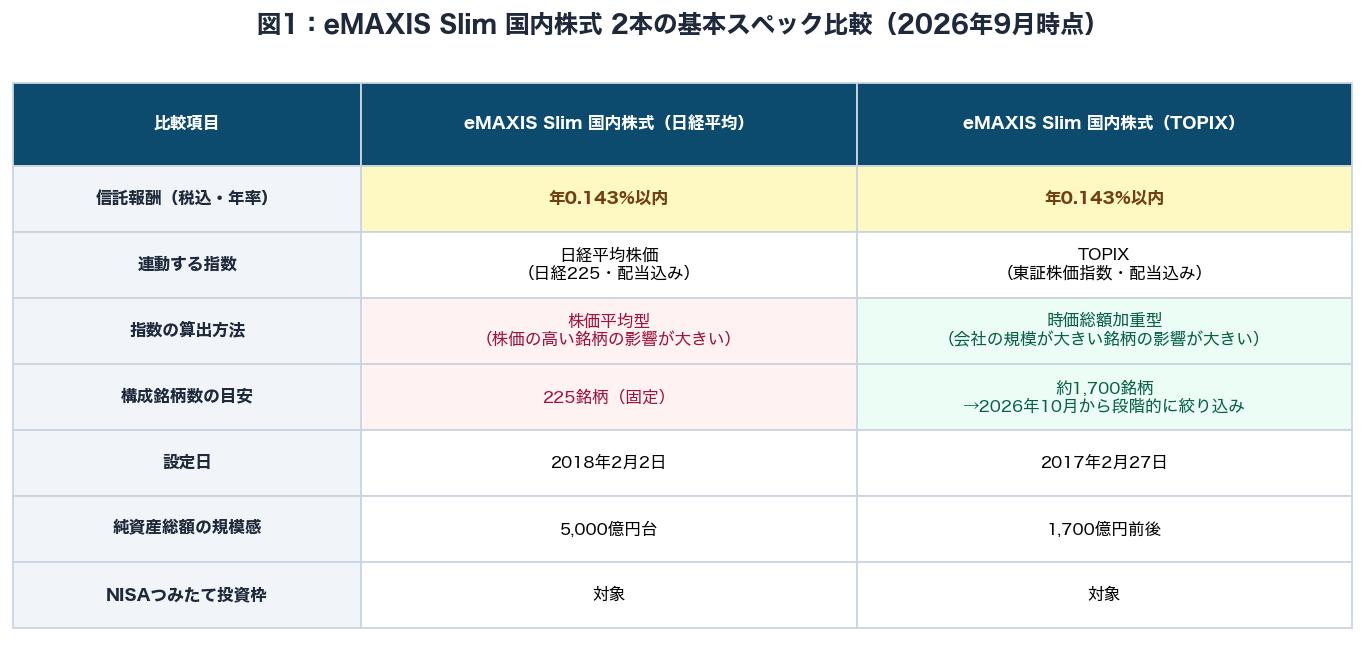
2本のスペックを並べる|信託報酬は同じ年0.143%以内
※信託報酬・純資産総額・構成銘柄数・NISAの対象区分は変更される場合があります。購入前に必ず交付目論見書と最新の月次レポートをご確認ください。
同じシリーズ・同じ運用会社・同じコスト
どちらも三菱UFJアセットマネジメントが運用するeMAXIS Slimシリーズで、信託報酬は年0.143%(税込)以内で同額です。eMAXIS Slimは「業界最低水準の運用コストをめざし続ける」方針を掲げており、他社が引き下げれば追随してきた実績があります。
どちらもNISAのつみたて投資枠の対象で、月100円から積み立てられる点も同じ。つまり「買いやすさ」「コスト」「運用会社の信頼性」では、この2本に優劣はつきません。
違うのは規模と歴史
純資産総額を見ると日経平均版が5,000億円台、TOPIX版が1,700億円前後という規模感です(2026年夏時点の公表値の概算)。日経平均版のほうが後発(2018年設定)にもかかわらず資金を集めているのは、日経平均という名前の知名度の高さが大きいと考えられます。
ただし、インデックスファンドの場合「純資産が大きいほど良い」とは限りません。一定の規模があれば運用は安定して行えますし、繰上償還(途中で運用が終わってしまうこと)のリスクも実質的に小さくなります。1,700億円という規模は、その意味では十分な水準です。
決定的な違いは「指数の作り方」|株価平均型 vs 時価総額加重型
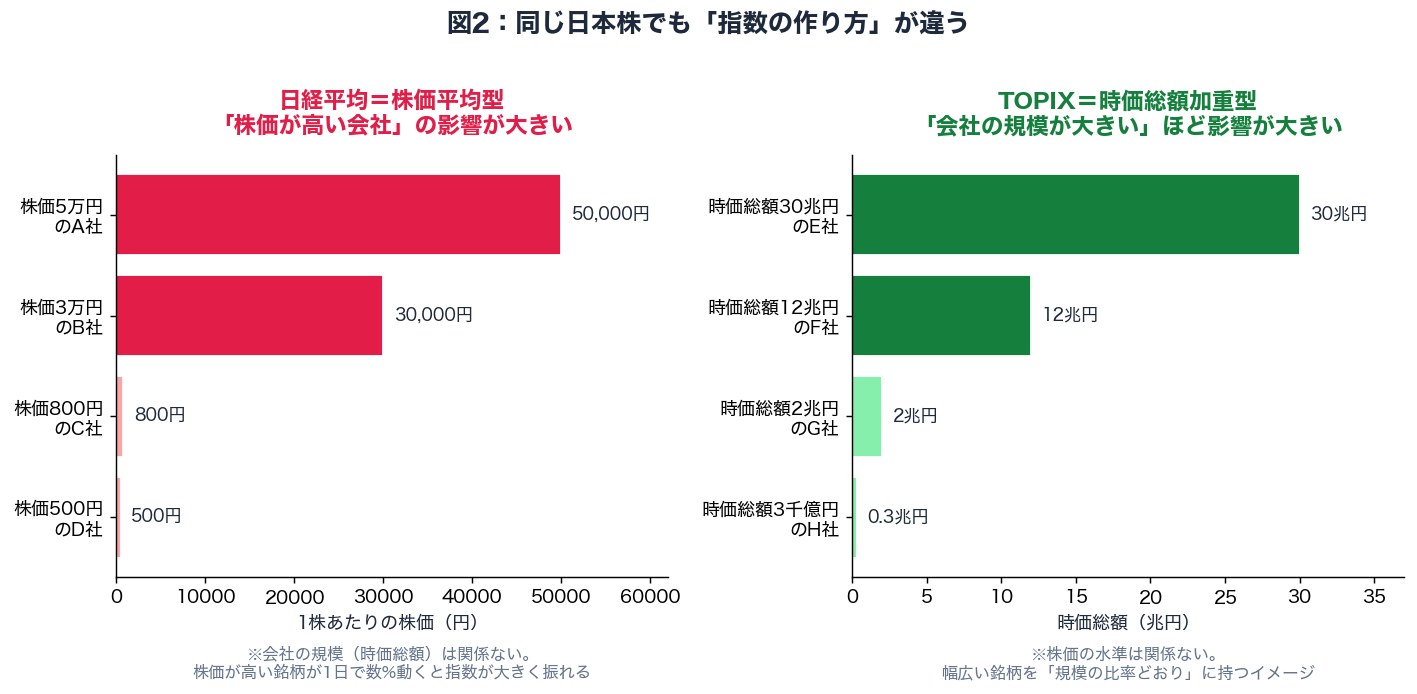
ここが本記事の核心です。同じ「日本株のインデックス」でも、指数の計算方法が違うと、まったく別の資産になります。
※実際の指数計算には除数調整などのルールがあります。仕組みの理解を助けるための簡略図です。
日経平均=「株価が高い会社」の影響が大きい
日経平均株価は、選ばれた225銘柄の株価を平均するという発想でつくられた指数です。会社の規模ではなく「1株あたりの株価がいくらか」で影響度が決まります。
この結果、株価の水準が高い銘柄(値がさ株)が指数を動かす主役になります。ニュースでよく名前が出るのは、ファーストリテイリング、アドバンテスト、東京エレクトロン、ソフトバンクグループといった顔ぶれです。市況ニュースでは「アドバンテストとソフトバンクGの2銘柄で日経平均を約362円押し上げ」(2026年8月26日の大引け時点の報道)といった表現が日常的に出てきます。
- 225銘柄に分散しているように見えて、実際の値動きは上位数銘柄に大きく左右される
- 上位に半導体関連が多く入っている時期は、実質的に「半導体の指数」に近い性格になる
- これは欠点ではなく「そういう仕組み」。ただし分散を期待して買うと、期待と中身がズレます
TOPIX=「会社の規模が大きい会社」の影響が大きい
TOPIX(東証株価指数)は、構成銘柄の時価総額を合計して指数化したものです。株価が1株100円だろうと5万円だろうと関係なく、「会社の規模」に応じた比率で持つ形になります。
構成銘柄数は現状およそ1,700銘柄。幅広い業種・規模の日本企業をまるごと持つイメージに近く、特定の数銘柄で指数が振り回されにくいのが特徴です。「日本経済全体の平均点を買う」という表現がしっくりくるのはTOPIX側です。
2026年10月から始まるTOPIX改革|中身が絞り込まれていく
2026年に日本株インデックスを検討するなら、TOPIX側で進行中の改革を知っておく必要があります。
※スケジュール・選定基準・最終的な銘柄数は今後変更される可能性があります。最新情報はJPXの公表資料をご確認ください。
約2,170銘柄 → 約1,700銘柄 → その先へ
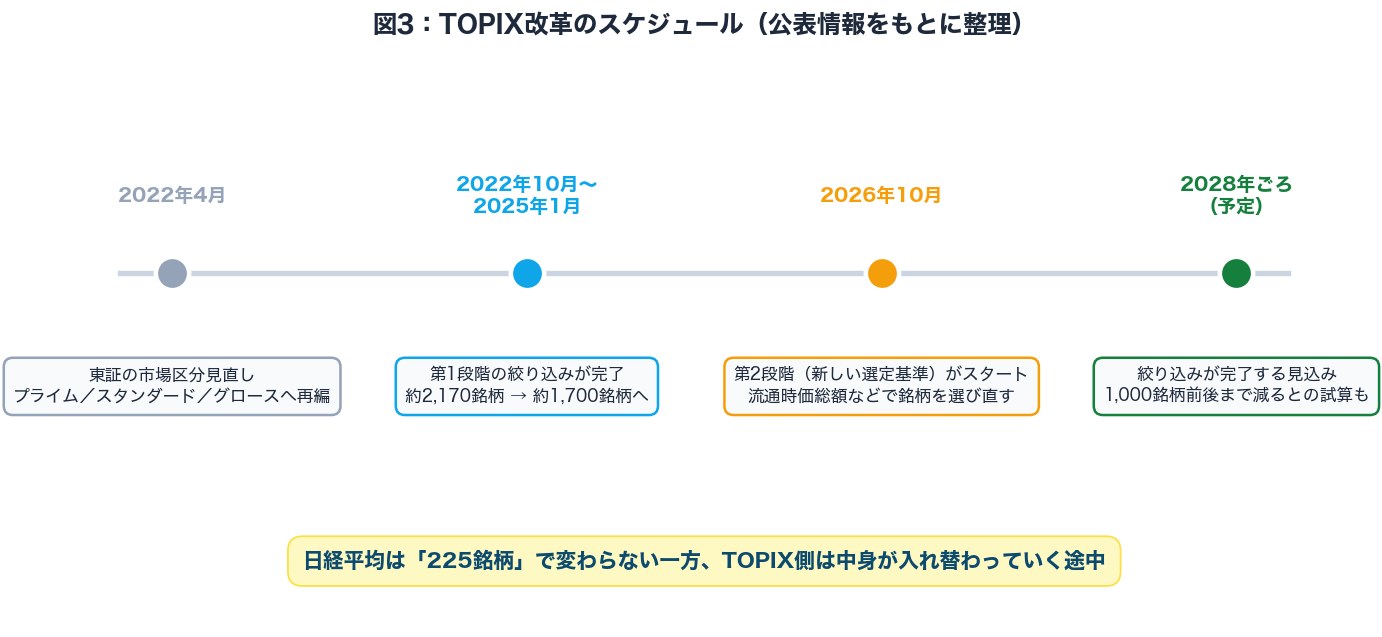
2022年4月の東証の市場区分見直しをきっかけに、TOPIXの構成銘柄を見直す動きが続いています。第1段階では2025年1月にかけて約2,170銘柄から約1,700銘柄へ絞り込みが完了しました。
そして2026年10月から、新しい選定基準による第2段階がスタートします。流通時価総額などをもとに構成銘柄を選び直す仕組みで、最終的に1,000銘柄前後まで減るとの試算も出ています(民間調査機関の推計値で、確定した数字ではありません)。
- 「TOPIX=日本株まるごと」という理解は、少しずつ変わっていく可能性がある
- 小型株の比率が下がり、より大型株に寄った指数になっていく方向
- 絞り込みの過程では、除外される銘柄の売り・採用銘柄の買いといった需給の動きが発生し得る
- ただしインデックス投資家がやることは変わらない。ファンドが自動で追随してくれるので、こちらの手続きは不要
- むしろ「指数のルールが変わることがある」と知っておくこと自体が大事です
誤解しないでいただきたいのは、これは「TOPIXが悪くなる」という話ではないという点です。むしろ流動性の低い銘柄を外すことで、指数としての質を上げようという改革です。とはいえ「約1,700銘柄に分散」という前提が数年かけて変わっていくことは、押さえておいて損はありません。
指数のルールや算出方法は日本取引所グループ(JPX)の公式サイトで一次情報として公表されています。「自分が買うものの中身が今後どうなるか」を確認したいときは、こうした一次情報にあたるのが確実です。
過去のリターンはどっちが上だったのか
気になるのはここだと思いますが、結論から言うと「期間によって入れ替わる」というのが正直なところです。
- 過去10年程度で区切ると、日経平均のほうがやや上回っていたという集計が多い
- 一方、2020年前後からの5年程度で区切ると、TOPIXが上回った期間もある
- → つまり「どちらが構造的に強い」とは言い切れない
※過去の実績であり、将来の成果を示すものではありません。集計期間・配当込みかどうか・為替の扱いによって数字は変わります。
なぜ入れ替わるのか
日経平均が優位になりやすいのは、値がさのハイテク・半導体関連が買われる局面です。上位数銘柄の上昇が指数を大きく押し上げるため、テーマが当たれば強い。
逆にTOPIXが優位になりやすいのは、金融・商社・内需など幅広い銘柄が底上げされる局面です。特定テーマに依存しない分、上がるときは地味ですが、テーマが崩れたときの落ち込みも相対的に穏やかになりやすい傾向があります。
50代にとって重要なのは「どちらが勝つか当てること」ではありません。老後に取り崩すまでのあいだ、値動きの荒さに耐えて持ち続けられるかどうかです。この観点では、特定銘柄への依存が小さいTOPIX側のほうが精神的に持ちやすいと考えています。暴落局面での身の処し方は暴落時の対応マニュアル|50代が守るべき行動原則で整理しています。
50代の選び方|3つの判断軸で決める
コストが同じ以上、選ぶ基準は「自分がどう使いたいか」になります。3つの軸で整理します。
軸①:これは「土台のお金」か「遊びのお金」か
- 60代以降に取り崩して生活費に充てる本命のお金 → 分散が効くTOPIX側が扱いやすい
- 資産全体のごく一部で「日本のハイテクに賭けたい」お金 → 日経平均側という選択もあり
- 迷ったら土台側(TOPIX)から始めて、性格を理解してから比率を調整するのが安全
軸②:値動きの荒さにどこまで耐えられるか
日経平均は上位銘柄の影響が大きい分、日々の振れ幅が大きくなりやすい傾向があります。「1日で1,000円動いた」というニュースを見るたびに気になってしまう人は、TOPIX側のほうが日常のストレスは少なくなります。
50代は運用期間が20代・30代より短く、失敗をやり直す時間が限られています。「途中で怖くなって売ってしまう」ことが最大の損失要因になりやすい年代です。自分のリスク許容度の測り方は50代の資産配分(アセットアロケーション)完全ガイドで詳しく扱っています。
軸③:すでに持っている資産と重なっていないか
ここが見落とされがちです。すでにオルカン(全世界株式)やS&P500を持っているなら、その中にも日本株や米国のハイテク株が入っています。
たとえば全世界株式インデックスには日本株が数%程度含まれていますし、米国株インデックスには半導体・ハイテクの大型株が高い比率で入っています。ここに日経平均版を足すと、「ハイテクへの賭け」が二重になることになります。
持っているファンドの中身が重ならないように組み合わせる——これはコストの比較よりも効くことがあります。オルカン系の選び方はオルカンはどれを買う?eMAXIS Slim vs 楽天・プラス vs Tracersにまとめています。
新NISAのどの枠で買う?日本株比率はどこまで持つ?
どちらもつみたて投資枠・成長投資枠のいずれでも購入できます(取扱いは金融機関により異なります)。
- つみたて投資枠(年120万円):全世界株や米国株のコアを毎月自動で積み立てるのが基本
- 日本株インデックスを足す場合:つみたて枠の中で「オルカン+日本株」と分けるか、成長投資枠で調整する
- 非課税の器では、コストの差がそのまま手取りの差になります。ただし本記事の2本はコストが同額なので、この点での優劣はありません
- 枠を埋めることが目的化しないこと。生活防衛資金を確保したうえでの余剰資金で行うのが大前提です
日本株を「増やしすぎない」という視点
50代の会社員には、見落としやすい偏りがあります。給与も、退職金も、公的年金も、すべて円建てで日本経済に連動している——つまり投資を始める前から、すでに日本に大きく賭けている状態だということです。
そのうえで金融資産まで日本株に寄せると、日本経済が停滞したときに「収入も資産も同時に苦しくなる」という構図になります。日本株インデックスは、あくまで資産全体の一部として持つ。この線引きが、50代では特に重要になります。
枠の使い分け全体は50代はつみたて投資枠と成長投資枠どっちを使うべき?を、対象商品の確認は金融庁のNISA特設ウェブサイトをご覧ください。投資信託の仕組みそのものを基礎から確認したい方には、投資信託協会の公式サイトに図解付きの解説があります。
50代が気をつけたい5つの注意点
- ①信託報酬だけで実質コストは決まらない:売買委託手数料や監査費用を含めた「実質コスト」は運用報告書で確認できます。指数の入れ替えが多い時期は、TOPIX側で売買コストが増える可能性もあります
- ②「両方買う」は分散にならないことがある:日経平均225銘柄はTOPIXにも含まれています。2本持っても中身は大きく重複します
- ③直近の成績で乗り換えない:「日経平均が上がっているから乗り換える」を繰り返すと、高く買って安く売る動きになりやすい
- ④特定口座で含み益がある場合は乗り換えに税金:売却益に約20.315%。移し替えの判断は特定口座→新NISA乗り換え戦略を参考に
- ⑤取り崩す時期から逆算する:60代で使い始めるお金を、値動きの大きい資産だけで持たない。現金・債券とのバランスが必要です
とくに②は誤解が多い
「片方だけだと不安だから両方買う」という発想は、日本株に限っては効果が薄いです。日経平均の225銘柄は、そのすべてがTOPIXの構成銘柄にも含まれています。つまり2本持つと、その225銘柄を二重に持つことになるだけです。
分散したいなら「日本株の中で分ける」のではなく、「日本株・先進国株・新興国株・債券」といった資産の種類で分ける——これが基本です。
信託報酬はどちらも年0.143%以内で同額。違いは「指数の作り方」で、日経平均は225銘柄を株価の高さで、TOPIXは約1,700銘柄を会社の規模で持ちます。老後に取り崩す土台のお金なら分散が効くTOPIX側が扱いやすく、日経平均は「攻めの色がある日本株」として比率を決めて持つのが現実解です。ただしTOPIXは2026年10月から中身の絞り込みが進む点も押さえておきましょう。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽


「指数の中身や組入上位銘柄を、自分の目で確かめてから決めたい」という方には、分析ツールが充実した証券会社が向いています。マネックス証券は企業分析ツール「銘柄スカウター」を無料で使え、日経平均やTOPIXの構成企業を業績ベースで確認しながら比較できるのが特徴です。口座開設・維持は無料です。
※取扱いファンド・手数料・ツールの提供条件は変更される場合があります。申込前に必ず公式サイトでご確認ください。
また、まだ働いて所得税・住民税を払っている50代なら、iDeCoという非課税の器も併せて検討する価値があります。掛金が全額所得控除になるため、運用成績に関係なく節税分がそのまま乗るのが強みです。運営管理手数料が無料の金融機関を選ぶのが前提になります。
あわせて読みたい関連記事
- ひふみプラス vs eMAXIS Slim 国内株式(TOPIX)|アクティブ投信は報われるか
- S&P500投信はどれを買う?eMAXIS Slim vs 楽天・プラス vs SBI・V
- オルカンはどれを買う?eMAXIS Slim vs 楽天・プラス vs Tracers
- 50代の資産配分(アセットアロケーション)完全ガイド
- 新NISAはオルカン1本でいい?「1本集中」vs「複数分散」
- 投資の「手数料・コスト」完全ガイド|20年でいくら差になるか
- eMAXIS Slim 全世界株式(オール・カントリー)vs(除く日本)|50代の新NISA、日本株5%を「外す」選択はアリか?信託報酬は同じ0.05775%【2026年最新】
- SBI・iシェアーズ・米国総合債券インデックス・ファンド(サクっと米国総合債券)vs eMAXIS Slim 先進国債券インデックス|50代の新NISAで「守りの債券」を持つならどっち?信託報酬0.0938%と0.154%の差を検証【2026年最新】
まとめ:同じコストなら「中身」で決める
- eMAXIS Slim 国内株式(日経平均)と(TOPIX)は、信託報酬がどちらも年0.143%(税込)以内で同額
- コストで差がつかない以上、判断材料は「指数の中身」になる
- 日経平均は225銘柄・株価平均型。株価の高い数銘柄の値動きで指数全体が大きく振れる
- TOPIXは約1,700銘柄・時価総額加重型。幅広い日本株を会社の規模の比率どおりに持つ形
- TOPIXは2026年10月から第2段階の絞り込みがスタート。1,000銘柄前後まで減るとの試算もある
- 過去のリターンは期間の取り方で入れ替わるため、「どちらが構造的に強い」とは言えない
- 老後に取り崩す土台のお金なら、分散が効くTOPIX側が扱いやすい
- 日経平均を選ぶなら「攻めの色がある日本株」と理解し、比率を決めて持つ
- 2本を同時に買っても分散にはならない(225銘柄はTOPIXにも含まれるため中身が重複)
- 給与も年金も円建ての50代は、そもそも日本に賭けている。日本株比率は意識して抑える
コストが同じ2本が並んでいると、つい「知名度」や「純資産の大きさ」で選びたくなります。でも投資信託を買うということは、その中身を持つということです。
日経平均を買うのは「日本の代表的な大企業を、株価の高さで重みづけして持つ」こと。TOPIXを買うのは「日本の上場企業を、規模の比率どおりに幅広く持つ」こと。この違いを理解したうえで選べば、どちらを選んでも後悔しにくくなります。一緒にコツコツやっていきましょう!
配当と再投資の力、そして「成長への期待に払いすぎる」という投資家の癖を、長期データで検証した名著です。どの指数を選ぶかの前に、なぜ指数を持ち続けることが有効なのかを理解できます。
※本記事は2026年9月時点で公表されているeMAXIS Slim 国内株式(日経平均)およびeMAXIS Slim 国内株式(TOPIX)(いずれも三菱UFJアセットマネジメント)の情報、ならびにJPX総研・各種調査機関が公表したTOPIX構成銘柄見直しに関する情報を基にした一般的な情報提供であり、特定の金融商品の購入・売却を推奨するものではありません。信託報酬・実質コスト・純資産総額・構成銘柄数・NISAの対象区分・指数の選定基準および見直しスケジュールは変更される場合があるため、購入前に必ず交付目論見書・月次レポート・運用報告書、およびJPXの公表資料で最新の内容をご確認ください。本文中の運用実績・銘柄数・寄与度に関する記述は各機関が公表した過去の情報であり、将来の運用成果を示すものではありません。投資判断は必ずご自身の責任で行ってください。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント