
📢 応援クリックで励みになります!


「株だけでは怖いから、資産の一部を債券にしておきたい」——50代になると、こう考える方が一気に増えます。ところが証券会社の検索画面で「債券」と入れると、名前も中身も違うファンドがずらりと並んで、そこで手が止まります。
実際によく候補に挙がるのが、SBIアセットマネジメントの「SBI・iシェアーズ・米国総合債券インデックス・ファンド(愛称:サクっと米国総合債券)」と、三菱UFJアセットマネジメントの「eMAXIS Slim 先進国債券インデックス(除く日本)」の2本です。信託報酬は年0.0938%と年0.154%——数字だけ見れば前者の勝ちに見えます。でも、この2本はそもそも中身がまったく違います。



📑 目次
結論:コストで選ぶ話ではなく「通貨を1本にするか、分けるか」
先に結論をまとめます。
- 信託報酬はサクっと米国総合債券が年0.0938%程度、eMAXIS Slim 先進国債券が年0.154%(いずれも税込)
- 差は年0.06ポイント。1,000万円を10年持っても差は約6万円——債券ファンド選びでは、コストは決定打になりません
- サクっと米国総合債券は「米国だけ」。国債に加えて社債・住宅ローン担保証券(MBS)まで含む総合型で、通貨は米ドル一本
- eMAXIS Slim 先進国債券は「先進国の国債」。米国・ユーロ圏・英国など複数通貨に分かれます
- 純資産総額はサクっと米国総合債券が約135億円、eMAXIS Slim 先進国債券が約2,404億円(規模には約18倍の開き)
- 過去1年のトータルリターンは+10.63%と+6.82%。この差の多くは「運用のうまさ」ではなく為替と金利環境の違いです
- → ドル資産をすでに多く持つ50代は先進国債券で通貨を分ける、株がオルカン中心で為替の的を絞りたいなら米国総合債券
まず全体像|2本のスペックを並べる
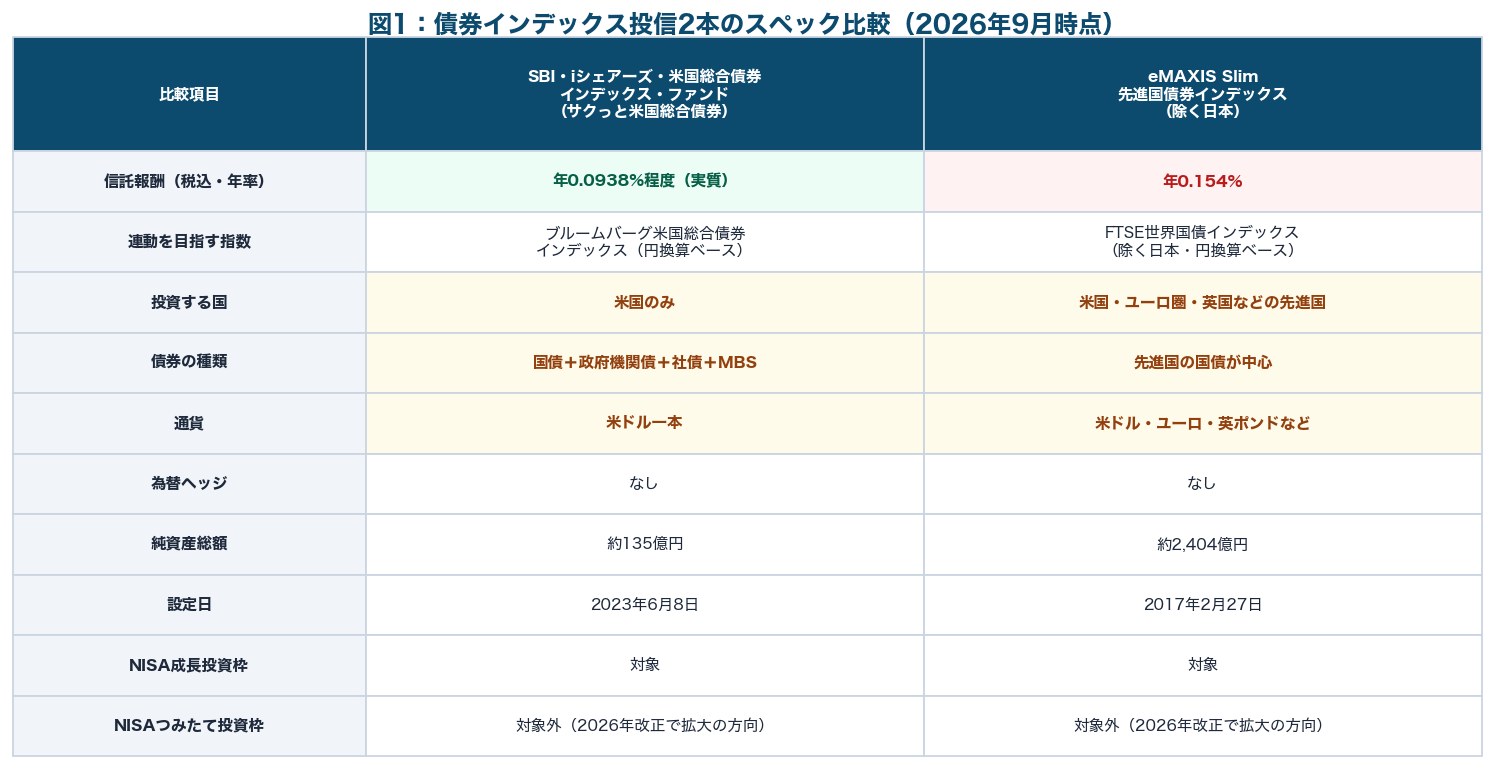
※信託報酬・純資産総額・NISA対象区分は変更される場合があります。購入前に必ず交付目論見書と各社公式サイトでご確認ください。
器は同じ「インデックス投信」でも、狙っている市場が違う
2本とも、証券会社の投信ページから100円単位で買える普通のインデックスファンドです。毎月の自動積立も設定できますし、どちらも購入時手数料はかかりません。ここまでは同じです。
サクっと米国総合債券は、ブルームバーグ米国総合債券インデックス(円換算ベース)に連動することを目指します。中身では米国の債券ETFに投資する形で、為替ヘッジはありません。設定は2023年6月8日と新しく、純資産総額は約135億円(2026年9月上旬時点)です。
eMAXIS Slim 先進国債券インデックス(除く日本)は、FTSE世界国債インデックス(除く日本、円換算ベース)に連動を目指します。2017年2月27日設定で、純資産総額は約2,404億円。先に走り出しているぶん、規模はこちらが圧倒的です。
コスト差は年0.06ポイント|10年でいくらになるか
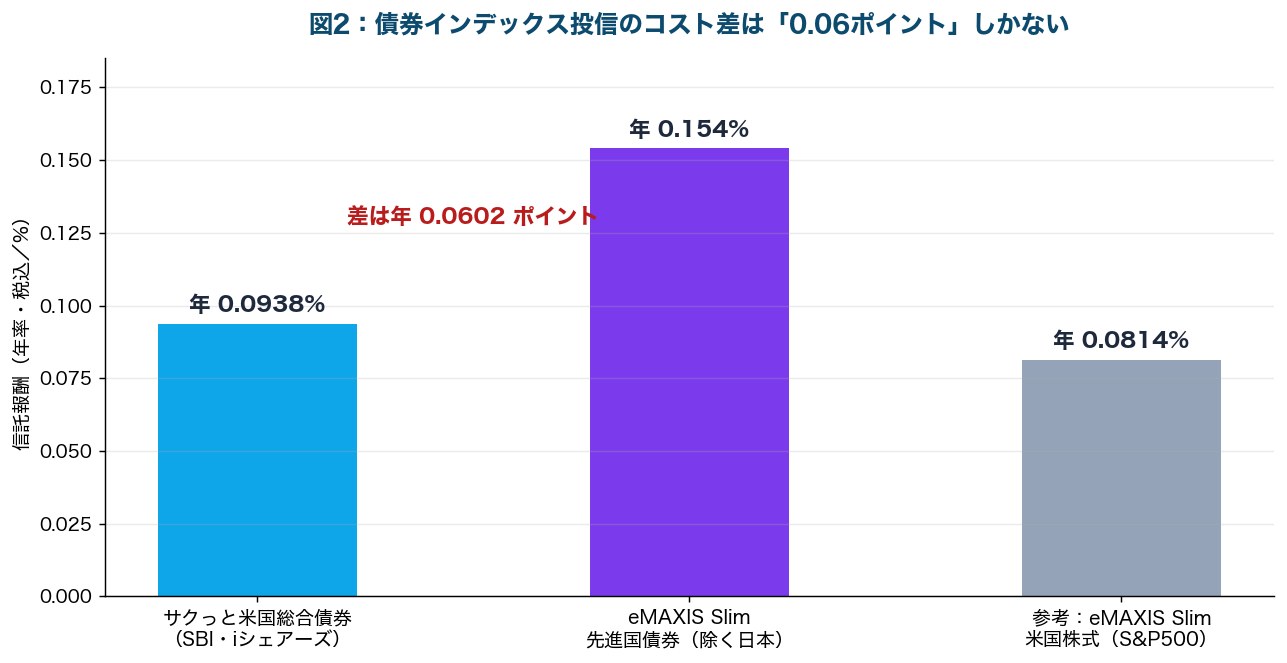
※サクっと米国総合債券の数値は投資対象ETFの費用を含む実質的な信託報酬として公表されているものです。総経費率は決算期ごとに変動します。
- SBI・iシェアーズ・米国総合債券インデックス・ファンド:年0.0938%程度(投資対象ETFの費用を含む実質値として公表)
- eMAXIS Slim 先進国債券インデックス(除く日本):年0.154%(税込・上限)
- 参考:eMAXIS Slim 米国株式(S&P500) → 年0.08140%
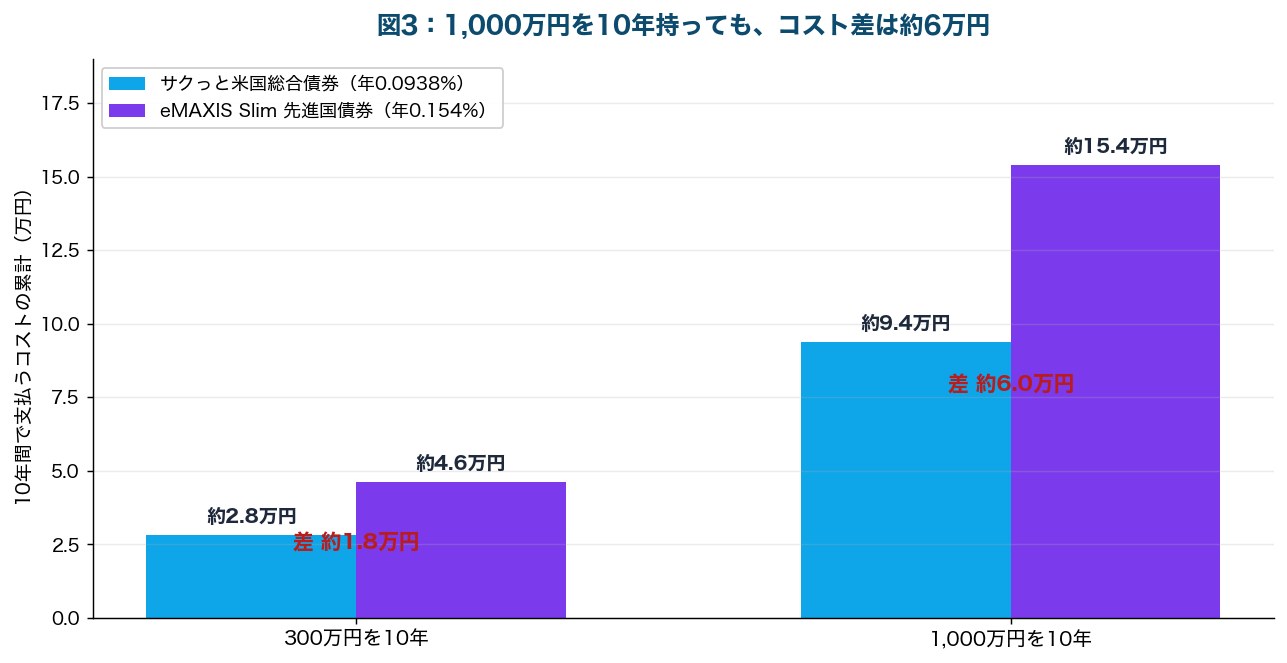
※評価額が一定と仮定し「元本×年率コスト×10年」で単純計算した目安です。実際は基準価額の変動でコスト額も変わります。売買手数料・税金は含んでいません。
- 300万円を10年:サクっと米国総合債券 約2.8万円 / eMAXIS Slim 先進国債券 約4.6万円 → 差 約1.8万円
- 1,000万円を10年:サクっと米国総合債券 約9.4万円 / eMAXIS Slim 先進国債券 約15.4万円 → 差 約6.0万円
ここが、株式インデックスの比較記事とは決定的に違うところです。1,000万円という大きな金額を10年持ち続けても、コスト差はたった6万円。年に6,000円です。
そして債券ファンドは、そもそもポートフォリオ全体の何割かにとどめるのが一般的な考え方です。資産2,000万円のうち債券が20%なら400万円——10年のコスト差は2.4万円にしかなりません。コスト全体の考え方は投資の「手数料・コスト」完全ガイド|20年でいくら差になるかで整理しています。
本当の違いはコストではない|「米国の総合債券」と「先進国の国債」
①入っている国が違う
サクっと米国総合債券は、名前のとおり米国の債券市場だけを対象にしています。連動対象のブルームバーグ米国総合債券インデックスは、米ドル建ての投資適格債を幅広く含む指数です。
eMAXIS Slim 先進国債券インデックス(除く日本)が連動を目指すFTSE世界国債インデックス(除く日本)は、米国・ユーロ圏諸国・英国など複数の先進国の国債で構成されます。米国の比率が最も大きいものの、他の通貨圏も一定割合を占めます。
②入っている債券の種類が違う
- サクっと米国総合債券:米国債+政府機関債+投資適格の社債+住宅ローン担保証券(MBS)などを含む「総合(Aggregate)」型
- eMAXIS Slim 先進国債券:先進国の「国債」が中心。社債やMBSは基本的に入りません
この差は、リスクとリターンの性格に効きます。社債やMBSが入るぶん、米国総合債券のほうが利回りはやや高くなりやすい一方、景気が悪化して企業の信用不安が広がる局面では、国債だけの指数より値動きが荒くなる可能性があります。
逆に「株が下がったときに、確実に逆方向へ動いてほしい」という守りの役割を最優先するなら、国債の純度が高いほうが理屈に合います。債券をポートフォリオに入れる目的をどう置くかで、答えが変わるということです。守りの資産全体の比較は50代の「守りの資産」はどれが正解?個人向け国債 vs 金 vs 現金・預金で扱いました。
③純資産の規模が18倍違う
意外と見落とされるのが規模です。サクっと米国総合債券は約135億円、eMAXIS Slim 先進国債券は約2,404億円。金額にして約18倍の開きがあります。
純資産が小さいファンドは、資金流出が続くと繰上償還(運用の途中終了)のリスクがゼロではありません。とはいえ135億円は決して小さすぎる水準ではなく、しかも設定から3年余りで積み上がった数字です。「今すぐ危険」という話ではなく、10年20年と付き合うつもりなら定期的に残高を確認しておきたい、という程度の論点だと考えてください。
50代が見落とす点|債券ファンドの値動きの主役は「為替」
- サクっと米国総合債券:1年 +10.63% / 3年 +6.98%
- eMAXIS Slim 先進国債券:1年 +6.82% / 3年 +6.55% / 5年 +5.19%
※過去の実績であり、将来のリターンを示すものでも保証するものでもありません。
「債券なのに1年で10%?」と驚かれるかもしれません。これが、円建てで外国債券を持つときの本質です。
円で見た外国債券のリターンは「現地通貨での債券リターン + 為替の変動」の足し算になります。債券そのものの利回りが年3〜4%程度でも、円安が進めば二桁のリターンになり、円高に振れれば簡単にマイナスになります。
つまり、この2本の1年リターン差(+10.63%と+6.82%)を「米国総合債券のほうが優秀だから」と読むのは危険です。ドル一本のファンドと、ユーロや英ポンドも混じるファンドでは、同じ期間でも為替の効き方が違う——それが差の大きな部分を占めています。為替との付き合い方は50代の新NISA、為替ヘッジ「あり」vs「なし」どっちを選ぶ?で詳しく扱っています。
「為替リスクを取りたくない」なら、そもそも外国債券ではない
ここまで読んで「じゃあ為替で揺れない債券はないのか」と思った方へ。円建てで為替の影響を受けない選択肢としては、個人向け国債変動10年があります。元本割れしない設計で、金利上昇局面では受け取る利子も増えていく仕組みです。詳しくは個人向け国債変動10年は50代の「守りの資産」になるかにまとめました。
また、外国債券をETFで持つ選択肢と個人向け国債を比べた記事も用意しています。米国債券ETF(BND)vs 個人向け国債もあわせてどうぞ。
新NISAでどう買う?|つみたて投資枠と2026年の制度改正
債券ファンドをNISAで買うときは、枠の扱いに注意が必要です。従来、つみたて投資枠の対象は「主として株式に投資する」一定の要件を満たす投資信託等に限られており、債券中心のファンドは対象外でした。
eMAXIS Slim 先進国債券インデックス(除く日本)も、販売会社の商品ページでは「つみたて投資枠:対象外/成長投資枠:対象」と表示されています(2026年9月時点)。
- つみたて投資枠の対象要件が「主として株式」から「主として株式または公社債」へ広がる方向で議論・整備が進んでいます
- 相場の値動きが不安な人でも使いやすくする狙いとされています
- ただし、個別のファンドが実際に対象へ追加されるかは、金融庁が公表する対象商品一覧で確認する必要があります
最新の対象商品は金融庁のつみたて投資枠対象商品一覧で随時更新されています。買う前に、自分が選ぼうとしている本数がその時点でどちらの枠に入っているかを確認するのが確実です。制度側の変化は新NISAつみたて投資枠で債券ファンドが解禁|50代が「守りの資産」をどう組み込むかでも扱っています。
50代の選び方|3つの質問で決める
質問①:すでにドル資産をどれくらい持っていますか
ここがいちばん実務的な分かれ目です。株式部分をS&P500や全米株式で埋めている方は、資産のほとんどが米ドルに寄っています。
そこへ米国総合債券を足すと、株も債券もドル一本になります。円高が来たときに、株と債券が同時に目減りする構図です。この場合は、ユーロや英ポンドも含む先進国債券のほうが、通貨の分散という点で理屈が通ります。
逆に株式をオルカン(全世界株式)で持っている方は、株側ですでに通貨が分散されています。債券側は米国に絞って、コストの低さと利回りを取る——という組み立ても十分に成り立ちます。全体の設計は50代の資産配分(アセットアロケーション)完全ガイド|リスク許容度診断で整理しました。
質問②:債券に何を期待していますか
「株が下がったときのクッション」を最優先するなら、国債中心の先進国債券のほうが素直です。社債やMBSは、景気後退局面で国債ほど買われないことがあるためです。
「多少のリスクを取ってでも、預金よりは利回りがほしい」なら、社債やMBSを含む米国総合債券にも意味があります。ただし「債券だから安全」ではなく、あくまで株より値動きが穏やかというだけだと理解しておいてください。
質問③:どちらの枠で買いますか
現時点で成長投資枠しか使えないなら、年240万円の枠をどう配分するかという話になります。成長投資枠は個別株や高配当ETFにも使いたい枠なので、債券に大きく振ると他が窮屈になります。
つみたて投資枠で債券を買えるようになるのを待ってから始める、という判断も現実的です。50代は残り期間が限られているようで、実は運用そのものは70代・80代まで続きます。半年待つことのコストは、思うほど大きくありません。
50代が気をつけたい5つの注意点
- ①信託報酬の順で選ばない:年0.06ポイントの差は、1,000万円10年でも約6万円。中身の差のほうが大きく効きます
- ②「債券=安全」ではない:為替ヘッジなしの外国債券は、円高で普通にマイナスになります
- ③金利上昇局面では債券価格は下がる:すでに保有している債券ファンドの基準価額は、金利が上がると下落します
- ④NISAの枠を確認する:現時点では成長投資枠が中心。制度改正の動向は金融庁の一覧で確認を
- ⑤入れすぎない・入れなさすぎない:債券は資産全体の一部にとどめるのが一般的。比率は年齢とリスク許容度で決めます
とくに③について
債券ファンドで最も誤解が多いのが、金利と価格の関係です。金利が上がると、すでに発行されている低い金利の債券は魅力が落ちるため、価格が下がります。
「金利が上がるなら債券は有利」というのは、これから買う人にとっての話です。すでに持っている人にとっては、短期的には逆風になります。ただし時間が経てば、高い金利で運用される部分が増えていくため、長く持つ人にとっては利回りの改善につながります。
なお、投資信託の仕組みや債券の基礎については投資信託協会の公式サイトでも図解付きで解説されています。NISA制度そのものの一次情報は金融庁のNISA特設ウェブサイトで確認できます。
信託報酬は年0.0938%と年0.154%——差は0.06ポイントで、1,000万円10年でも約6万円。この2本は、コストで決める組み合わせではありません。米国だけで社債・MBSまで含む「総合型」か、先進国の国債で通貨を分ける「国債型」か——株式側がすでにドルに寄っているなら先進国債券、オルカン中心なら米国総合債券という整理が、50代には実務的です。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽

「債券ファンドも含めて、同じ画面で並べて比べたい」という方へ。マネックス証券は投資信託の取扱本数が多く、債券型のインデックスファンドも一通り揃っています。企業分析ツール「銘柄スカウター」も無料で使えるので、株式部分の見直しと合わせて棚卸しができます。口座開設・維持は無料です。
※取扱商品・手数料・ツールの提供条件は変更される場合があります。申込前に必ず公式サイトでご確認ください。
また、「守りを固めたい」という目的なら、債券を買う前に確認しておきたい制度があります。まだ働いて所得税・住民税を払っている50代なら、iDeCoの掛金は全額が所得控除の対象です。相場や為替に関係なく節税分が確定するため、債券の利回りを追うより先に効きます。運営管理手数料が無料の金融機関を選ぶのが前提です。
あわせて読みたい関連記事
- 新NISAつみたて投資枠で債券ファンドが解禁|50代が「守りの資産」をどう組み込むか
- 米国債券ETF(BND)vs 個人向け国債|50代の債券の持ち方
- 個人向け国債変動10年は50代の「守りの資産」になるか
- 50代の「守りの資産」はどれが正解?個人向け国債 vs 金 vs 現金・預金
- 50代の資産配分(アセットアロケーション)完全ガイド|リスク許容度診断
- 50代の新NISA、為替ヘッジ「あり」vs「なし」どっちを選ぶ?
- サクっとインド株式 vs iFreeNEXT|50代はどっち
まとめ:債券は「増やす資産」ではなく「揺れを小さくする資産」
- 信託報酬はサクっと米国総合債券 年0.0938%程度、eMAXIS Slim 先進国債券 年0.154%(税込)
- 差は年0.06ポイント。1,000万円を10年でも約6万円で、決定打にはなりません
- サクっと米国総合債券は米国のみ・国債+社債+MBSの総合型・通貨は米ドル一本
- eMAXIS Slim 先進国債券は先進国の国債中心・米ドル以外の通貨も含む
- 純資産総額は約135億円と約2,404億円で、規模には約18倍の開き
- 過去1年のリターンは+10.63%と+6.82%。差の多くは運用力ではなく為替と金利環境の違い
- 為替ヘッジなしの外国債券は、円高局面で普通にマイナスになります
- 現時点ではどちらも成長投資枠が中心。2026年の改正でつみたて投資枠の対象が広がる方向
- 株式がS&P500・全米株式中心の人は先進国債券で通貨を分ける発想が合いやすい
- 結論:コストではなく「通貨を1本にするか、分けるか」で決める
債券ファンドを比べていると、つい株の投信と同じ感覚で「信託報酬の低いほう」を探してしまいます。でも数字を並べてみると、この領域ではコスト差が結果をほとんど動かさないことが分かります。
動かすのは、通貨をどう分けるか、そして債券を資産全体の何%にするか——この2つです。そして債券は、株のように増やしてくれる資産ではありません。株が下がった年に、資産全体の下落を少しだけ浅くしてくれる脇役——その役割が腹に落ちれば、2本のどちらを選んでも大きくは外しません。一緒にコツコツやっていきましょう!
運用で勝とうとするより、負けを減らすことのほうが結果を左右する——そのことを機関投資家の実務から説いた古典です。債券をポートフォリオのどこに置くかを考えるうえでも示唆があります。
※本記事は2026年9月時点で公表されているSBI・iシェアーズ・米国総合債券インデックス・ファンド(愛称:サクっと米国総合債券)およびeMAXIS Slim 先進国債券インデックス(除く日本)に関する情報を基にした一般的な情報提供であり、特定の商品の購入を推奨するものではありません。信託報酬・総経費率・純資産総額・ベンチマーク・NISA対象区分などは変更される場合があるため、購入前に必ず交付目論見書およびSBIアセットマネジメント・三菱UFJアセットマネジメントの公式サイトで最新の内容をご確認ください。本文中の試算は評価額一定などの前提を置いた概算であり、将来のリターンやコストを示すものでも保証するものでもありません。掲載しているトータルリターンは過去の実績であり、将来の運用成果を示唆または保証するものではありません。外国債券に投資するファンドは、金利変動・信用リスク・為替変動などにより元本を割り込む可能性があります。投資判断は必ずご自身の責任で行ってください。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント