
📢 応援クリックで励みになります!


証券会社の検索窓に「eMAXIS Slim 全世界株式」と入れると、よく似た名前のファンドが何本も並びます。その中に「(オール・カントリー)」と「(除く日本)」という、一文字違いのような2本がある——これが混乱のはじまりです。
しかも信託報酬は、どちらも年0.05775%(税込)でまったく同じ。ベンチマークもほぼ同じ。違いは「日本株がおよそ5%入っているかどうか」だけです。それなら、どちらを選んでも同じでは?——と思いたくなりますが、50代にとっては選び方が変わる場面があります。



📑 目次
結論:ほとんどの50代は「オール・カントリー」でいい
先に結論をまとめます。
- 信託報酬はどちらも年0.05775%(税込)で同じ。コストで選ぶ理由はありません
- 違いは「日本株をおよそ5%含むか、0%か」の一点だけ
- 純資産総額はオール・カントリーが約13.6兆円、除く日本が約1.24兆円(2026年9月上旬時点の目安)。規模は約11倍の差
- 投資対象の指数が違うだけで、運用会社・シリーズ・仕組みは同じ
- → 他に日本株を持っていないなら「オール・カントリー」。世界の姿をそのまま買えます
- → 企業型DC・iDeCo・個別株ですでに日本株を厚く持っているなら「除く日本」が理にかなう場面があります
- ただし、その判断には前提が要ります。「自分の資産全体で日本株が何%か」を数えていないなら、まず数えることが先です
📌 このファンドを買うには、証券口座が必要です
口座開設は無料です。新NISAのつみたて投資枠・成長投資枠は、どちらも同じ口座の中で使えます。まだの方は、口座の開設から先に進めると、このファンドをすぐ積み立てられます。
※ハピタス経由のポイント還元の有無・額・条件は時期で変わります(最新はリンク先で確認してください)。くわしい登録手順はこちら。投資は元本割れのリスクがあります。
まず全体像|2本のスペックを並べる
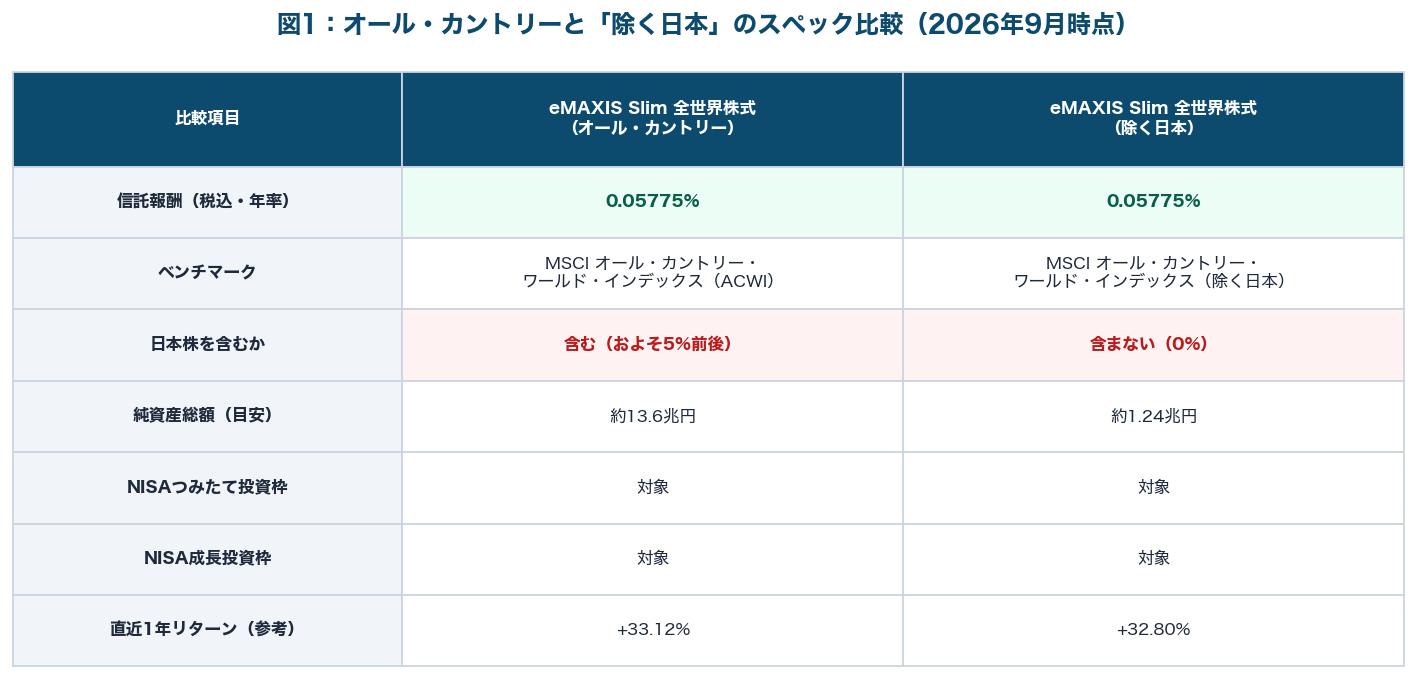
※信託報酬・純資産総額・リターンは変更・変動します。購入前に必ず交付目論見書と月次レポートで最新の数値をご確認ください。過去のリターンは将来を保証するものではありません。
同じなのはコストだけではない
この2本は「eMAXIS Slim」という同じシリーズの中にあります。運用会社は三菱UFJアセットマネジメント、購入時手数料はゼロ、信託財産留保額もなし、新NISAのつみたて投資枠・成長投資枠のどちらでも買えます。
ベンチマークも、名前はほぼ同じです。オール・カントリーはMSCI オール・カントリー・ワールド・インデックス、除く日本はその「除く日本」版。指数の設計思想はまったく同じで、日本を抜くか抜かないかだけが違います。
eMAXIS Slimシリーズ全体の「業界最低水準の運用コストをめざし続ける」という方針については、eMAXISシリーズの公式サイトで確認できます。
オルカンの中身|日本株はおよそ5%にすぎない
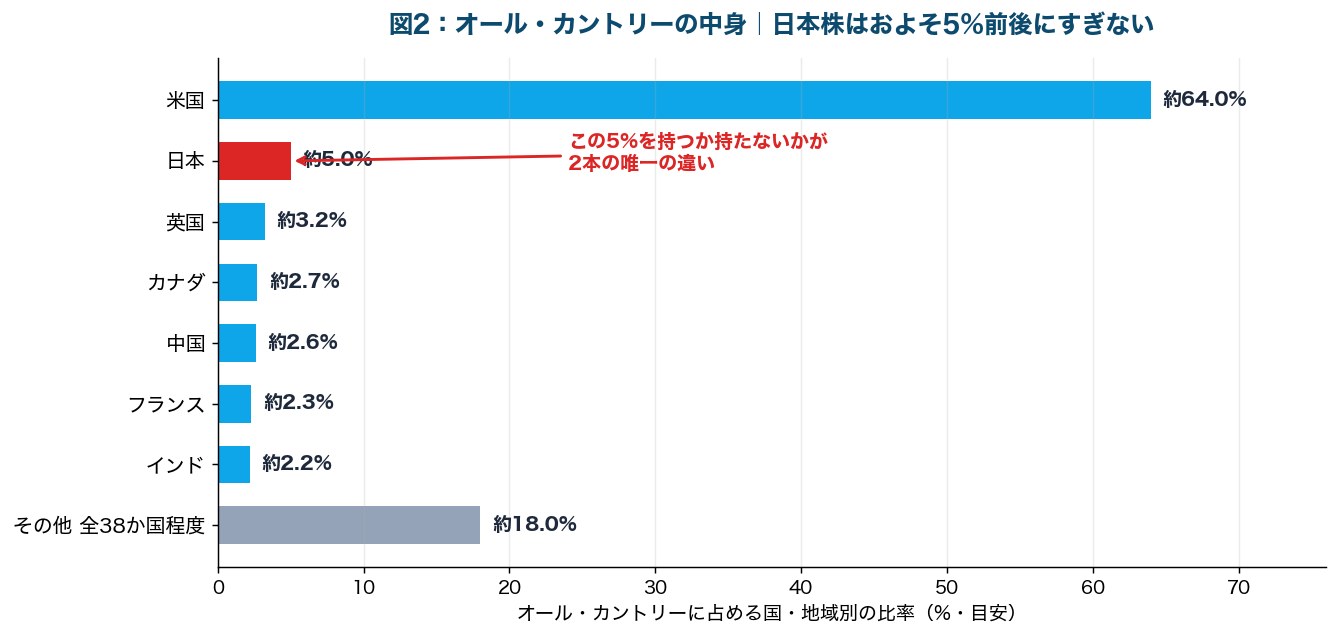
※構成比は日々変動します。最新の数値は月次レポートをご確認ください。
- 米国:約64%
- 日本:約5% ← ここが2本の唯一の違い
- 英国:約3.2%/カナダ:約2.7%/中国:約2.6%
- フランス:約2.3%/インド:約2.2%
- その他 全38か国程度:約18%
数字にすると、意外なほど小さいことが分かります。月5万円をオール・カントリーに積み立てた場合、そのうち日本株に回るのは約2,500円。「除く日本」に切り替えても、動くのはこの2,500円分だけです。
つまり、リターンの差は基本的にごくわずかにとどまります。直近1年の参考リターンも、オール・カントリーが+33.12%、除く日本が+32.80%と、0.3ポイント程度の違いでした(2026年9月時点で公表されている数値の目安。将来のリターンを示すものではありません)。
なぜ「除く日本」が存在するのか
「除く日本」は、オルカンの劣化版でも簡易版でもありません。特定の使われ方を想定して用意された商品です。
理由①:企業型DC・iDeCoの商品ラインナップとの組み合わせ
会社の企業型DC(確定拠出年金)の商品一覧を見ると、日本株ファンドと外国株ファンドが別々に並んでいることが多いはずです。制度が「国内」「外国」で商品を分ける設計になっているため、外国株側は「除く日本」型が標準になっています。
50代は、この企業型DCにすでに10年、20年と積み立ててきた人が多い年代です。そこで日本株ファンドを選んでいるなら、NISA側で「除く日本」を使えば、全体としてきれいに配分できます。企業型DCの扱いは企業型DCからiDeCoへの移換完全ガイド|50代の退職前後で必ずやるべき手続きで整理しました。
理由②:個別の日本株や高配当ETFを持っている
日本の高配当株や優待株を個別に持っている50代も少なくありません。その場合、オルカンを買うと日本株がさらに上乗せされます。意図した比率にしたいなら「除く日本」を土台にして、日本株は自分で選ぶほうが管理しやすいという考え方です。
理由③:日本株を「自分で決めたい」という設計思想
世界の時価総額に従えば日本は5%ですが、「日本に住み、円で年金を受け取り、円で生活する」50代にとって、それが最適とは限りません。あえて日本株を10%にしたい、あるいは0%にしたい——そういう意思を持ちたい人にとって、「除く日本」は土台として使いやすいのです。
50代がハマる「日本株の二重計上」問題
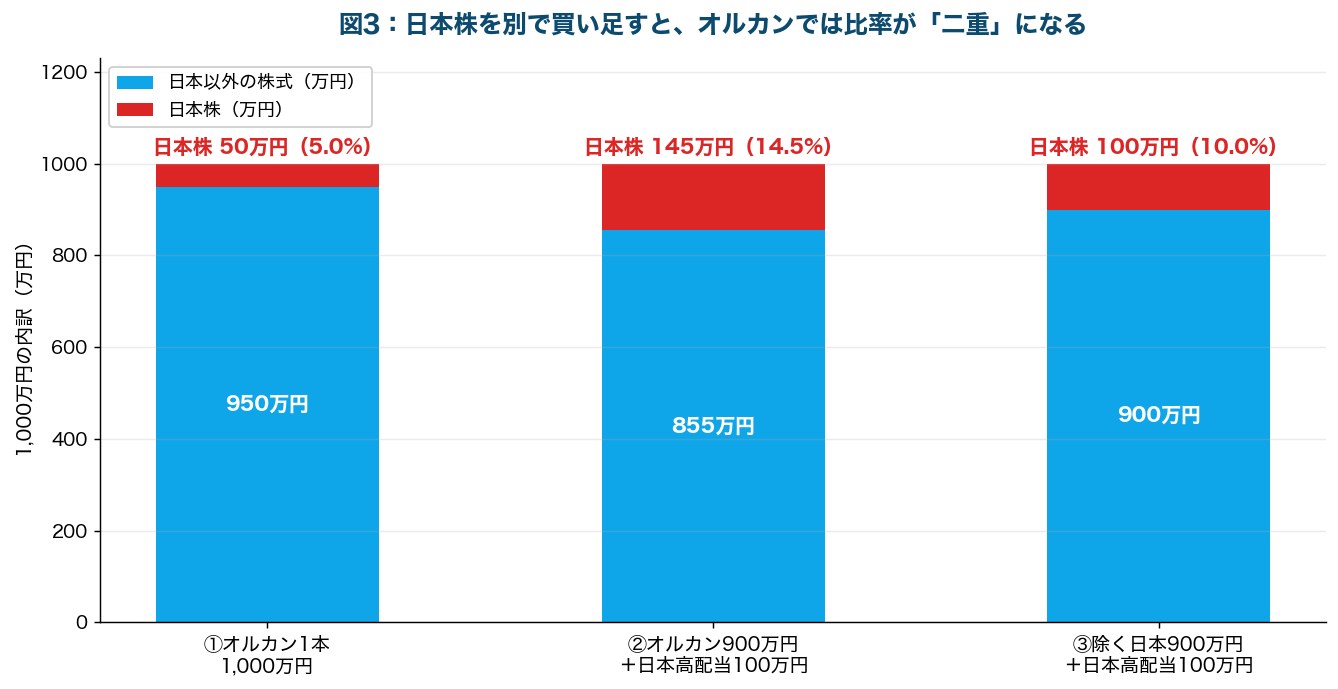
※オルカンの日本株比率を5%と仮定した単純計算です。実際の構成比は変動します。金額はイメージであり、特定の配分を推奨するものではありません。
- ①オルカン1本で1,000万円 → 日本株は約50万円(5.0%)
- ②オルカン900万円+日本高配当株100万円 → 日本株は約145万円(14.5%)
- ③除く日本900万円+日本高配当株100万円 → 日本株はちょうど100万円(10.0%)
②のパターンに注目してください。「日本株を10%持とう」と思って100万円を別で買ったのに、オルカンの中にも45万円分の日本株が入っているため、実際は14.5%になっています。
1.5倍近いズレです。比率を自分で決めたい人にとって、これは無視できません。だから「日本株を別で買う人には、除く日本が向いている」という結論になります。
逆に言えば、日本株を別で買わない人にとって、このズレはそもそも発生しません。オルカン1本なら、日本株比率は世界の時価総額どおりの5%に自動で保たれます。管理の手間がゼロなのは、オルカンの大きな利点です。資産配分の決め方そのものは50代の資産配分(アセットアロケーション)完全ガイド|リスク許容度診断で扱っています。
純資産10倍差は問題か|繰上償還リスクの考え方
2本を比べると、規模の差は歴然としています。オール・カントリーの純資産総額は約13.6兆円、除く日本は約1.24兆円(いずれも2026年9月上旬時点の目安)。約11倍の開きです。
1.24兆円は「小さい」のか
投資信託には「繰上償還」——純資産が細りすぎて運用が続けられなくなり、途中で強制的に解約される仕組みがあります。50代にとっては、20年後に持ち続けられるかどうかに関わる論点です。
ただし、1.24兆円という規模は、それ自体としては十分に大きい水準です。日本の公募投資信託全体で見れば、1兆円を超えるファンドは限られています。「オルカンと比べれば小さい」というだけで、繰上償還を心配するような規模ではありません。
- 絶対額で見る:1.24兆円は日本の投信の中では大型の部類。単独で危ういという話ではありません
- 推移で見る:資金が流入し続けているか、流出に転じていないかを月次レポートで確認できます
- シリーズで見る:eMAXIS Slimは同社の主力シリーズで、簡単に畳む商品ではありません
- それでも気になるなら:迷ったときは規模の大きいほうを選ぶ——これは合理的な判断です
投資信託の仕組みや繰上償還の考え方は、投資信託協会の公式サイトでも図解付きで解説されています。一次情報で確認しておくと、判断の軸がぶれません。
50代の選び方|3つの質問で決める
質問①:企業型DC・iDeCoで日本株ファンドを選んでいますか
「選んでいる」なら、除く日本が候補に入ります。ただし、その日本株ファンドが資産全体の何%を占めているかを先に確認してください。DCの残高が小さければ、オルカン1本でも大きなズレにはなりません。
「わからない」なら、まず調べることが先です。会社のDC専用サイトか、年1回届く残高通知で確認できます。iDeCoとの併用については50代はiDeCoと新NISAを併用すべき?で扱っています。
質問②:日本の個別株・高配当ETFを持っていますか
「持っている」かつ「比率を自分で管理したい」なら、除く日本が使いやすいです。土台を0%にしておけば、足した分がそのまま日本株比率になります。
「持っていない」「今後も買う予定がない」なら、オルカン一択で構いません。わざわざ日本を外して、後から買い戻す理由がないからです。
質問③:管理の手間をどこまでかけられますか
これが50代にとっては一番現実的な質問かもしれません。除く日本を選ぶということは、「日本株の比率は自分で決めて、自分でリバランスする」という宣言でもあります。
10年後、20年後も同じ熱量で管理できるか——自信がなければ、放っておいても世界の姿どおりに保たれるオルカンのほうが、結果的に長続きします。リバランスの実務は50代のポートフォリオ・リバランス戦略|新NISA時代の資産配分見直し術にまとめました。
50代が気をつけたい5つの注意点
- ①名前をよく確認してから注文する:「全世界株式(オール・カントリー)」と「全世界株式(除く日本)」は検索結果で隣り合って並びます。カッコの中まで読んでください
- ②「eMAXIS」と「eMAXIS Slim」は別シリーズ:Slimが付かないeMAXIS 全世界株式インデックス(除く日本)は信託報酬が高い別商品です。必ずSlimを確認
- ③両方を買う意味はほとんどない:中身が9割以上重なります。分散したつもりが、同じものを2本持っているだけになります
- ④途中で乗り換えるとNISA枠を消費する:売って買い直すと、その年の枠を使います。枠の復活は翌年です
- ⑤直近のリターン差で選ばない:0.3ポイント程度の差は年によって逆転します。選ぶ基準は成績ではなく、自分の資産全体の形です
とくに④について
「やっぱり除く日本にしよう」と思って乗り換えると、その分だけ新NISAの年間投資枠を使ってしまいます。売却した分の生涯投資枠(簿価1,800万円)は翌年に復活しますが、年間360万円の枠はその年のうちには戻りません。
50代は、枠を埋められる年数が限られています。乗り換えのために枠を1回使うコストは、20代より重い——だからこそ、最初に決めておく価値があります。枠の再利用ルールは新NISAの非課税枠は売ったら復活する?「枠の再利用」ルールと簿価ベースの仕組みで詳しく整理しました。
なお、NISA制度の対象商品や枠の考え方そのものは金融庁のNISA特設ウェブサイトで一次情報が確認できます。
信託報酬は同じ0.05775%、違いは日本株およそ5%を含むかどうかだけ。他に日本株を持っていないならオール・カントリー、企業型DC・iDeCo・個別株ですでに日本株を厚く持っているなら除く日本が理にかないます。そして判断の前提は「自分の資産全体で日本株が何%か」を数えること——数えないまま選ぶと、意図せず日本株が二重に積み上がります。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽

「自分の日本株比率を数えたいけれど、保有銘柄の中身がよく分からない」という方へ。マネックス証券の「銘柄スカウター」は、日本株・米国株の業績や配当推移を無料で確認できるツールです。口座を持っているだけで使えるので、保有株の棚卸しに向いています。
※取扱商品・手数料・ツールの提供条件は変更される場合があります。申込前に必ず公式サイトでご確認ください。
また、「日本株の比率をDCやiDeCo側で調整したい」という方は、金融機関選びも合わせて見直す価値があります。iDeCoは商品ラインナップが金融機関ごとに違い、掛金は全額所得控除の対象です。運営管理手数料が無料のところを選ぶのが前提になります。
❓ よくある質問
Q. eMAXIS Slim 全世界株式(オール・カントリー)と(除く日本)の違いは何ですか?
A. 違いは日本株を約5%含むか、0%かの一点です。信託報酬はどちらも年0.05775%(税込)で同じで、運用会社やシリーズも同じです(2026年9月時点で公表されている情報をもとにした目安)。
Q. オルカン(オール・カントリー)の日本株比率はどれくらいですか?
A. 約5%が目安です(2026年9月時点)。月5万円をオール・カントリーに積み立てた場合、日本株に回るのは約2,500円です。構成比は日々変動するので、最新の数値は月次レポートで確認してください。
Q. 「除く日本」はオルカンの劣化版ですか?
A. 劣化版でも簡易版でもありません。企業型DC・iDeCoで日本株ファンドを選んでいる人や、個別の日本株・高配当ETFを持っている人が、日本株を二重に持たないための受け皿として用意された商品です。
Q. 「除く日本」は純資産が小さいですが、繰上償還の心配はありますか?
A. 純資産総額は約1.24兆円(2026年9月上旬時点の目安)で、オール・カントリー(約13.6兆円)の約11分の1ですが、単独で見れば大型の部類です。気になる場合は、月次レポートで資金が流入し続けているかを確認してください。
Q. 50代はオール・カントリーと除く日本のどちらを選べばよいですか?
A. 他に日本株を持っていないなら、オール・カントリーが基本です。企業型DC・iDeCo・個別株ですでに日本株を厚く持っているなら、除く日本が理にかなう場面があります。どちらも、まず自分の資産全体の日本株比率を数えることが先です。
あわせて読みたい関連記事
- オルカンはどれを買う?eMAXIS Slim vs 楽天・プラス vs Tracers|実質コスト×保有ポイントで決める
- オルカンとS&P500、50代が選ぶならどっち?
- 新NISAはオルカン1本でいい?「1本集中」vs「複数分散」|投資信託の本数の決め方
- 50代の資産配分(アセットアロケーション)完全ガイド|リスク許容度診断
- 企業型DCからiDeCoへの移換完全ガイド|50代の退職前後で必ずやるべき手続き
- 50代のポートフォリオ・リバランス戦略|新NISA時代の資産配分見直し術
- SBI・iシェアーズ・米国総合債券インデックス・ファンド(サクっと米国総合債券)vs eMAXIS Slim 先進国債券インデックス|50代の新NISAで「守りの債券」を持つならどっち?信託報酬0.0938%と0.154%の差を検証【2026年最新】
- VT vs オルカン|50代の全世界株はどっちが得?
- 日銀1.25%|50代の住宅ローンは変動とフラット35どっち
よくある質問
オルカンと「除く日本」の違いは何ですか?
違いは日本株を含むか含まないかの一点です。オール・カントリーは日本株をおよそ5%含み、「除く日本」は日本株を0%にした版です。信託報酬はどちらも年0.05775%(税込)で、運用会社も同じです(2026年9月時点で公表されている情報をもとに整理)。
オルカンには日本企業も入っていますか?
入っています。オール・カントリーは世界の株式を時価総額に応じて持つため、日本株も約5%(目安)含まれます。月5万円を積み立てると、日本株に回るのは約2,500円の計算です。構成比は日々変動するので、最新の数値は月次レポートで確認してください。
「除く日本」を選ぶのはどんな人ですか?
企業型DC・iDeCoや個別株ですでに日本株を持っていて、日本株の比率を自分で決めたい人です。他に日本株を持っていないなら、オール・カントリー1本で世界の時価総額どおりの比率に自動で保たれます。
まとめ:選ぶ前に「自分の日本株比率」を数えよう
- 信託報酬はどちらも年0.05775%(税込)で同一。コストで優劣は付きません
- 違いは「日本株をおよそ5%含むか、0%か」の一点だけ
- 月5万円の積立なら、動くのは日本株分の約2,500円。リターン差は年0.3ポイント程度にとどまりました(2026年9月時点の参考値)
- 純資産はオール・カントリー約13.6兆円/除く日本約1.24兆円。11倍差だが、1.24兆円は絶対額として十分に大型
- 「除く日本」は企業型DC・iDeCo・個別日本株ですでに日本株を持つ人のための受け皿
- オルカン900万円+日本株100万円だと、日本株比率は10%ではなく約14.5%になる(二重計上)
- 除く日本900万円+日本株100万円なら、ちょうど10%に揃う
- 「eMAXIS」と「eMAXIS Slim」は別シリーズ。Slimが付いているか必ず確認する
- 途中の乗り換えはその年のNISA枠を消費する。50代は枠を埋められる年数が限られるので、最初に決める価値がある
- 結論:他に日本株を持たないならオール・カントリー、すでに厚く持っているなら除く日本
この2本の比較は、突き詰めると「どちらが優れているか」ではなく「自分がすでに何を持っているか」を問う話でした。同じ商品でも、資産全体の中でどう置くかによって、正解が入れ替わります。
だから最初にやるべきは、商品を選ぶことではなく、紙に自分の資産を書き出すことだと思います。企業型DC、iDeCo、特定口座、NISA、そして持ち株会——並べてみて初めて「日本に偏っているか」が見えます。そこまで来れば、この2本のどちらを選ぶかは、もう迷わないはずです。一緒にコツコツやっていきましょう!
配当と再投資が長期リターンの源泉であること、そして投資家は成長への期待に払いすぎる癖があることを、長期データで検証した名著です。国別の比率をどう考えるかを整理するうえでも示唆があります。
※本記事は2026年9月時点で公表されているeMAXIS Slim 全世界株式(オール・カントリー)および同(除く日本)に関する情報を基にした一般的な情報提供であり、特定の投資信託の購入を推奨するものではありません。信託報酬・ベンチマーク・国別構成比・純資産総額・過去のリターン・NISA対象区分などは変更・変動する場合があるため、購入前に必ず交付目論見書および運用会社(三菱UFJアセットマネジメント)の公式サイトで最新の内容をご確認ください。本文中の試算は一定の前提を置いた概算であり、将来のリターンを示すものでも保証するものでもありません。投資信託は元本保証がなく、価格変動・為替変動などにより損失が生じる可能性があります。投資判断は必ずご自身の責任で行ってください。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント