
SBI証券でクレカ積立を始めようとすると、三井住友カードの案内に必ず「Olive(オリーブ)」という名前が出てきます。「Oliveフレキシブルペイ」と「三井住友カード(NL)」、どっちで積み立てればいいのか——ここで手が止まる方は多いはずです。
結論から言うと、クレカ積立の”基本の付与率”だけを見れば、この2つに差はありません。差がつくのは「三井住友銀行にいくら預金を置いているか」です。そして2026年から始まったOlive限定の上乗せプランは、退職金や待機資金でまとまった現金を持つ50代にこそ効く仕組みになっています。



📑 目次
結論:待機資金を三井住友銀行に置ける人はOlive、そうでないならNLで十分
先に結論をお伝えします。
- クレカ積立の基本の付与率は、Oliveでも三井住友カード(NL)でも同じ条件。カードのランクと年間カード利用額で決まる
- 差がつくのはOlive限定の上乗せプラン。三井住友銀行の円普通預金残高に応じて最大+0.5%
- 上乗せは預金100万円以上から段階的に発生し、500万円以上で+0.5%(100万円未満は上乗せなし)
- 年会費無料の一般ランクでも、預金500万円以上を置けば合計1.0%。年会費5,500円のゴールドを年間100万円使った場合と同水準になる計算
- 2026年3月1日から、クレカ積立の金額は年間カード利用額の集計対象外。「100万円修行」を積立で埋める作戦は使えません
- すでに生活防衛資金を銀行に置いている人にとっては「置き場所を変えるだけ」の話。逆に、上乗せ目当てで預金を増やすのは本末転倒
- ネット銀行の金利や使い勝手を優先したい人は、無理にOliveにする必要はありません
順番に数字を見ていきます。
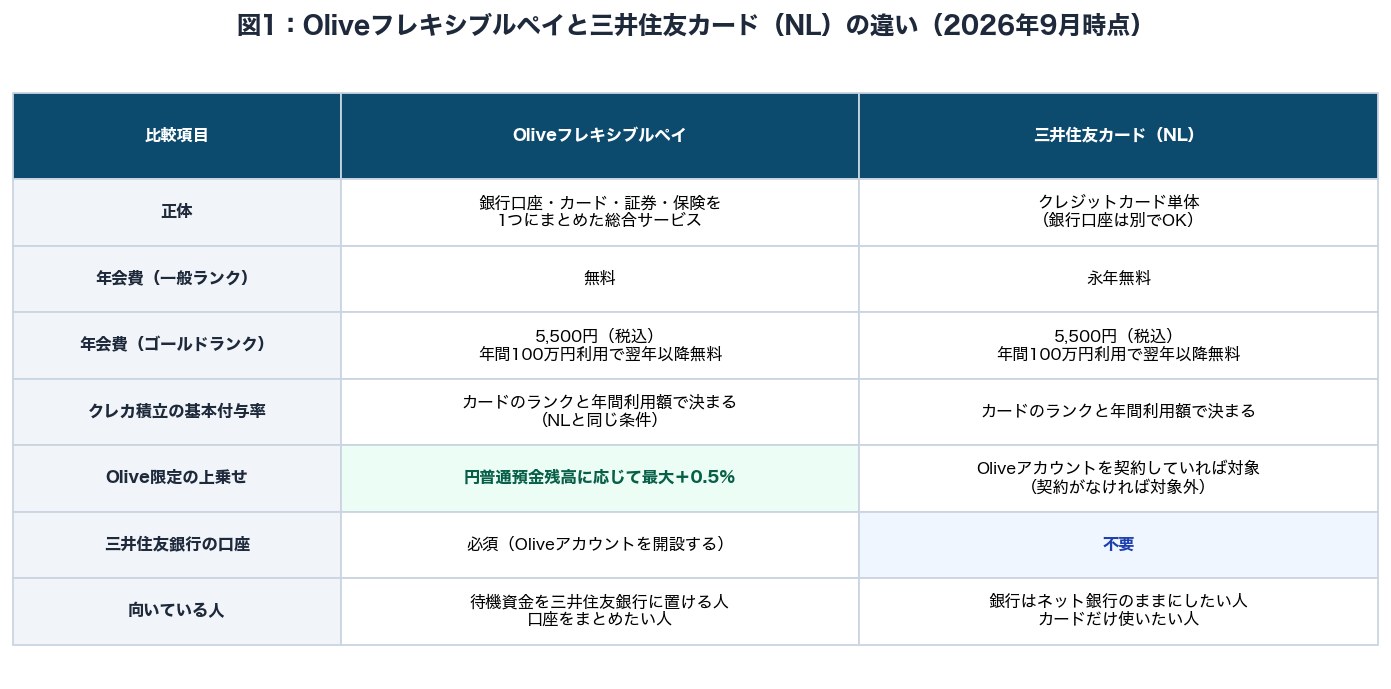
そもそも何が違う?Oliveは「口座+カード」、NLは「カードだけ」
※年会費・付与率・条件は変更される場合があります。申込前に必ず各社の公式サイトでご確認ください。
Oliveフレキシブルペイ=三井住友銀行の総合サービス
Oliveは「カードの名前」というより「三井住友銀行の口座を中心に、カード・証券・保険をひとまとめにしたサービス」です。1枚のカードでクレジット・デビット・ポイント払いを切り替えられるのが「フレキシブルペイ」という名前の由来です。
利用するには三井住友銀行にOliveアカウントを開設する必要があります。すでに三井住友銀行の口座を持っている人は、その口座をOliveに切り替える形になります。
三井住友カード(NL)=カード単体
NLは「ナンバーレス」の略で、カード券面に番号が印字されていないタイプです。年会費は永年無料で、引き落とし口座はどの銀行でも構いません。楽天銀行でも住信SBIネット銀行でも大丈夫です。
「銀行はネット銀行の金利や使い勝手を活かしたい。カードだけ三井住友にしたい」という人にはNLが向いています。待機資金の置き場所については楽天銀行マネーブリッジ vs SBIハイパー預金|50代の「待機資金」はどっちに置く?で比較しています。
クレカ積立の基本付与率|差がつくのはカードのランクと年間利用額
ここは誤解が多いところです。SBI証券のクレカ積立でもらえるポイントは「Oliveかどうか」では決まりません。「カードのランク」と「年間カード利用額」で決まります。
- 一般ランク(三井住友カード NL / Oliveフレキシブルペイ)
- 年間カード利用額 10万円以上 → 0.5%(年間最大6,000ポイント)
- 10万円未満 → 0.0%
- ゴールドランク(ゴールドNL / Oliveゴールド)
- 年間100万円以上 → 1.0%(年間最大12,000ポイント)
- 10万円以上100万円未満 → 0.75%
- 10万円未満 → 0.0%
- プラチナプリファードランク
- 年間500万円以上 → 3.0%(年間最大36,000ポイント)
- 300万円以上500万円未満 → 2.0%/300万円未満 → 1.0%
※2026年9月時点で公表されている区分です。年間カード利用額の集計には各種条件があります。付与率・上限・条件は変更される場合があるため、必ず公式サイトで最新情報をご確認ください。
ここで真っ先に確認したいのが「10万円未満は0%」という点です。「クレカ積立だけしてカードは日常で使わない」という状態だと、ポイントが1円分もつかないことになります。
ゴールドとプラチナプリファードの損益分岐点については三井住友カード ゴールド(NL)vs プラチナプリファード|年会費の損益分岐点で詳しく扱っています。
Olive限定の上乗せプラン|預金残高で最大+0.5%
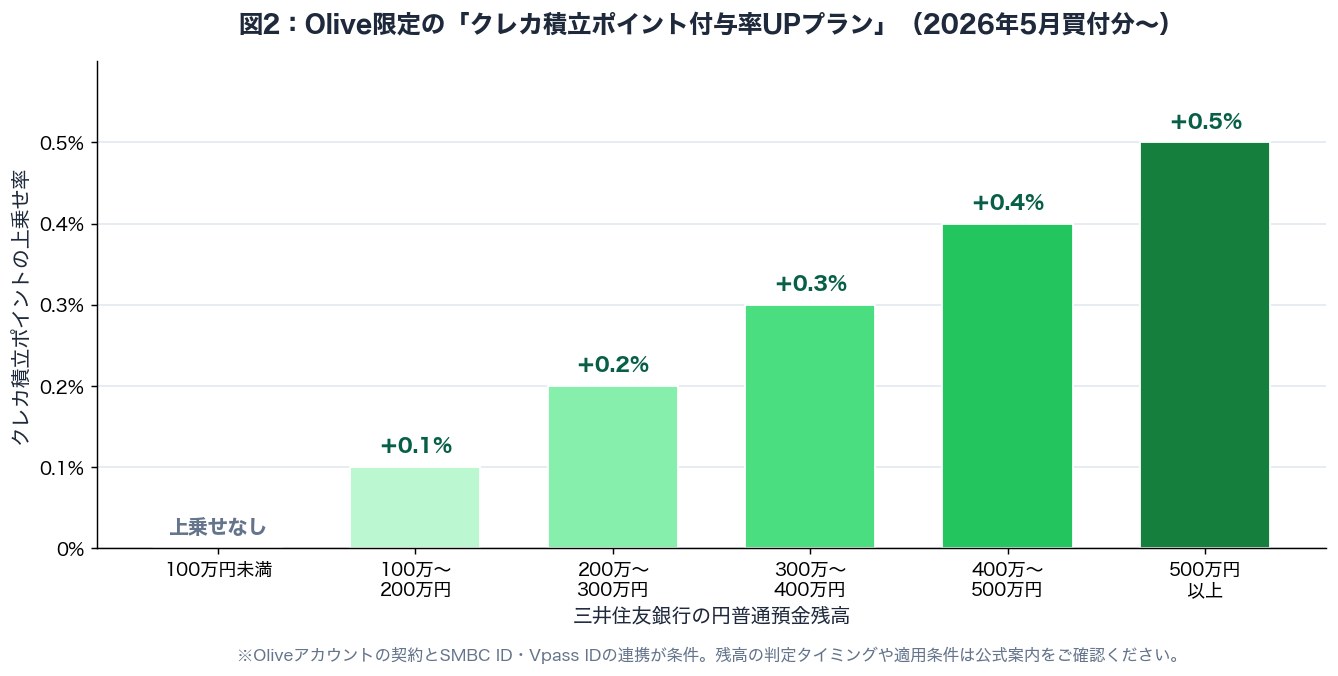
2026年に入って登場したのが、この「クレカ積立ポイント付与率UPプラン」です。2026年4月10日の積立設定締切分(5月買付分)から始まりました。
※適用にはOliveアカウントの契約とSMBC ID・Vpass IDの連携が必要です。残高の判定タイミング・対象条件は変更される場合があるため公式案内をご確認ください。
- 100万円未満 → 上乗せなし
- 100万円以上200万円未満 → +0.1%
- 200万円以上300万円未満 → +0.2%
- 300万円以上400万円未満 → +0.3%
- 400万円以上500万円未満 → +0.4%
- 500万円以上 → +0.5%
※Oliveアカウントの契約とSMBC ID・Vpass IDの連携が条件です。Olive以外の三井住友カードで積み立てている場合も、Oliveアカウントを契約していれば対象になるとされています。
50代にとって、この条件は現実的な水準
「預金100万円以上」「500万円で最大」という水準は、20代・30代にはハードルが高いかもしれません。しかし50代は事情が違います。
生活防衛資金として生活費の6か月〜1年分を確保している人、退職金の一部を一時的に置いている人、子どもの学費や親の介護費用に備えて現金を厚めに持っている人——50代で数百万円の預金を持つこと自体は、決して特別な状態ではありません。
つまりこのプランは「新しくお金を用意する話」ではなく「すでにあるお金の置き場所を変える話」として読める、というのがポイントです。生活防衛資金の考え方は新NISAの前に生活防衛資金はいくら必要?で整理しています。
月10万円積立で年間ポイントはいくら変わるか
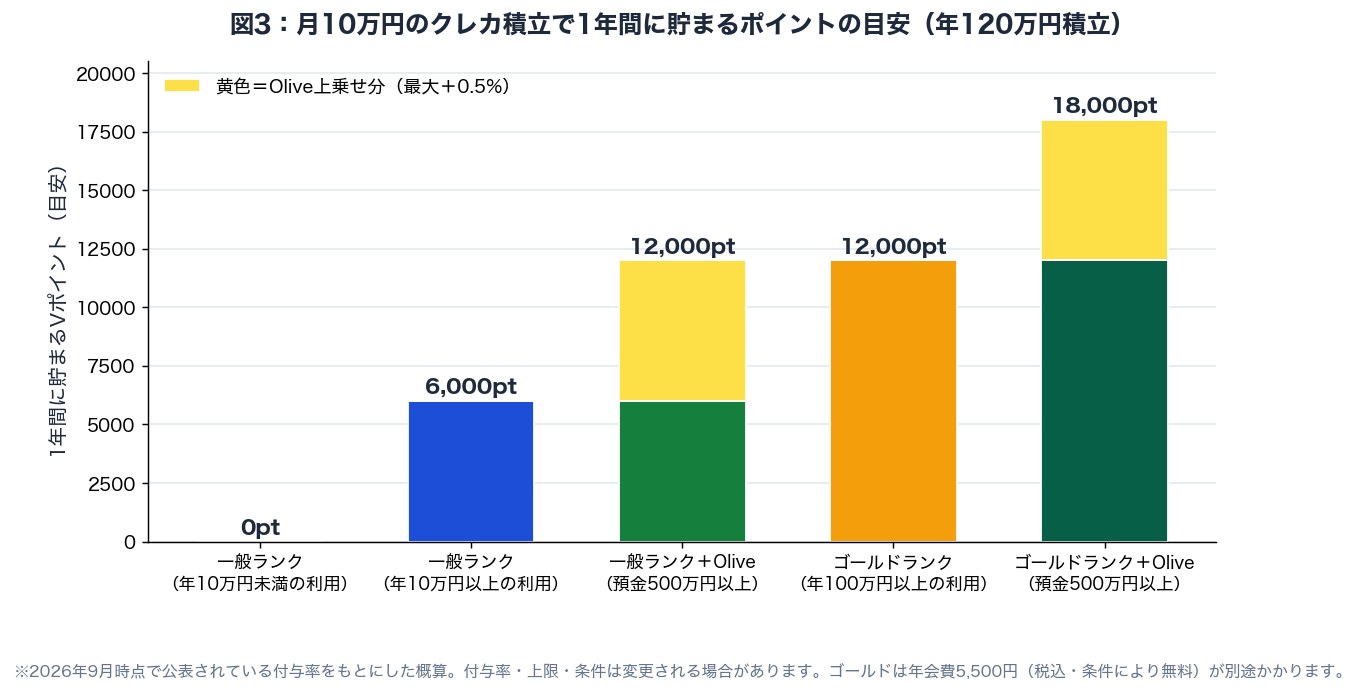
実際の数字で見てみます。クレカ積立の上限である月10万円(年120万円)を積み立てた場合の年間ポイントです。
※2026年9月時点で公表されている付与率をもとにした概算です。付与率・上限・条件は変更される場合があります。ゴールドランクは年会費5,500円(税込・条件により無料)が別途かかります。
- 一般ランク・年10万円未満の利用:0ポイント(付与率0%)
- 一般ランク・年10万円以上の利用:0.5% → 6,000ポイント
- 一般ランク+Olive(預金500万円以上):0.5%+0.5% → 12,000ポイント
- ゴールドランク・年100万円以上の利用:1.0% → 12,000ポイント
- ゴールドランク+Olive(預金500万円以上):1.0%+0.5% → 18,000ポイント
いちばん注目すべきは3番目と4番目
「一般ランク+Olive上乗せ最大」と「ゴールドランク単独」が、どちらも12,000ポイントで並びます。
ここが重要です。年会費永年無料の一般ランクでも、すでに置いてある預金500万円をOliveに移すだけで、年会費5,500円のゴールドを年間100万円使ったのと同じ水準に届くという計算になります。
- ゴールドを持つには「年間100万円をカードで使う」という条件がある。50代で子どもが独立し、支出が落ち着いてきた家庭には意外とハードルが高い
- 一方、預金を置くだけなら「使う」必要がない。無理に消費を増やさずに済む
- すでに数百万円の現金がある人ほど、この上乗せは「タダで乗る」形になりやすい
- 逆に預金が100万円に届かない人は、上乗せ狙いでOliveにする意味は薄い
2026年3月からの落とし穴|クレカ積立は「100万円修行」に数えられない
ここは2026年に変わった、知らないと計算が狂う重要ポイントです。
- クレカ積立の金額が、年間カード利用額の集計対象から外れました
- → ゴールドの年会費を永年無料にする「年間100万円利用」に、クレカ積立分は数えられない
- → クレカ積立の付与率を決める「年間カード利用額」の判定にも、積立分は含まれない
- つまり「月10万円積み立てれば年120万円になるから100万円修行はクリア」という作戦は使えません
以前は「積立だけで年間利用額を積み上げる」という考え方が成り立ちました。しかし現在は、日常の買い物・公共料金・保険料などの実際の支払いで年間100万円を積み上げる必要があります。
50代でこの条件を満たせるかは、家庭の状況次第です。子どもの教育費がかかっている時期なら達成しやすい一方、独立後で支出が落ち着いた家庭では月8.3万円のカード決済を毎月続ける必要があります。「ゴールドにすべきか」の判断は、この一点にかかっていると言っても言い過ぎではありません。
クレカ積立まわりの他社比較はdカード×マネックス証券 vs 三井住友カード(NL)×SBI証券もあわせてどうぞ。
50代の選び方|3つの質問で決める
迷ったら、次の3つに答えるだけで方向が決まります。
質問①:三井住友銀行に100万円以上を置けますか
「はい」ならOliveを検討する価値があります。すでに他行に置いている生活防衛資金を移すだけなら、実質的な負担なしで上乗せが乗ります。
「いいえ」または「置きたくない」なら、三井住友カード(NL)で十分です。上乗せがない以上、Oliveにする積極的な理由がなくなるからです。
質問②:メインバンクを変えることに抵抗はありませんか
Oliveアカウントは三井住友銀行の口座です。給与振込・公共料金の引き落とし・各種登録先の変更が発生する可能性があります。
50代は各種の自動引き落としが積み重なっている年代です。「年間数千ポイントのために、口座変更の手間と間違いのリスクを負う価値があるか」——ここは冷静に天秤にかけてください。なお、必ずしもメインバンクを全部移す必要はなく、「待機資金の置き場所として使う」という付き合い方もできます。
質問③:ネット銀行の金利・振込手数料を捨てられますか
ネット銀行には、証券口座との連携による優遇金利や、条件付きの振込手数料無料といった特典があります。それらを手放してまでOliveに寄せるべきかは、金額で比べてみる価値があります。
ざっくりした比べ方は次のとおりです。①Olive上乗せで増えるポイント(年間)と、②ネット銀行の優遇金利で得られる利息(税引後)を並べる——これだけで、どちらが有利かの目安はつかめます。預金額が大きいほど②の金利側が効いてくる点にも注意してください。
50代が気をつけたい5つの注意点
- ①上乗せ目的で預金を増やさない:普通預金は物価が上がると実質的に目減りします。上乗せは「すでにある現金」に乗せるもの、と割り切る
- ②条件と付与率は変わる:クレカ積立の還元条件は、ここ数年で何度も改定されています。「今の条件が続く前提」で年会費を払う判断をしない
- ③積立額を還元率で決めない:ポイントのために家計を圧迫する金額を積み立てるのは順序が逆。積立額は家計から決めます
- ④年間カード利用額の集計条件を確認する:クレカ積立が対象外になったほか、一部の支払いは集計に含まれません。公式サイトの対象外一覧を必ず確認
- ⑤ポイントは”おまけ”:年12,000ポイントは、120万円の投資額に対して1%。投資の成果を左右するのは信託報酬や資産配分のほうです
とくに⑤は忘れないでほしい
クレカ積立の還元率は確かにお得です。ただし還元率0.5%の差=年120万円の積立で年6,000円。一方で信託報酬が年0.1%違えば、1,000万円の資産に対して年1万円の差が出ます。
資産が積み上がるほど、還元率より「何を買っているか」のほうが効いてきます。手数料の全体像は投資の「手数料・コスト」完全ガイド|20年でいくら差になるかで扱っています。
なお、NISA制度そのものの対象商品や非課税枠の扱いは金融庁のNISA特設ウェブサイトで一次情報を確認できます。投資信託の仕組みを基礎から確認したい方には、投資信託協会の公式サイトに図解付きの解説があります。
クレカ積立の基本付与率はOliveでもNLでも同じ。差がつくのは三井住友銀行の円普通預金残高に応じた最大+0.5%の上乗せです。年会費無料の一般ランクでも預金500万円以上なら年12,000ポイント相当となり、ゴールドを年100万円使った場合と並びます。ただし2026年3月からクレカ積立は年間利用額の集計対象外——「積立で100万円修行」はもうできません。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽


「クレカ積立の還元率は魅力だけれど、証券口座を1社に絞りたくない」という方もいると思います。マネックス証券は企業分析ツール「銘柄スカウター」を無料で使え、投信のコストや個別株の業績を確認しながら比較できるのが特徴です。口座開設・維持は無料なので、分析用のサブ口座として持つ使い方もできます。
※取扱いサービス・手数料・還元条件は変更される場合があります。申込前に必ず公式サイトでご確認ください。
また、まだ働いて所得税・住民税を払っている50代なら、クレカ積立の還元率より確実性が高いのがiDeCoの所得控除です。掛金が全額所得控除になるため、運用成績にかかわらず節税分がそのまま効いてきます。運営管理手数料が無料の金融機関を選ぶのが前提です。
よくある質問
SBI証券のクレカ積立は、Oliveと三井住友カード(NL)のどっちが得ですか?
基本の付与率はOliveでも三井住友カード(NL)でも同じです(カードのランクと年間カード利用額で決まります)。差がつくのはOlive限定の上乗せプランで、三井住友銀行の円普通預金残高が100万円以上なら+0.1%、500万円以上なら最大+0.5%が乗ります。三井住友銀行に100万円以上を置けるならOlive、置けない・置きたくないならNLで十分です(2026年9月時点で公表されている条件。変更される場合があるため公式サイトでご確認ください)。
Oliveにすると、クレカ積立の還元率は何%になりますか?
一般ランクで年間カード利用額10万円以上なら基本0.5%。ここに預金残高に応じた上乗せ(最大+0.5%)が加わり、最大で合計1.0%です。ゴールドランクを年間100万円以上使っている場合は1.0%+0.5%で最大1.5%になります。なお年間カード利用額が10万円未満だと、基本の付与率は0%です。
クレカ積立だけでゴールドの「年間100万円利用」は達成できますか?
できません。2026年3月1日から、クレカ積立の金額は年間カード利用額の集計対象から外れました。ゴールドの年会費無料条件にも、クレカ積立の付与率の判定にも、積立分は数えられません。日常の買い物や公共料金などの支払いで年間100万円に届くかどうかで判断してください。
あわせて読みたい関連記事
- 三井住友カード ゴールド(NL)vs プラチナプリファード|年会費の損益分岐点
- dカード×マネックス証券 vs 三井住友カード(NL)×SBI証券|年会費0円ならどっちが得?
- 楽天銀行マネーブリッジ vs SBIハイパー預金|50代の「待機資金」はどっちに置く?
- 楽天証券 vs SBI証券|50代の新NISAで選ぶなら結局どっち?
- 新NISAの前に生活防衛資金はいくら必要?50代の目安・置き場所・取り崩しルール
- 楽天ポイント・Vポイントで新NISA|ポイ活を投資の元手に変える方法
- ウェルスナビ vs SBIラップ|50代の「おまかせ運用」は年0.66%と1.1%で決めていいのか?実質コストとNISA対応の差を検証【2026年最新】
- dカードGOLD vs 三井住友ゴールドNL|50代はどっち
- 楽天経済圏 vs 三井住友経済圏|50代はどっちに寄せる
まとめ:カードで選ぶのではなく「お金の置き場所」で選ぶ
- SBI証券のクレカ積立の基本付与率は、Oliveフレキシブルペイでも三井住友カード(NL)でも同じ条件
- カードのランク(一般/ゴールド/プラチナプリファード)と年間カード利用額で付与率が決まる
- 一般ランクは年10万円以上の利用で0.5%、10万円未満だと0%
- Olive限定の上乗せは、三井住友銀行の円普通預金残高で決まる。100万円以上から段階的に、500万円以上で+0.5%
- 年会費無料の一般ランク+預金500万円以上=年12,000ポイントで、ゴールドを年100万円使った場合と並ぶ計算
- 2026年3月1日からクレカ積立は年間カード利用額の集計対象外。「積立で100万円修行」は成立しない
- すでに数百万円の現金がある50代は「置き場所を変えるだけ」で上乗せが乗る
- 逆に、上乗せ狙いで預金を増やすのは本末転倒。普通預金は物価上昇に弱い資産です
- ネット銀行の優遇金利を捨ててまで寄せるかは、金額で比べて判断する
- 資産が積み上がるほど、還元率より信託報酬と資産配分のほうが効いてくる
クレカ積立の議論は「どのカードが何%か」に集まりがちですが、2026年のOliveの仕組みが面白いのは、還元率が”カードの格”ではなく”預金の置き場所”で動くようになった点です。
これは、まとまった現金を持つ50代にとって珍しく有利な設計だと思います。とはいえ、上乗せのために家計の形を変えるのは順序が逆。すでにあるお金の置き場所を見直すだけ、と割り切って使うのがちょうどいい距離感です。一緒にコツコツやっていきましょう!
配当と再投資の力、そして「成長への期待に払いすぎる」という投資家の癖を、長期データで検証した名著です。還元率の議論の前に、何を持ち続けるかで結果が決まることが分かります。
※本記事は2026年9月時点で公表されているOliveフレキシブルペイ(三井住友銀行)、三井住友カード(NL)、およびSBI証券のクレカ積立に関する情報を基にした一般的な情報提供であり、特定の金融商品・サービスの申込を推奨するものではありません。ポイント付与率・上乗せ条件・年会費・年間カード利用額の集計対象・上限ポイント数などは変更される場合があるため、申込前に必ず三井住友銀行・三井住友カード・SBI証券の公式サイトで最新の内容をご確認ください。本文中のシミュレーションは公表されている付与率をもとにした概算であり、実際の付与ポイントを保証するものではありません。投資判断・金融サービスの利用は必ずご自身の責任で行ってください。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント