
📢 応援クリックで励みになります!


「50代になったし、そろそろゴールドカードを1枚持っておこうか」——そう考えたとき、候補に残りやすいのがdカード GOLD(年会費11,000円)と三井住友カード ゴールド(NL)(年会費5,500円)の2枚です。どちらもクレカ積立に使えて、どちらも「年会費の元は取れる」と紹介されています。
ところが、この2枚は「元の取り方」がまったく別物です。dカード GOLDはドコモの月額料金で自動的に回収する設計、ゴールド(NL)は年間100万円使い切ることで翌年以降ずっと無料にする設計。つまり「どっちが得か」は還元率ではなく、あなたの生活が先に決めてしまいます。



📑 目次
結論:ドコモを使っているかで、ほぼ決まる
先に結論をまとめます。
- ドコモの携帯+ドコモ光で月9,167円(税抜)以上払っているならdカード GOLD。10%還元だけで年会費11,000円を回収できます
- ドコモを使っていないなら、原則ゴールド(NL)。ただし年間100万円(クレカ積立を除く)を使い切れる人に限ります
- ドコモでもなく、年間100万円も使わない——この人はどちらのゴールドも持たないのが正解。年会費無料の一般カードで十分です
- クレカ積立の還元率だけで見れば、dカード GOLD×マネックス証券が1.1%でわずかに上(年120万円で13,200円相当)
- 年会費は「固定費」。投資のリターンより先に、ここで年5,500〜11,000円の差がつきます
まず全体像|2枚のスペックを並べる
まず、数字を同じ表に並べてみます。比べる軸は「年会費」「年会費を無料にする条件」「クレカ積立」「普段使いの還元」の4つで十分です。
| 項目 | dカード GOLD | 三井住友カード ゴールド(NL) |
|---|---|---|
| 年会費(税込) | 11,000円 | 5,500円 |
| 年会費を無料にする道 | なし(実質回収する形) | 年間100万円利用で翌年以降永年無料 |
| 基本還元率 | 1.0% | 0.5% |
| 最大の武器 | ドコモ携帯+ドコモ光が10%還元 | 対象コンビニ・飲食店でスマホのタッチ決済7% |
| クレカ積立 | マネックス証券/1.1%(NISA口座) | SBI証券/最大1.0%(前年の利用額で変動) |
| 年間利用の特典 | 100万円で11,000円相当/200万円で22,000円相当 | 100万円達成で10,000ポイント |
| 貯まるポイント | dポイント | Vポイント |
※条件・還元率は変更される場合があります。申込前に必ず公式サイトで最新の内容をご確認ください。
年会費|「元の取り方」が構造的に真逆
この2枚でいちばん大事なのは、還元率ではなく「年会費をどうやって消すか」です。そして、その消し方が2枚でまったく違います。
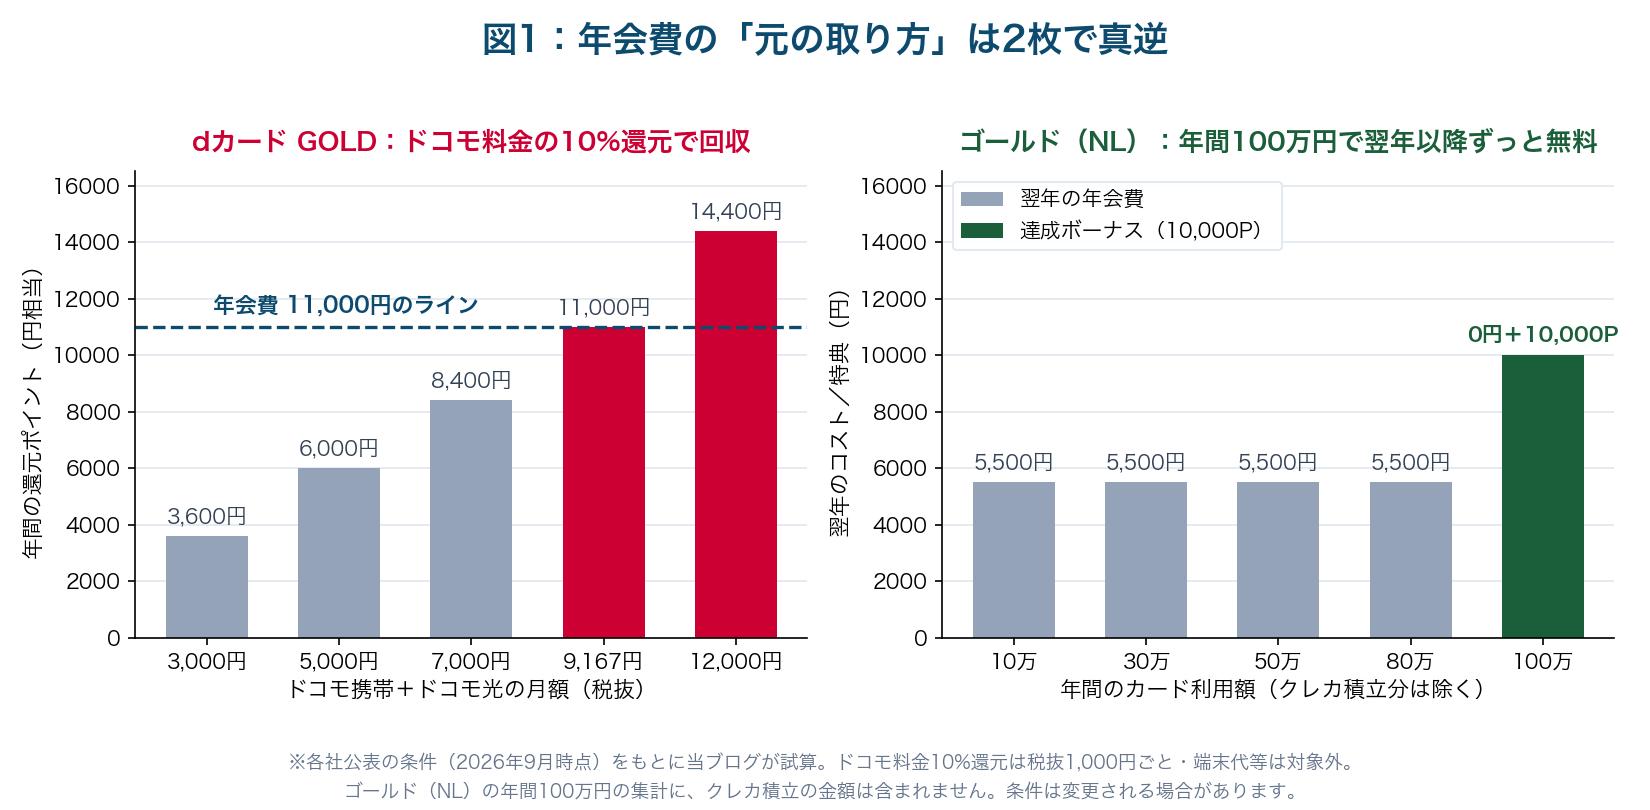
※ドコモ料金10%還元は税抜1,000円ごとの付与で、端末代金などは対象外です。条件は変更される場合があります。
dカード GOLD|ドコモ料金で「勝手に」回収される
dカード GOLDは、ドコモの携帯料金とドコモ光の利用料金が10%還元になります。月9,167円(税抜)払っていれば、年間で約11,000ポイント——年会費とちょうど同じ額が戻ってくる計算です。月12,000円なら年14,400ポイントで、年会費を差し引いても3,400円のプラスになります。
ここが重要です。ドコモユーザーにとって、この回収は「努力なし」で成立します。カードを使う量を増やす必要も、買い物を我慢する必要もありません。毎月払っている固定費が、勝手に年会費を打ち消してくれる構造です。
- 10%還元の対象は「携帯+ドコモ光の利用料金」だけ。端末の分割代金や一部のオプションは対象外です
- 2026年2月から、公共料金・税金など一部の支払い先ではdポイント還元率が1%から0.5%に改定されています。「なんでも1%」ではなくなりました
ゴールド(NL)|年間100万円使い切れば、翌年からずっと0円
ゴールド(NL)は、年間100万円(税込)使えば翌年以降の年会費が永年無料になります。しかも達成した年に10,000ポイントがもらえるので、実質は「100万円使えたご褒美」が二重に付く形です。
ただしここに大きな落とし穴があります。クレカ積立の金額は、この100万円の集計に含まれません。「月10万円×12か月=年120万円だから余裕で達成」とはならないのです。買い物や固定費の支払いだけで、別に100万円を積み上げる必要があります。
月に換算すると約8.4万円。50代の家計で、食費・光熱費・保険料・ガソリン代などをすべてこの1枚に寄せられるなら現実的な数字ですが、支払いが分散している人には案外きつい条件です。
「100万円修行」の現実的な埋め方については、三井住友カード ゴールド(NL)vs プラチナプリファードでも詳しく書きました。
クレカ積立|月10万円で年13,200円 vs 12,000円
新NISAのつみたてをカードで払う「クレカ積立」は、どちらのカードでも使えます。ただし提携先が違い、dカードはマネックス証券、ゴールド(NL)はSBI証券です。
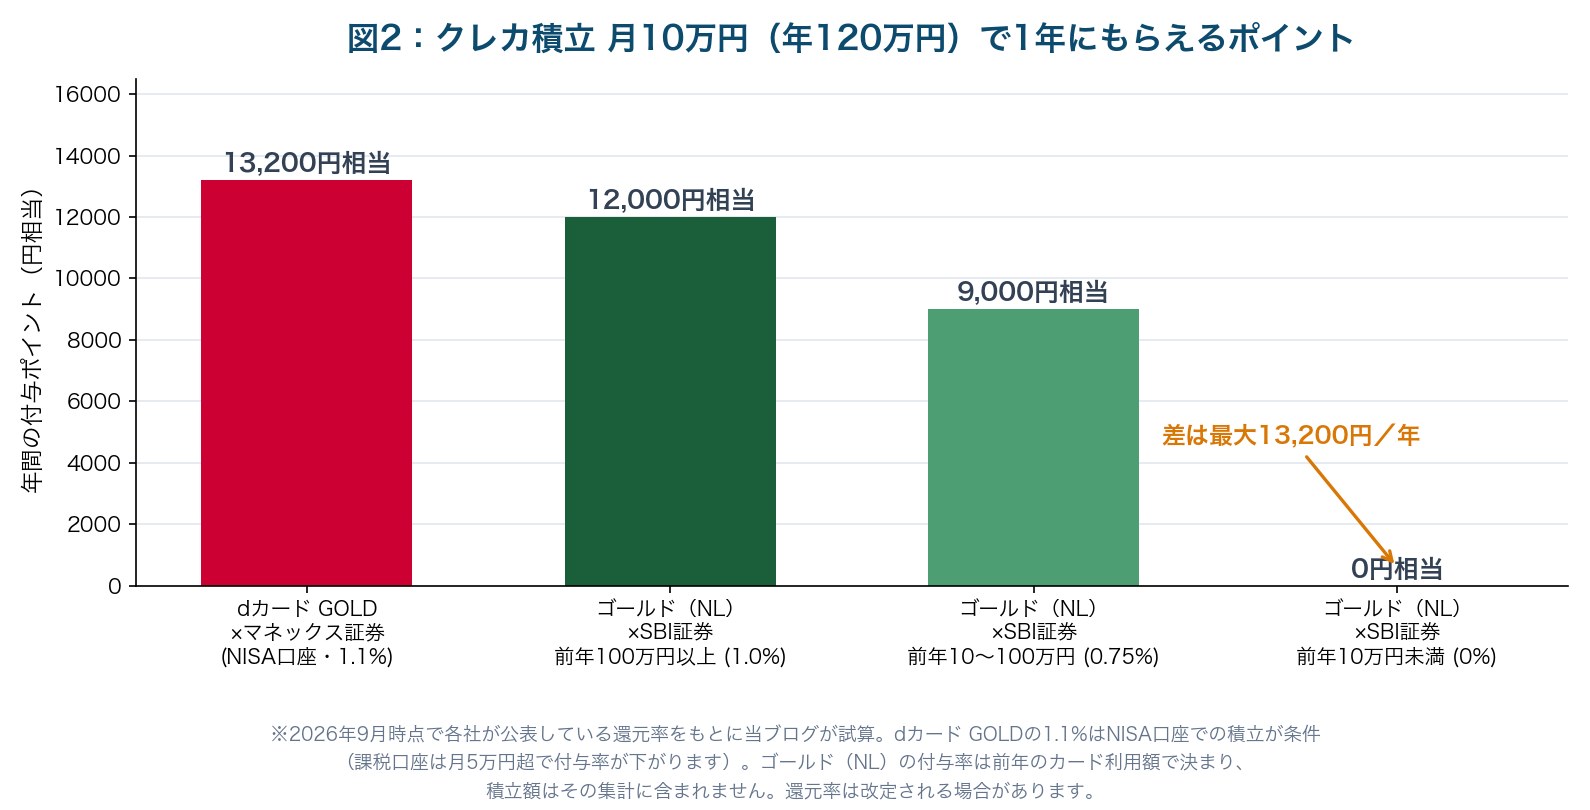
※還元率は各社が随時見直しており、記載の水準が将来も続く保証はありません。
dカード GOLD×マネックス証券は、NISA口座での積立なら月10万円まで1.1%が維持されます。年120万円で13,200円相当です。一方の課税口座では、月5万円を超えた部分の付与率が下がる点は覚えておいてください。
ゴールド(NL)×SBI証券の付与率は「前年のカード利用額」で決まります。前年100万円以上なら1.0%(年12,000円相当)、10万〜100万円未満なら0.75%、10万円未満だと付与そのものがありません。つまり「100万円修行」をサボると、年会費5,500円を払ったうえに積立ポイントまで下がる——これが最も避けたいパターンです。
年会費0円のカード同士で比べたい方は、dカード×マネックス証券 vs 三井住友カード(NL)×SBI証券もあわせてどうぞ。ゴールドにこだわらなければ、年会費0円でも積立の還元は受けられます。
普段使い|ドコモ料金10% vs コンビニ・飲食店7%
投資以外の場面での強さも見ておきます。ここも「得意な場所」がきれいに分かれます。
dカード GOLDは「固定費の受け皿」に強い
ドコモ料金10%還元に加えて、基本還元率が1.0%。さらにケータイ補償(購入から3年間・最大10万円)、海外旅行傷害保険、国内主要空港のラウンジ利用が付きます。50代で年に数回の出張や旅行がある方には、この付帯サービスが効いてきます。
ゴールド(NL)は「日常の小さな支払い」に強い
対象のコンビニ・飲食店でスマホのタッチ決済を使うと、通常ポイント込みで7%還元になります。ここでの条件はかなり厳格で、カード現物のタッチ決済・iD・カードの差し込みは対象外。スマホをかざす払い方に統一できるかどうかが分かれ目です。
年会費が無料になった後は、「維持コスト0円で空港ラウンジと7%還元が付いてくる」状態になります。ここまで来ると強力ですが、到達するまでの100万円がハードルです。
50代の選び方|3パターンの実額で見る
ここまでを、実際の家計に近い3パターンで計算してみます。クレカ積立のポイントは除き、「年会費を引いた1年の手残り」だけを並べたのが次の図です。
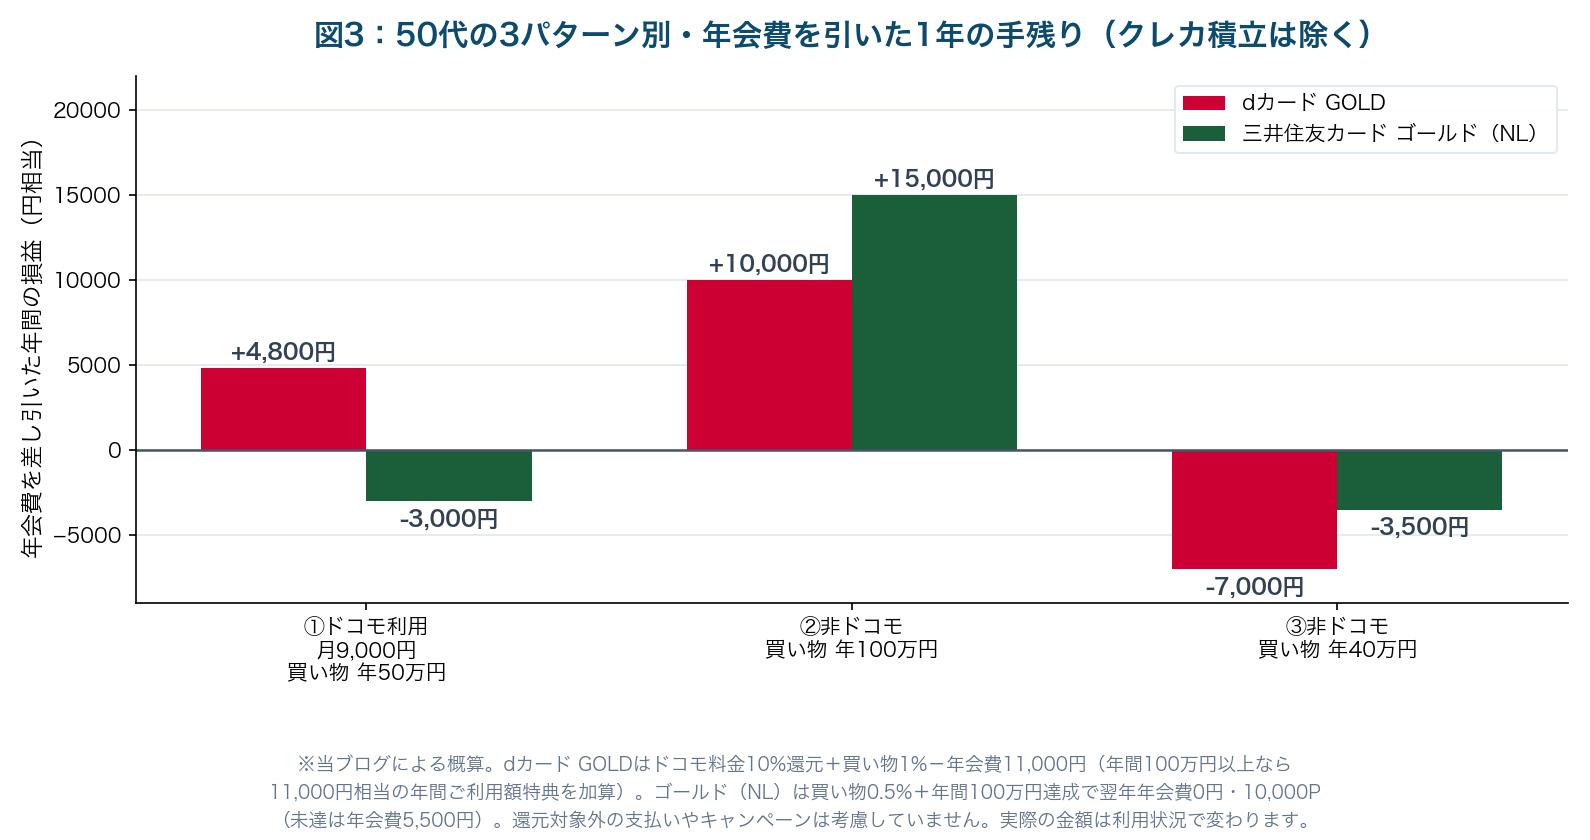
※還元対象外の支払いやキャンペーンは考慮していない概算です。実際の金額は利用状況で変わります。
- ①ドコモ利用・月9,000円/買い物 年50万円 → dカード GOLDが+4,800円、ゴールド(NL)は▲3,000円。ドコモ料金だけで勝負が決まります
- ②非ドコモ・買い物 年100万円 → ゴールド(NL)が+15,000円でリード。年会費が消えたうえに10,000ポイントが乗ります
- ③非ドコモ・買い物 年40万円 → 両方マイナス。この人はゴールドを持つべきではありません
③のパターンは、実は少なくありません。「ゴールドカードを持つ」こと自体を目的にすると、年5,500〜11,000円の固定費が増えるだけで終わります。その年1万円を20年間つみたてに回したほうが、家計にとってはよほど確実です。
50代が気をつけたい5つの注意点
- クレカ積立は100万円の集計に入らない。ゴールド(NL)の永年無料条件は、積立とは別に100万円が必要です
- 還元率と条件は頻繁に改定される。2026年2月にはdカードの公共料金還元率が1%→0.5%に変更されました。今の水準が10年続く前提で設計しないこと
- ゴールド(NL)の7%はスマホのタッチ決済限定。カードを差し込む・iDで払うと対象外です
- 年会費は確実なマイナス、還元は不確実なプラス。「使えば元が取れる」ために支出を増やしたら本末転倒です
- NISA口座は1人1口座。カードを乗り換えると証券会社も変わる可能性があり、その年に買付をすると金融機関の変更は翌年以降になります
ポイントの出口(使い道)を先に決めておくことも大切です。dポイント・Vポイントとも投資に回せますが、「運用」と「投資」は別物です(その違いはこちらで解説しています)。
カードの選び方そのものに迷ったら、金融庁のNISA特設ウェブサイトで制度側の条件を先に確認しておくと、判断がぶれにくくなります。
ドコモを使っているならdカード GOLD、年間100万円を使い切れるならゴールド(NL)、どちらでもないならゴールドは持たない——この3行に収まる比較でした。還元率の比較は、この3行を決めたあとの話です。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽

「ドコモを使っているので、dカードで固定費をまとめたい」という方へ。カードを新規発行するなら、ポイントサイト経由で申し込むと通常の入会特典に還元が上乗せされます。その分をそのまま新NISAの種銭に回せます(GOLDを含むどのカードが対象かは、申込前にリンク先で必ずご確認ください)。
一方で、「ドコモは使っていないが、年間100万円は問題なく使える」という方へ。ゴールド(NL)は達成した翌年から年会費が永年無料になり、以後は維持コスト0円で持ち続けられます。SBI証券のクレカ積立の付与率も、この達成が前提です。
あわせて読みたい関連記事
- dカード×マネックス証券 vs 三井住友カード(NL)×SBI証券|年会費0円ならどっちが得?
- 三井住友カード ゴールド(NL)vs プラチナプリファード|年会費の損益分岐点
- Oliveフレキシブルペイ vs 三井住友カード(NL)|SBI証券のクレカ積立はどっちが得?
- 新NISAのクレカ積立はどれがお得?主要カードを徹底比較
- 楽天カード決済 vs 楽天キャッシュ決済|月10万円をどう埋める?
- dポイント運用 vs 楽天ポイント投資|「運用」と「投資」の違い
- 日銀1.25%|50代の住宅ローンは変動とフラット35どっち
- マネックスカード vs dカード|50代のクレカ積立どっち
- 楽天カード vs 楽天ゴールドカード|50代の積立はどっち
まとめ:カードを選ぶ前に、1年の使い方を書き出す
- dカード GOLDはドコモ料金10%還元で年会費11,000円を「自動回収」する設計。月9,167円(税抜)が分岐点
- ゴールド(NL)は年間100万円で翌年以降永年無料+10,000ポイント。ただしクレカ積立は100万円に含まれない
- クレカ積立の還元は月10万円で年13,200円相当(dカード GOLD×マネックス)vs 12,000円相当(ゴールドNL×SBI・前年100万円以上)
- 普段使いはドコモ料金10%(dカード GOLD)と対象コンビニ・飲食店7%(ゴールドNL・スマホのタッチ決済限定)で得意分野が分かれる
- ドコモでもなく年間100万円も使わないなら、ゴールドは持たず年会費無料カードで十分
クレジットカードの比較記事を読むと、つい「還元率◯%」という数字に目が行きます。でも今回、自分の1年の使い方を書き出して計算し直したら、還元率を見るより先に答えが出ていました。
ドコモを使っている人にとって、dカード GOLDの年会費は「すでに払っている携帯代」で消えます。逆に、年間100万円を使い切れない人にとって、ゴールド(NL)の5,500円は毎年そのまま出ていく固定費です。同じ「年会費の元は取れます」という言葉が、人によって+15,000円にも▲7,000円にもなる——だからカードを先に選ぶのではなく、1年の使い方を先に書き出すほうが早いのです。一緒にコツコツやっていきましょう!
お金の基礎を「貯める・稼ぐ・増やす・守る・使う」の5つの力で整理した一冊です。カードを比べる前に、自分の家計のどこに手を入れるべきかが見えてきます。
※本記事は2026年9月時点でNTTドコモおよび三井住友カードが公表している情報を基にした一般的な情報提供であり、特定のクレジットカード・金融商品・金融機関の利用を推奨するものではありません。年会費・ポイント還元率・付与条件・年間ご利用額特典・クレジットカード積立の還元率・付帯保険・キャンペーン内容は変更される場合があります。とくにポイント還元率と付与条件は各社が随時見直しており、記載の水準が将来にわたって継続する保証はありません。本文中の試算は「ドコモ料金 月9,000円」「年間の買い物 50万円・100万円・40万円」「クレカ積立 月10万円」などの前提を置いた概算であり、実際の付与額は利用金額・支払い方法・カード種別・口座区分・対象加盟店により変動します。10%還元・7%還元には対象外となる支払いがあります。投資信託・株式は価格変動リスク等により元本を割り込む可能性があります。税制やNISA制度の取り扱いは個々の状況により異なるため、具体的な判断は税務署または税理士にご確認ください。カードの申込・口座開設の前に必ず各社の公式サイトおよび会員規約で最新の条件をご確認のうえ、ご自身の責任でご判断ください。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント