
楽天証券で新NISAのクレカ積立をしている50代の方から、いちばん多く聞かれるのが「年会費2,200円の楽天ゴールドカードに替えたほうが得なのか」という質問です。還元率は楽天カードの0.5%に対してゴールドは0.75%。数字だけ見るとゴールドが得に見えますが、実際には積立額しだいで損にも得にもなります。
この記事では、楽天証券の公式ページ(2026年8月20日更新)の還元率と年会費だけを使って、毎月いくら積み立てていればゴールドの年会費を回収できるのかを計算しました。結論を先に書くと、eMAXIS Slimのような低コスト投信を月7.3万円未満しか積み立てていないなら、楽天カード(年会費無料)のままのほうが手取りは多くなります。
📢 応援クリックで励みになります!





📑 目次
結論:月7.3万円未満の積立なら楽天カードのままでいい
最初に判断の目安をまとめておきます。ここだけ読めば、自分がどちらを選ぶべきかはほぼ決まります。
✅ 楽天カード vs 楽天ゴールドカード|判断の目安
- 積立がeMAXIS Slim・楽天・プラスなどの低コスト投信で、月7.3万円未満 → 楽天カード(年会費無料)のままが得
- 低コスト投信を月10万円の満額で積み立てる → ゴールドのほうが年+800円(ETCも使うなら年+1,350円)
- 代行手数料0.4%以上の投信だけを積み立てる → どちらも1%還元なので、ゴールドにする意味はない
- 楽天プレミアムカード(年会費11,000円) → クレカ積立の上乗せだけでは、満額の月10万円でも元が取れない
ポイントは、ゴールドの上乗せが効くのは「低コスト投信」を積み立てている場合だけという点です。そして上乗せ幅は0.25%と小さいため、年会費を回収できるのは積立額が大きい人に限られます。以下、根拠となる数字を順番に見ていきます。
楽天カードと楽天ゴールドの還元率の違い
楽天証券のクレカ積立(楽天カードクレジット決済)の還元率は、カードの種類とファンドの代行手数料の2つで決まります。代行手数料とは、信託報酬のうち販売会社(楽天証券)が受け取る部分のことです。
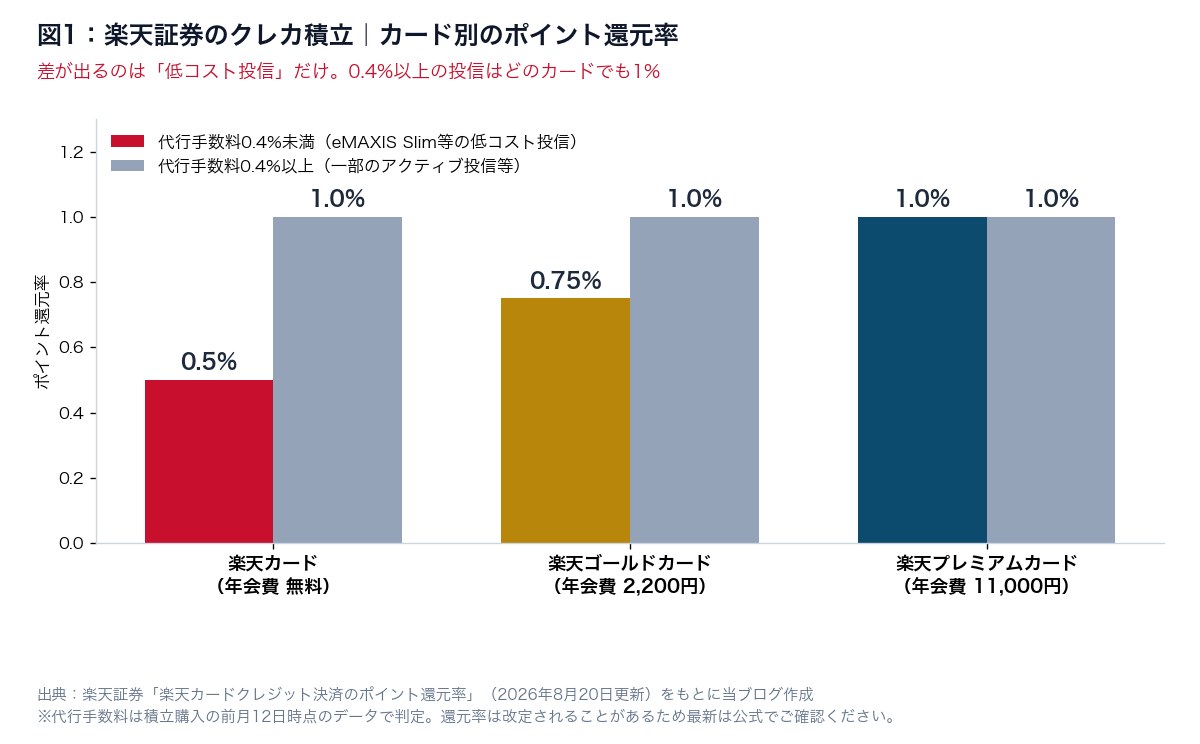
※代行手数料は積立購入の前月12日時点のデータで判定されます。還元率は改定されることがあるため、最新の条件は必ず公式サイトでご確認ください。
差がつくのは「代行手数料0.4%未満」の投信だけ
公式ページによると、代行手数料が年率0.4%(税込)以上のファンドは1%〜2%、0.4%未満のファンドは0.5%〜2%の還元です。0.4%未満のファンドでは、楽天カードが0.5%、楽天ゴールドカードが0.75%、楽天プレミアムカードが1%と、カードの格で差がつきます。
問題は、50代が新NISAで選びやすいeMAXIS Slim シリーズや楽天・プラスシリーズのような低コストのインデックス投信は、ほぼすべて代行手数料0.4%未満の側に入ることです。つまり、多くの人にとって関係あるのは「0.5%か0.75%か」の比較になります。
クレカ積立の上限は月10万円
クレカ積立で使える金額は、新NISAのつみたて投資枠・成長投資枠を合わせて月10万円までです。楽天キャッシュ決済(月5万円まで)と組み合わせれば月15万円まで広げられますが、楽天キャッシュ側の還元はカードの種類で変わりません。ゴールドにして増えるのは、あくまでカード決済の月10万円の部分だけです。楽天キャッシュとの使い分けは楽天カード決済 vs 楽天キャッシュ決済の比較記事で詳しく試算しています。
【試算】ゴールドの年会費2,200円は月いくらで元が取れるか
では、ゴールドの年会費2,200円を回収するには、毎月いくら積み立てる必要があるのでしょうか。計算はシンプルです。
📐 損益分岐点の計算
年会費2,200円 ÷ 上乗せ分0.25% = 年88万円 = 月あたり約7.3万円
※低コスト投信(代行手数料0.4%未満)をカード決済で積み立てる場合の目安です。
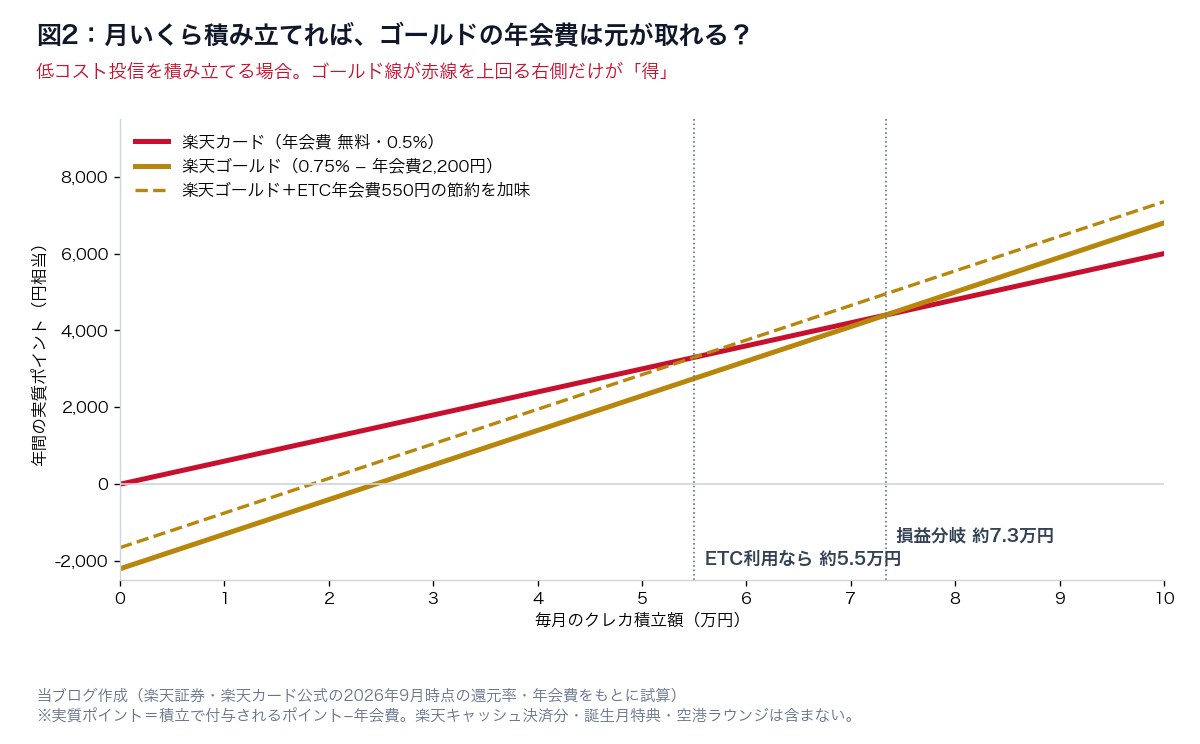
※実質ポイント=積立で付与されるポイント−年会費。楽天キャッシュ決済分・誕生月特典・空港ラウンジの価値は含みません。
図2の実線(ゴールド)が赤線(楽天カード)を上回るのは、月7.3万円を超えたところからです。それより左側、つまり月7万円以下の積立では、ゴールドにすると還元率が上がったのに手取りのポイントは減るという逆転が起きます。
積立額ごとの年間差額
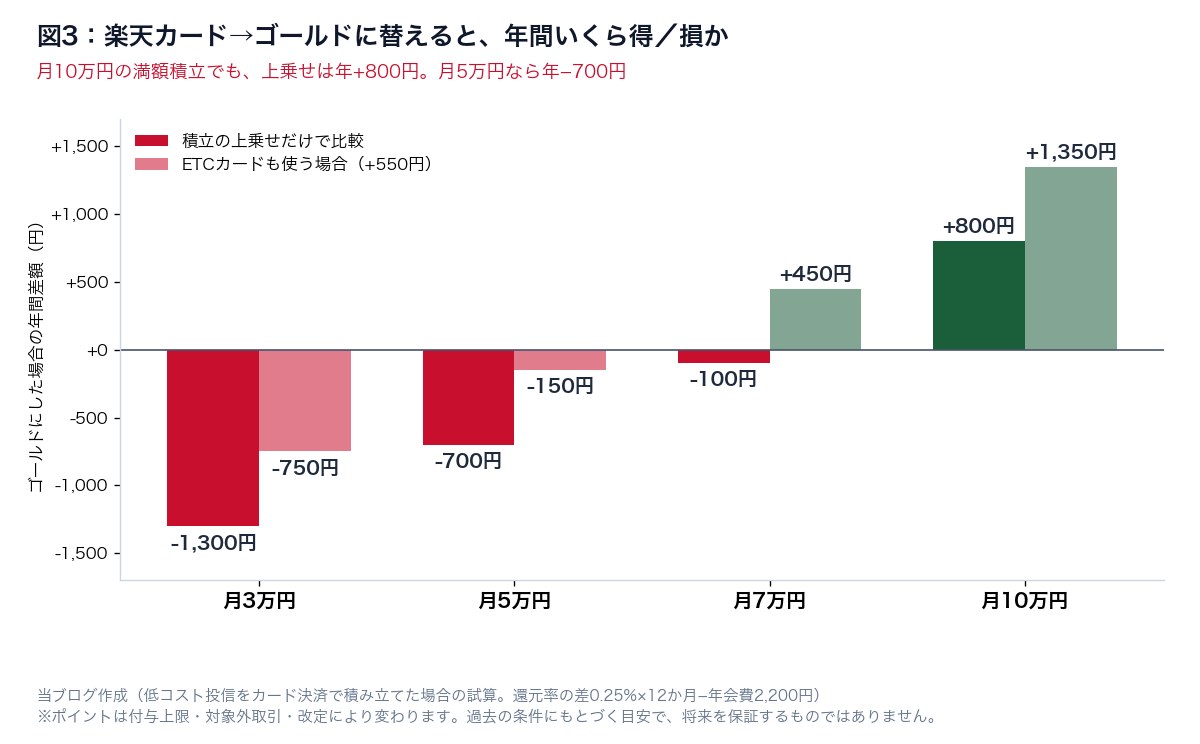
※ポイントは付与上限・対象外取引・改定により変わります。現時点の条件にもとづく目安で、将来を保証するものではありません。
具体的な数字で並べると次のとおりです。
- 月3万円:上乗せ年900円 − 年会費2,200円 = 年1,300円の損
- 月5万円:上乗せ年1,500円 − 年会費2,200円 = 年700円の損
- 月7万円:上乗せ年2,100円 − 年会費2,200円 = 年100円の損
- 月10万円(満額):上乗せ年3,000円 − 年会費2,200円 = 年800円の得
満額で積み立てても、得になるのは年800円です。これを大きいと見るか小さいと見るかは人それぞれですが、少なくとも「ゴールドにすれば積立がお得になる」と言えるのは、月10万円近くをカード決済に回せる人だけということになります。
積立以外の差|ETC・空港ラウンジ・誕生月
ゴールドの特典は、クレカ積立の上乗せだけではありません。楽天カード公式のメディア「みんなのマネ活」(2026年5月更新)で整理されている主な違いは次のとおりです。
- ETCカード年会費:楽天カードは550円(会員ランクによって無料)/ゴールドは無料
- 国内空港ラウンジ:楽天カードは付帯なし/ゴールドは年2回まで無料
- 誕生月特典:ゴールドは楽天市場・楽天ブックスでポイント+1倍(上限2,000ポイント)
- 国際ブランド:楽天カードはVisa・Mastercard・JCB・American Express/ゴールドはAmerican Expressを選べない
この中で、クレカ積立の損益計算に確実に足せるのはETCカードの年会費550円です。車に乗っていて、いまETCカード代を払っている人なら、ゴールドの実質負担は2,200円ではなく1,650円になります。この場合の損益分岐点は月約5.5万円まで下がります(図2の点線)。
空港ラウンジと誕生月特典は、使う人と使わない人で価値がまったく違う特典です。年に何度も飛行機に乗る人や、誕生月に楽天市場で大きな買い物をする人でなければ、損益には入れずに考えたほうが安全です。
50代のタイプ別|どちらを選ぶべきか
楽天カード(年会費無料)のままでいい人
- 低コスト投信の積立が月7万円以下(ETCを使うなら月5万円以下)
- 積立は楽天キャッシュ決済が中心で、カード決済は一部だけ
- 代行手数料0.4%以上の投信だけを積み立てている
- 今後、教育費や住宅ローンで積立額を減らす可能性がある
楽天ゴールドカードを検討していい人
- 低コスト投信を毎月10万円の満額でカード決済している、または近いうちにそうする
- ETCカードを使っていて、いまその年会費を払っている
- 国内出張や旅行で、空港ラウンジを年2回以上使う
ゴールドに切り替える前の3つの注意点
- 「還元率1.5倍」という宣伝文句だけで判断しない:比べるべきは還元率ではなく、年会費を引いたあとの手取りのポイントです。
- 積立しているファンドの代行手数料を確認する:代行手数料0.4%以上のファンドなら、どのカードでも1%です。楽天証券の公式ページで、対象ファンドの一覧が毎月更新されています。
- 切り替え後は楽天証券側のカード設定と次回買付を確認する:カードの切り替えで番号が変わると、積立の決済カードの登録を確認し直す必要があります。切り替え直後の1回は、買付が実行されたかを必ず目で見て確かめてください。
クレカ積立で付与されるポイントの扱いや、新NISAの非課税枠そのもののルールは、金融庁のNISA特設ウェブサイトに正確な説明があります。カードごとの還元率は、楽天証券の「楽天カードクレジット決済のポイント還元率」のページで最新の条件を確認できます。
これから始める人は、楽天カード+ハピタス経由の口座開設から
ここまでの計算どおり、月7万円以下の積立なら年会費無料の楽天カードで十分です。まだ楽天カードを持っていない方は、まず年会費無料のカードで始めて、満額積立ができるようになってからゴールドを検討する順番をおすすめします。
楽天証券の口座をこれから開く場合は、ポイントサイトのハピタスを経由すると、口座開設でポイント還元を受け取れます。受け取ったポイントは、そのまま新NISAの最初の積立資金に回せます。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽

あわせて読みたい関連記事
- 楽天カード決済 vs 楽天キャッシュ決済|月10万円をどう埋める?
- 楽天経済圏 vs 三井住友経済圏|50代はどっちに寄せる
- 新NISAのクレカ積立はどれがお得?三井住友・楽天・マネックス徹底比較
- 楽天証券 vs SBI証券|50代の新NISAで選ぶなら結局どっち?
- 三井住友カード ゴールド(NL)vs プラチナプリファード|年会費の損益分岐点
- 楽天カード vs 三井住友カードNL|50代のNISA積立どっち
- 楽天プレミアム vs ゴールド|積立で年会費の元は取れる?
まとめ
この記事の要点
- 楽天証券のクレカ積立で、低コスト投信(代行手数料0.4%未満)の還元率は楽天カード0.5%/楽天ゴールド0.75%。代行手数料0.4%以上の投信はどちらも1%
- ゴールドの年会費2,200円を上乗せ分0.25%で回収するには、月約7.3万円以上の積立が必要(ETCカード代550円を節約できる人は月約5.5万円)
- 月5万円なら年700円の損、月10万円の満額でも得は年800円
- 楽天プレミアムカード(年会費11,000円)は、クレカ積立の上乗せだけでは満額でも元が取れない
- 「還元率1.5倍」ではなく「年会費を引いた手取り」で比べるのが、50代が損しない選び方
クレカ積立のポイントは、毎月確実に入ってくる小さな利回りです。だからこそ、年会費で毎年少しずつ削られていないかを一度だけ計算しておく価値があります。自分の積立額を図2に当てはめて、どちら側にいるかを確認してみてください。一緒にコツコツやっていきましょう!
※本記事は2026年9月時点の楽天証券・楽天カード公式サイトの公表情報にもとづく個人の見解であり、特定の金融商品やクレジットカードの申込みを勧誘するものではありません。ポイント還元率・年会費・特典の内容は改定により変動します。最新の条件は必ず各社公式サイトでご確認のうえ、最終的な判断はご自身の責任でお願いします。投資は元本割れのリスクがあります。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント