
📢 応援クリックで励みになります!


全世界株を1本で持ちたい——そう考えたとき、候補に挙がるのが米国ETFの「VT」(バンガード・トータル・ワールド・ストックETF)と、投資信託の「オルカン」(eMAXIS Slim 全世界株式〈オール・カントリー〉)です。VTの経費率は年0.06%、オルカンの信託報酬は年0.05775%(税込)。どちらも「世界まるごと」を最安クラスのコストで買える商品で、数字の差は1,000万円持っても年225円しかありません。
つまりこの2本は「コストで選ぶ勝負」がすでについていないのです。では50代は何で決めればいいのか。本文では①保有コスト ②分配金にかかる米国10% ③つみたて枠・自動積立・取り崩しまで含めた手間の3点を、実額と図で整理していきます。



📑 目次
結論:コスト差は年225円、決め手は「分配金と手間」
先に結論をまとめます。
- 保有コストはほぼ引き分け。VT 年0.06%、オルカン 年0.05775%で、1,000万円を1年持ったときの差は約225円
- つみたて投資枠で毎月自動で積みたい人 → オルカン。VTは成長投資枠でしか買えず、つみたて投資枠の対象外です
- 分配金を受け取ってキャッシュフローにしたい人 → VT。年4回のドル建て分配があります(ただし米国で10%が源泉徴収され、NISAでは取り戻せません)
- ほったらかしで増やし、あとで自動で取り崩したい人 → オルカン。分配金を出さず内部で再投資し、定期売却サービスで自動の取り崩しもできます
- 小型株まで含めた約8,000銘柄に広げたい人 → VT。オルカンは大型・中型中心の約2,600銘柄です
50代の資産形成では、「増やす局面」と「取り崩す局面」が10年以内に続けてやってくる点が40代までと決定的に違います。買うときの手間だけでなく、売るときの手間まで含めて選ぶのが現実的です。
まず全体像|VTとオルカンのスペックを並べる
比較の土台になる項目を並べます。
| 項目 | VT(米国ETF) | オルカン(投資信託) |
|---|---|---|
| 正式名称 | バンガード・トータル・ワールド・ストックETF | eMAXIS Slim 全世界株式(オール・カントリー) |
| 保有コスト | 経費率 年0.06% | 信託報酬 年0.05775%(税込) |
| 連動する指数 | FTSEグローバル・オールキャップ・インデックス | MSCI オール・カントリー・ワールド・インデックス |
| 組入れ銘柄数の目安 | 約8,000銘柄(小型株まで) | 約2,600銘柄(大型・中型) |
| NISAで使える枠 | 成長投資枠のみ | つみたて投資枠・成長投資枠の両方 |
| 買い方の単位 | 1株単位・米ドル建て | 100円単位・円建て |
| 分配金 | 年4回・受け取る(米ドル) | 出さずにファンド内で再投資 |
| クレカ積立・保有ポイント | 対象外 | 対象(証券会社により内容が異なる) |
| 純資産(残高)の規模 | 世界最大級の運用会社バンガードの主力ETF | 約13.5兆円(2026年8月末時点) |
※2026年9月時点で公表されている内容をもとに整理したものです。経費率・信託報酬・指数の構成銘柄数・各証券会社の取扱いは随時見直されるため、購入前に必ず公式サイトおよび目論見書でご確認ください。
表を眺めると、差が出るのは3か所です。①NISAで使える枠(つみたて投資枠が使えるのはオルカンだけ)、②分配金を出すか出さないか、③買い方の単位と自動化のしやすさ。コストの行はほぼ同じ数字が並んでいます。
保有コスト|0.06%と0.05775%、1,000万円で年225円
まず、いちばん比べられやすい保有コストを実額に置き換えてみます。
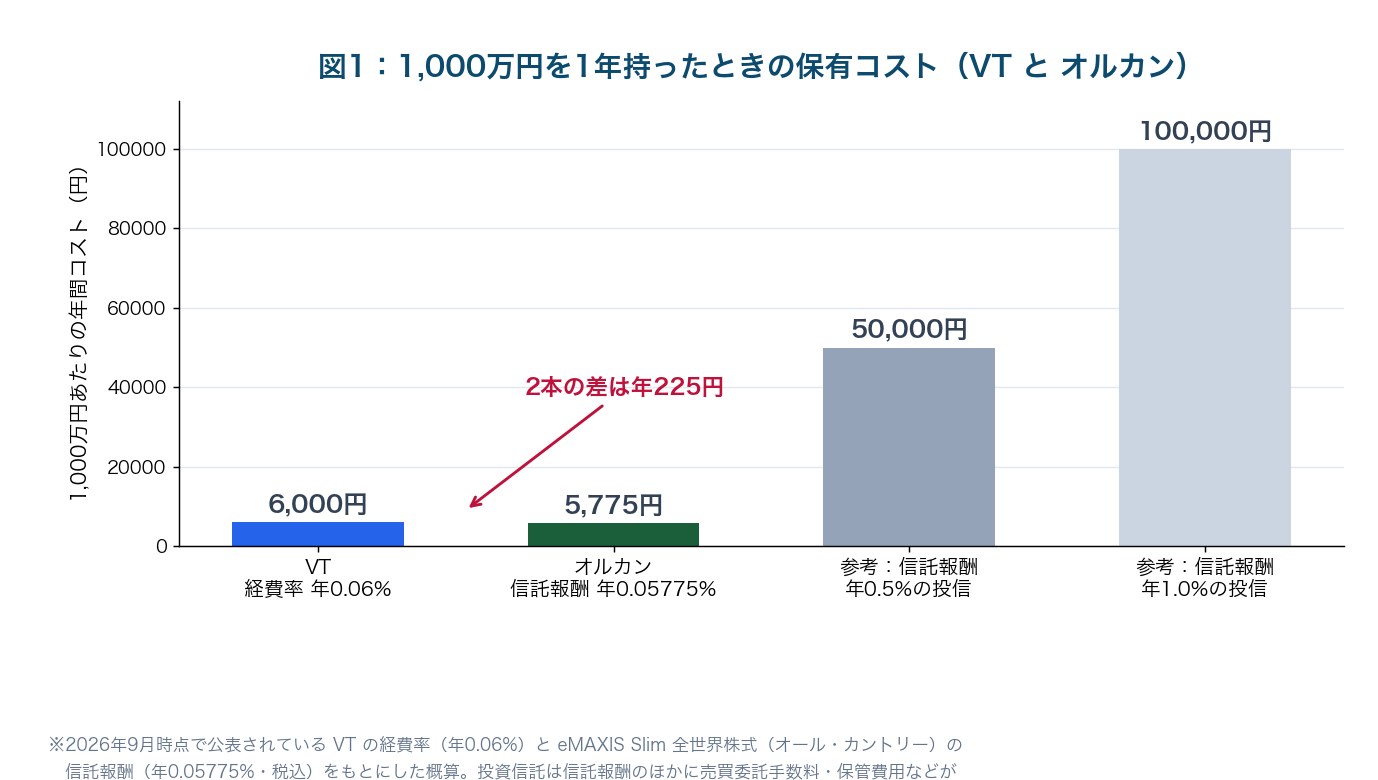
※投資信託は信託報酬のほかに売買委託手数料・保管費用などがかかるため、運用報告書ベースの実質コストは信託報酬より高くなるのが一般的です。料率は変更される場合があります。
1,000万円を1年持ったときのコストは、VTが約6,000円、オルカンが約5,775円。差は年225円です。これは缶コーヒー2本分。かつて「本家ETFは信託報酬が安い」と言われた時代とは、前提がすっかり入れ替わっています。
ただし「実質コスト」は投信のほうが少し上振れする
ここは正確に書いておきます。投資信託の信託報酬は「表示されている料率」であって、実際には売買委託手数料・保管費用・監査費用などが加わります(これを実質コストと呼び、運用報告書で確認できます)。一方のETFにも、市場で売買する以上は売買手数料・為替コスト・売値と買値の差(スプレッド)がかかります。
どちらも「表示されている率+α」がかかる点は同じで、0.06%と0.05775%という差が投資判断をひっくり返すことはまずありません。コストで悩む時間があるなら、次の章の「税金」と「手間」に時間を使うほうが実りがあります。コストの考え方そのものは投資の手数料・コスト完全ガイドで整理しています。
分配金|NISAでも戻らない「米国10%」はどちらにかかる?
ここがこの2本の、いちばん実務的な違いです。VTは年4回、米ドルで分配金を出します。そして米国の株式から支払われる分配金には、現地で10%が源泉徴収されます。新NISA口座では、この10%について外国税額控除を使えません=取り戻せません。
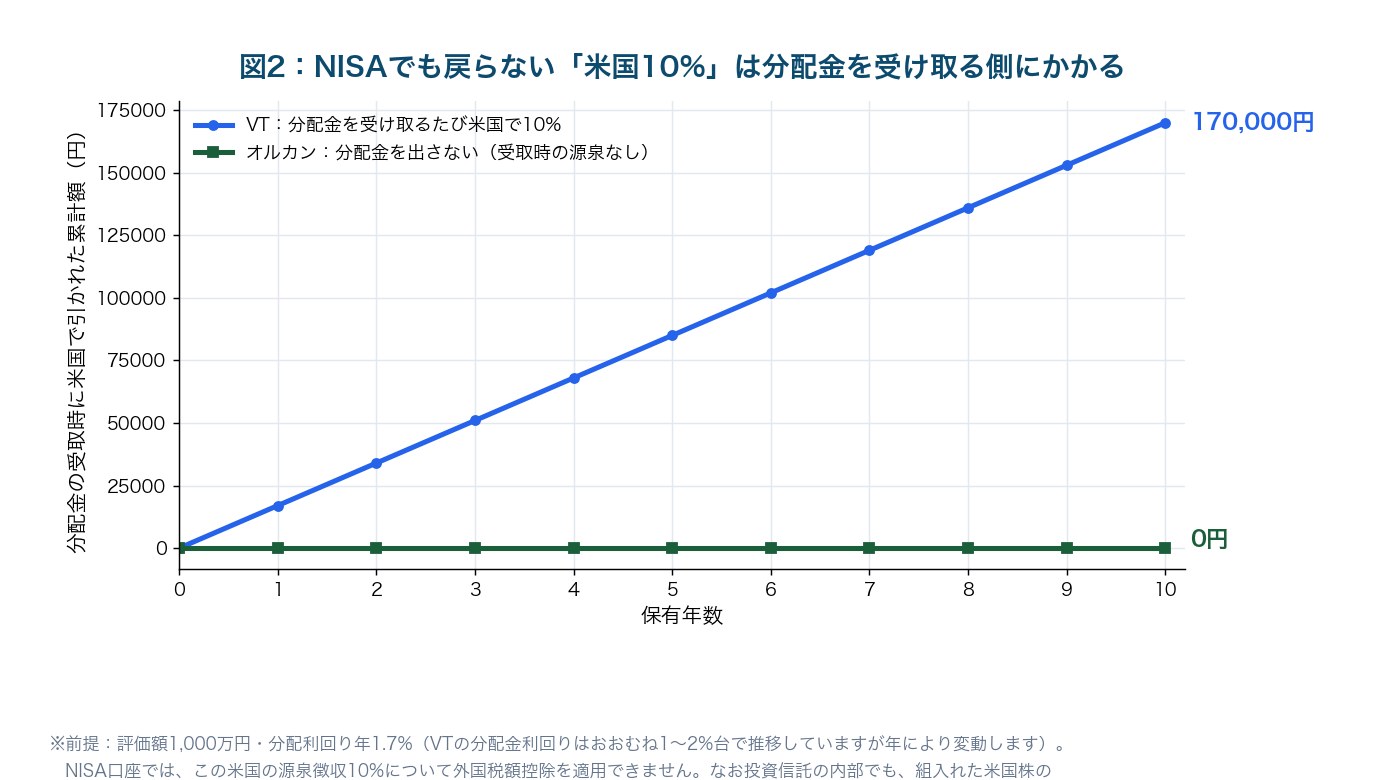
※評価額1,000万円・分配利回り年1.7%を前提にした概算。利回りは年により変動します。投資信託の内部でも組入れ株式の配当には現地で課税されるため、図は「受け取る段階で引かれる額」の比較であり、税負担の総額の比較ではありません。
評価額1,000万円・分配利回り年1.7%と置くと、VTでは年17万円の分配金のうち約1.7万円が米国で引かれ、10年で約17万円になります。オルカンは分配金を出さないので、この「受け取るたびの源泉徴収」自体が発生しません。
「投資信託なら外国の税金がゼロ」ではありません。オルカンも中身は世界の株式なので、ファンドの内部で受け取る配当には現地で課税されています。違うのは「あなたの口座に入金される段階で、もう一度引かれるかどうか」と、引かれた残りが自動で再投資に回るかどうかです。
50代にとって効いてくるのは、「受け取った分配金を自分で再投資する手間」のほうです。VTの分配金は米ドルで入ってきます。そのまま置けば為替リスクを抱えた現金になり、再投資するなら追加で1株買う操作が要る。オルカンは何もしなくても内部で再投資されます。米国株の二重課税の仕組みは新NISAでも米国株の配当は10%取られるで詳しく解説しています。
50代の本当の分かれ目|積み方と「出口」の手間
コストが引き分けなら、何で決めるか。50代の場合、「毎月の積み方」と「70代の自分が取り崩せるか」が現実的な分かれ目になります。
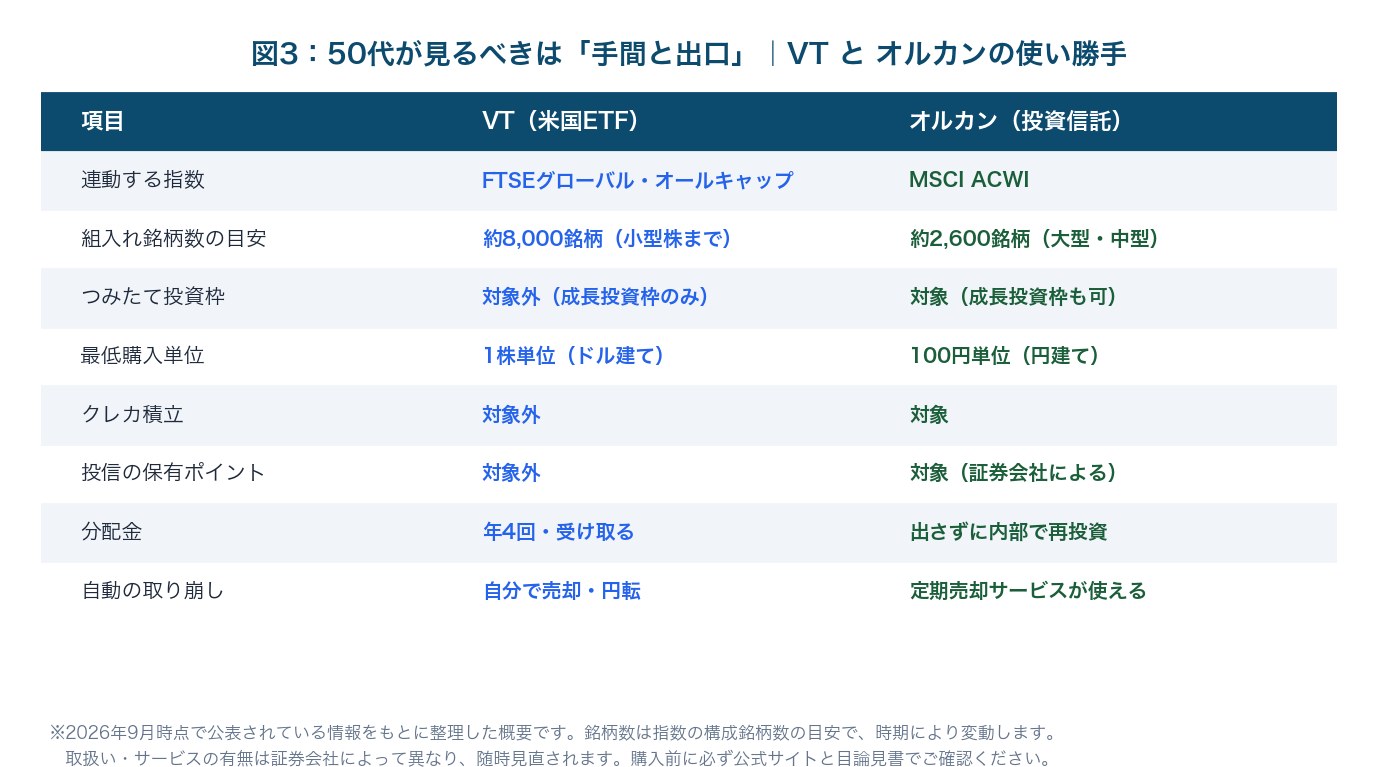
※2026年9月時点の概要です。取扱い・サービスの有無は証券会社によって異なり、随時見直されます。
積むとき:VTは「枠をぴったり使えない」
VTは1株単位・米ドル建てです。1株あたり150ドル前後(=2万円台)で値動きするため、毎月3万円ずつ積もうとしても端数が必ず残ります。円をドルに替える操作も必要で、つみたて投資枠では買えません(成長投資枠のみ)。
オルカンは100円単位・円建てで、毎月の自動積立もクレカ積立も使えます。年間の枠をぴったり埋めやすく、証券会社によっては投信の保有ポイントも付きます。保有ポイントの差は投信の保有ポイント比較にまとめました。
崩すとき:70代の自分に同じ操作をさせるか
ここが50代にとって最大の論点です。VTを取り崩すには「何株売るか決める → 売る → 米ドルを円に替える」という3ステップが要ります。オルカンなら定期売却サービスで「毎月○万円ずつ自動で売る」設定が可能(取扱いは証券会社により異なります)。
60代後半・70代になっても、ドル建ての注文画面を毎回操作できるか。ここを正直に見積もることが、コスト0.002%の差より遥かに重要です。取り崩しの具体的な設計は定期売却サービスの比較記事と新NISAの出口戦略で整理しています。
中身の違い|小型株まで入る8,000銘柄をどう見るか
VTとオルカンは、そもそも追いかけている指数が違います。VTはFTSEグローバル・オールキャップ・インデックスに連動し、大型・中型に加えて小型株まで約8,000銘柄をカバー。オルカンはMSCI オール・カントリー・ワールド・インデックスで、大型・中型中心の約2,600銘柄です。
「小型株が入るぶんVTのほうが分散が効く」というのは事実です。ただし小型株は時価総額で見れば全体の1割前後にとどまるため、値動きそのものは両者かなり近くなります。過去の値動きを見ても、どちらも世界株の平均に連動する設計で、「どちらが必ず勝つ」という関係にはありません。
なお、全世界株のうち6割前後は米国株です。「全世界に分散したつもりが、実質は米国に大きく賭けている」という点は両者に共通します。地域配分の考え方はオルカンとS&P500、50代が選ぶならどっち?で扱っています。指数そのものの解説は投資信託協会の公式サイトにも図解付きの説明があります。
50代の選び方|3タイプ別の答え
- A:毎月つみたてで増やし、あとで自動で取り崩したい → オルカン。つみたて投資枠・クレカ積立・定期売却まで全部使えます
- B:年金以外のキャッシュフローが欲しい/すでにドル資産がある → VT。年4回の分配金が入り、ドルのまま置いておくこともできます
- C:小型株まで含めて世界をまるごと持ちたい → VT。ただし値動きの差はわずかで、手間は確実に増えます
迷ったら「Aに当てはまるならオルカン」で大丈夫です。50代の多くは「増やす → 取り崩す」への移行が数年以内に控えており、自動化できる商品のほうが続きます。VTは「投資の操作そのものを楽しめる人」「すでにドルを持っている人」向けの選択肢と考えると、判断がぶれません。
50代が気をつけたい5つの注意点
- コストで選ぼうとしない。1,000万円で年225円の差は、投資判断の材料としては小さすぎます
- VTはつみたて投資枠では買えません。成長投資枠(年240万円)を使うことになる点は先に確認を
- 分配金の米国10%はNISAでは取り戻せません。増やす局面では、分配金は必ずしも有利に働きません
- 為替の往復コストとタイミングを忘れずに。買うときのドル転だけでなく、売って円に戻すときも発生します
- どちらも元本保証ではありません。世界株は数年単位で3〜4割下がることもあり、50代は生活防衛資金を別に確保したうえで(生活防衛資金の記事参照)
新NISA制度の対象商品や枠の扱いは、金融庁のNISA特設ウェブサイトで公式に確認できます。ネット記事で迷ったときは一次情報に戻るのがいちばん早いです。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽

「VTを1株から買ってみたい」「米国ETFの取扱いと分析ツールが揃った証券会社で始めたい」——そう感じた方へ。マネックス証券は米国ETFを含む米国株を取り扱い、NISA口座の米国株売買手数料は無料、買付時の為替手数料も0銭です。過去の業績・配当推移をグラフで確認できる「銘柄スカウター」も口座があれば無料で使えます。口座開設・維持はいずれも無料です。
※手数料・為替手数料・取扱銘柄・キャンペーン内容は変更される場合があります。申込前に必ず公式サイトで最新の条件をご確認ください。
「オルカンをつみたて投資枠で毎月積みたい」という方は、口座開設の前にポイントサイトを経由するだけで、開設時のポイント還元を受け取れることがあります。同じ口座を開くなら、その還元分をそのまま最初のつみたて資金に回せます。
あわせて読みたい関連記事
- オルカンはどれを買う?eMAXIS Slim vs 楽天・プラス vs Tracers
- オルカンとS&P500、50代が選ぶならどっち?
- ETFと投資信託どっちを選ぶ?50代の新NISAでの使い分け
- 新NISAでも米国株の配当は10%取られる|外国税額控除のリアル
- 楽天・全米株式(楽天VTI)vs SBI・V・全米株式
- 投資の「手数料・コスト」完全ガイド|20年でいくら差になるか
よくある質問
VTとオルカンはどっちが得?
保有コストの差はVTの経費率0.06%とオルカンの信託報酬0.05775%で、1,000万円持っても年225円。コストでは決まりません。毎月のつみたてと将来の自動取り崩しまで一本で済ませたいならオルカン、年4回のドル建て分配金が欲しい・すでにドル資産があるならVTというのが本文の結論です。
VTは特定口座とNISAのどちらで買うべき?
VTは新NISAのつみたて投資枠では買えず、成長投資枠(年240万円)を使います。分配金には米国で10%が源泉徴収され、NISA口座ではこの分に外国税額控除を使えません(特定口座・一般口座の課税口座なら確定申告で外国税額控除の対象になります)。分配金を受け取る目的でVTを持つなら、この10%の扱いまで含めて口座を選んでください。詳しくは新NISAでも米国株の配当は10%取られるにまとめています。
「バンガードのオルカン」とはVTのこと?
バンガードが運用する全世界株のETFがVT(バンガード・トータル・ワールド・ストックETF)で、小型株まで含む約8,000銘柄に投資します。日本で「オルカン」と呼ばれるのは投資信託のeMAXIS Slim 全世界株式(オール・カントリー)で、大型・中型中心の約2,600銘柄に投資する別の商品です。どちらも全世界株ですが、VTは米国ETFなのでドルで売買し、オルカンは円で積み立てられます。
まとめ:安さで選ぶ時代は終わった
- VTの経費率 年0.06%、オルカンの信託報酬 年0.05775%。1,000万円を1年持った差は約225円
- VTはつみたて投資枠の対象外。100円単位の自動積立・クレカ積立・保有ポイントが使えるのはオルカン
- VTの分配金は年4回。米国で10%が源泉徴収され、NISA口座では取り戻せない
- オルカンは分配金を出さず内部で再投資。定期売却サービスで自動の取り崩しもできる
- 中身はVTが約8,000銘柄(小型株まで)、オルカンが約2,600銘柄。値動きの差は小さい
比較記事を読むと、どうしても「経費率」の小数点以下に目が行きます。でも今回、1,000万円という現実的な金額で計算してみたら、その差は年225円でした。そこで悩んでいた時間を、「70代の自分が売れるか」に振り向けたほうがずっと実りがある——これが表を作って見えたことです。
50代の投資は、始めることより「同じ設定を20年続けられること」のほうが難しい。だから私は、判断の軸を「安いか」から「手を入れずに回り続けるか」に変えました。分配金がほしい局面が来たら、そのときVTを足せばいい。順番を間違えないだけで、選択はずっと楽になります。一緒にコツコツやっていきましょう!
お金の基礎を「貯める・稼ぐ・増やす・守る・使う」の5つの力で整理した一冊です。商品を比べる前に、自分の家計のどこに手を入れるべきかが見えてきます。
※本記事は2026年9月時点で公表されている情報を基にした一般的な情報提供であり、特定の金融商品の購入を推奨するものではありません。VT(バンガード・トータル・ワールド・ストックETF)の経費率 年0.06%、eMAXIS Slim 全世界株式(オール・カントリー)の信託報酬 年0.05775%(税込)、指数の構成銘柄数、純資産額、各証券会社の取扱い・手数料は変更される場合があります。本文中の試算は「評価額1,000万円」「分配利回り年1.7%」などの前提を置いた概算であり、実際の分配金額・コストは市場環境や為替により変動します。株式・ETF・投資信託は価格変動リスク、為替変動リスク、信用リスク等により元本を割り込む可能性があります。米国株式・ETFの分配金は現地で10%が源泉徴収され、NISA口座ではこの外国所得税について外国税額控除を適用できません。NISA制度の取り扱いや税制は個々の状況により異なるため、具体的な判断は税務署または税理士にご確認ください。購入の前に必ず目論見書・契約締結前交付書面等をご確認のうえ、ご自身の責任でご判断ください。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント