
📢 応援クリックで励みになります!


「新NISAの口座を、マネックス証券と松井証券のどちらで開くか決められない」——50代でこの2社が最終候補に残る人は、けっこう多いです。どちらも老舗のネット証券で、どちらもNISA口座の売買手数料は0円。iDeCoの運営管理手数料もどちらも0円。並べれば並べるほど、決め手が消えていきます。
ところが、この2社には数字ではっきり差がつく場所が2か所だけあります。ひとつは「毎月いくら入れるか」の入口=クレカ積立。もうひとつは「いくら持っているか」の出口側=投信保有ポイントです。そしてこの2つは、有利な側がきれいに入れ替わります。



📑 目次
結論:入口はマネックス、持ち続ける側は「何を買うか」で逆転する
先に結論をまとめます。
- NISA口座の売買手数料は、日本株・米国株・投資信託とも実質0円で引き分け
- クレカ積立の還元はマネックス証券が上。dカードなら月10万円で年8,760円相当、dカード GOLD・PLATINUMなら年1万円超
- 松井証券のクレカ積立はJCBオリジナルシリーズで、一般カードは0.5%・上位カードで最大1.0%
- 投信保有ポイントは「何を買うか」で逆転する。オルカン・S&P500ならマネックス証券、アクティブファンドなら松井証券が有利
- iDeCoの商品数は松井証券40本 vs マネックス証券28本。サポート窓口の手厚さも松井証券
- 米国の個別株を自分で分析したいならマネックス証券(銘柄スカウター)
つまり、優劣は口座そのものではなく「自分が何を買って、どう積むか」で決まります。どちらか一方が全面的に勝つ、という比較にはなりませんでした。
まず全体像|2社のスペックを並べる
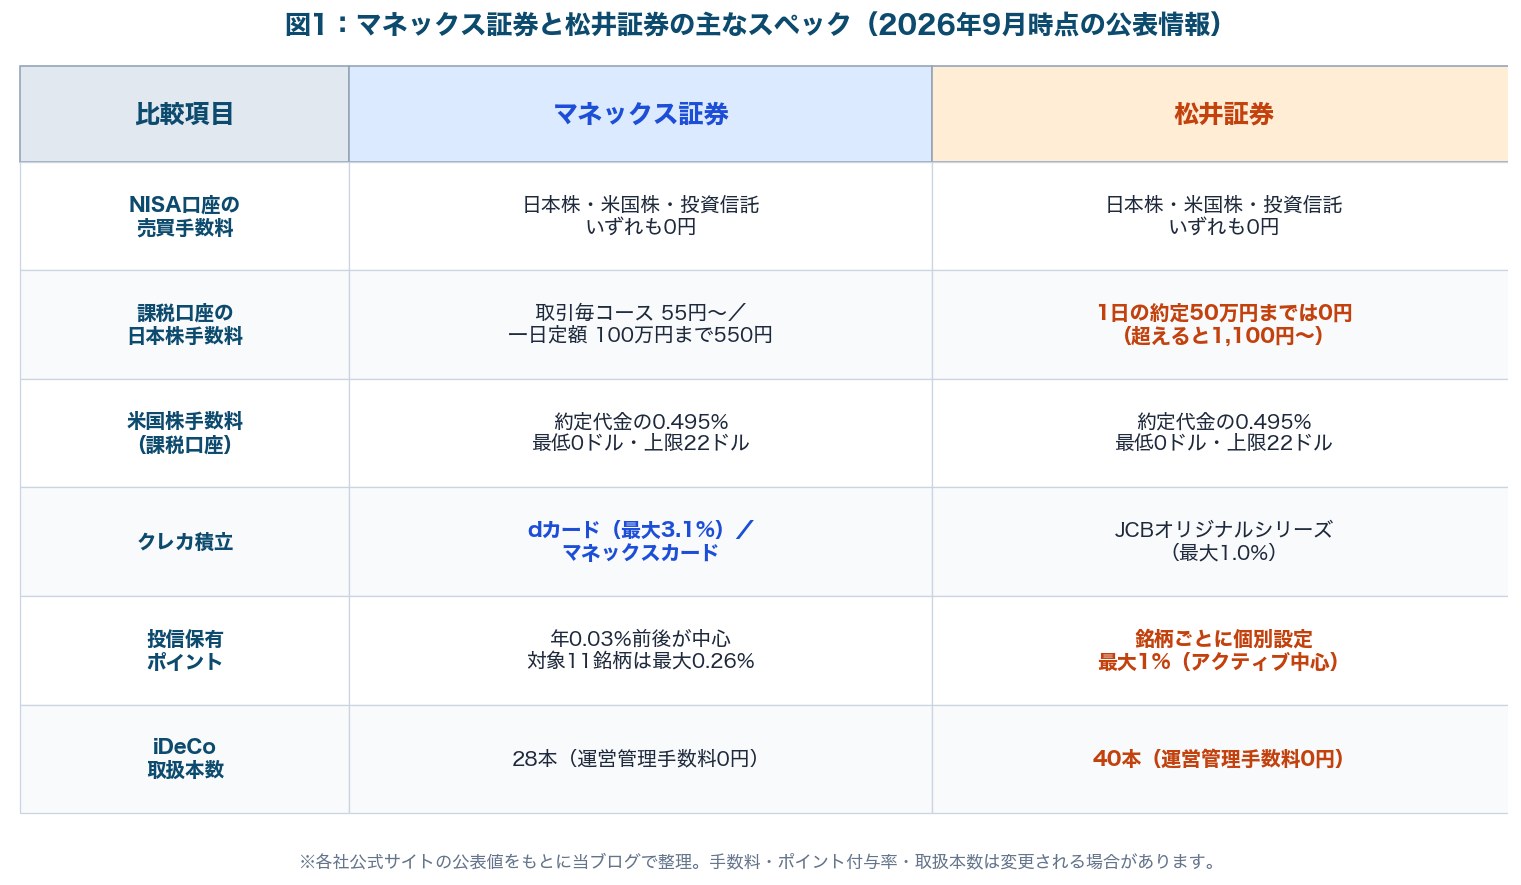
※2026年9月時点。手数料・ポイント付与率・取扱本数・キャンペーン内容は変更される場合があります。
並べてみると、上3行がほとんど同じであることが分かります。NISA口座なら日本株・米国株・投資信託の売買手数料はどちらも実質0円(マネックス証券の米国株買付手数料はキャッシュバック方式)。課税口座の米国株手数料も、約定代金の0.495%・上限22ドルで横並びです。
違いが出るのは下3行——クレカ積立、投信保有ポイント、iDeCo。この3つだけを比べれば、口座選びは終わります。
50代が最初に確認すべきなのは「課税口座の日本株手数料」
もうひとつ、50代ならではの注意点があります。NISAの1,800万円を超えて投資する場合や、退職金の一部で日本の高配当株を買う場合は、課税口座の手数料がそのまま効いてきます。
松井証券は1日の約定代金50万円までなら日本株の手数料が0円。50万円を超えると1,100円〜のボックスレートになります。一方マネックス証券は、取引ごとに55円〜、あるいは一日定額で100万円まで550円。つまり「1日50万円以内の売買が中心」なら松井証券、「1日50万〜100万円をまとめて動かす」ならマネックス証券が安くなります。
クレカ積立|月10万円で年6,000円〜37,200円の開き
ここが実額としていちばん大きく差がつく場所です。新NISAのつみたて投資枠は月10万円までクレカ決済ができます。50代で「枠を早く埋めたい」と考えるなら、満額の月10万円を前提に比べるのが現実的です。
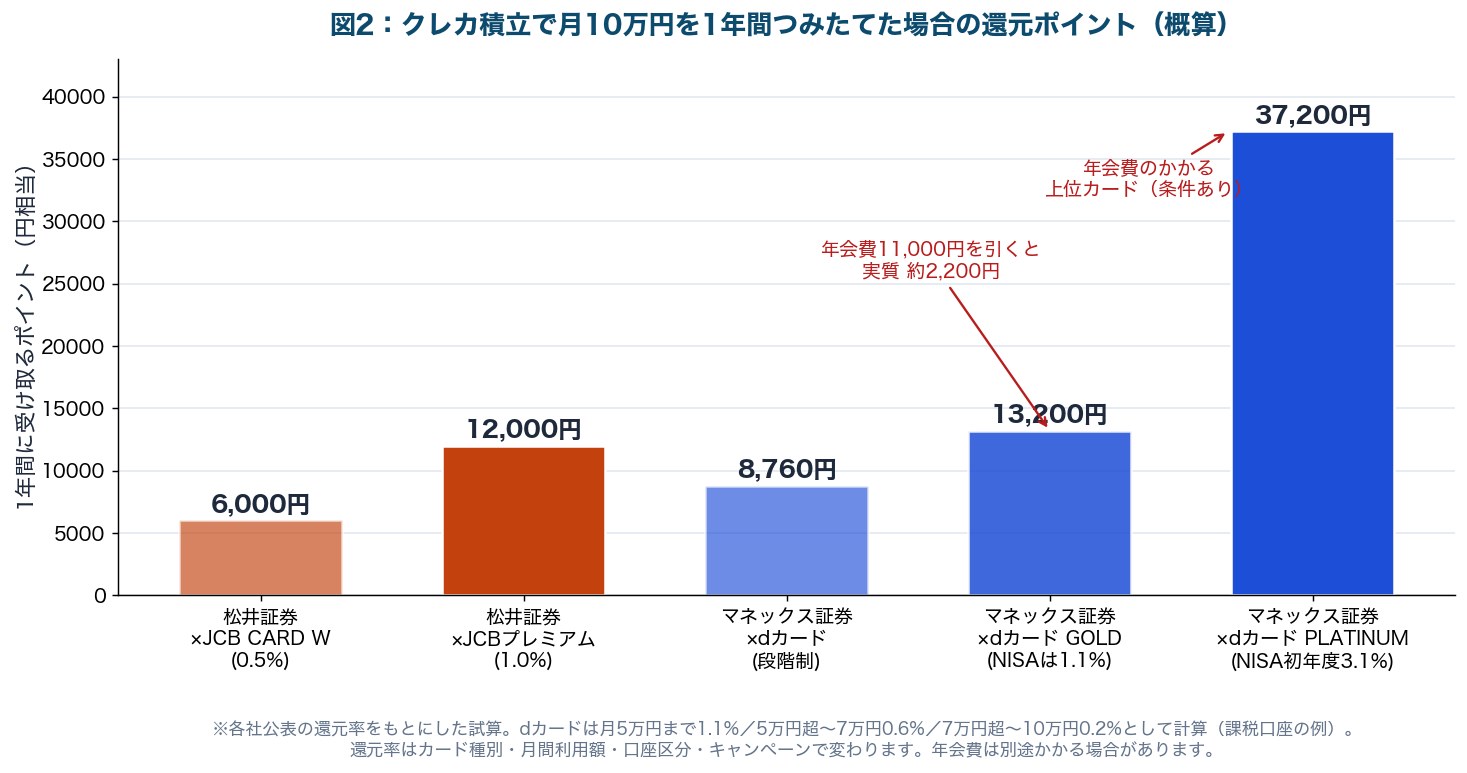
※概算です。還元率はカード種別・月間利用額・口座区分・キャンペーンにより変動します。年会費は別途かかる場合があります。
マネックス証券は「dカードの段階制」がクセ者
マネックス証券のdカード積立は、積立額によって還元率が変わる段階制です。月5万円までは1.1%、5万円超〜7万円は0.6%、7万円超〜10万円は0.2%。満額の10万円を入れると、平均するとおよそ0.73%に薄まります(年8,760円相当)。
ただしdカード GOLDをNISA口座で使う場合は、10万円まで一律1.1%。年1万3,200円相当ですが、年会費が11,000円かかるので、差し引きの手残りは約2,200円。「ゴールドにすれば得」とは言い切れない水準です。
上位カードの高還元は「年会費」「入会初年度限定」「月のカード利用額◯万円以上」といった条件とセットになっていることが多いです。還元率の数字だけで決めず、必ず「年会費を引いた後にいくら残るか」で比べてください。60代に入ってカードの利用額が減ると、条件から外れて還元率が落ちることもあります。
松井証券はJCB、シンプルだが上限は1.0%
松井証券のクレカ積立は2025年5月に始まった比較的新しいサービスで、JCBオリジナルシリーズのカードが対象です。還元率はカードの種類と月のショッピング利用額で決まり、JCB CARD Wなどの一般カードは0.5%、上位カードで最大1.0%。月10万円なら年6,000円〜12,000円相当です。
ポイントの原資になる「ショッピング利用額」には、積立分そのものは含まれません。つまり「普段からJCBカードを使っている人」でないと、上の還元率には届きにくい設計です。
投信保有ポイント|松井の「最大1%」はオルカンには効かない
ここが、この記事でいちばんお伝えしたい部分です。
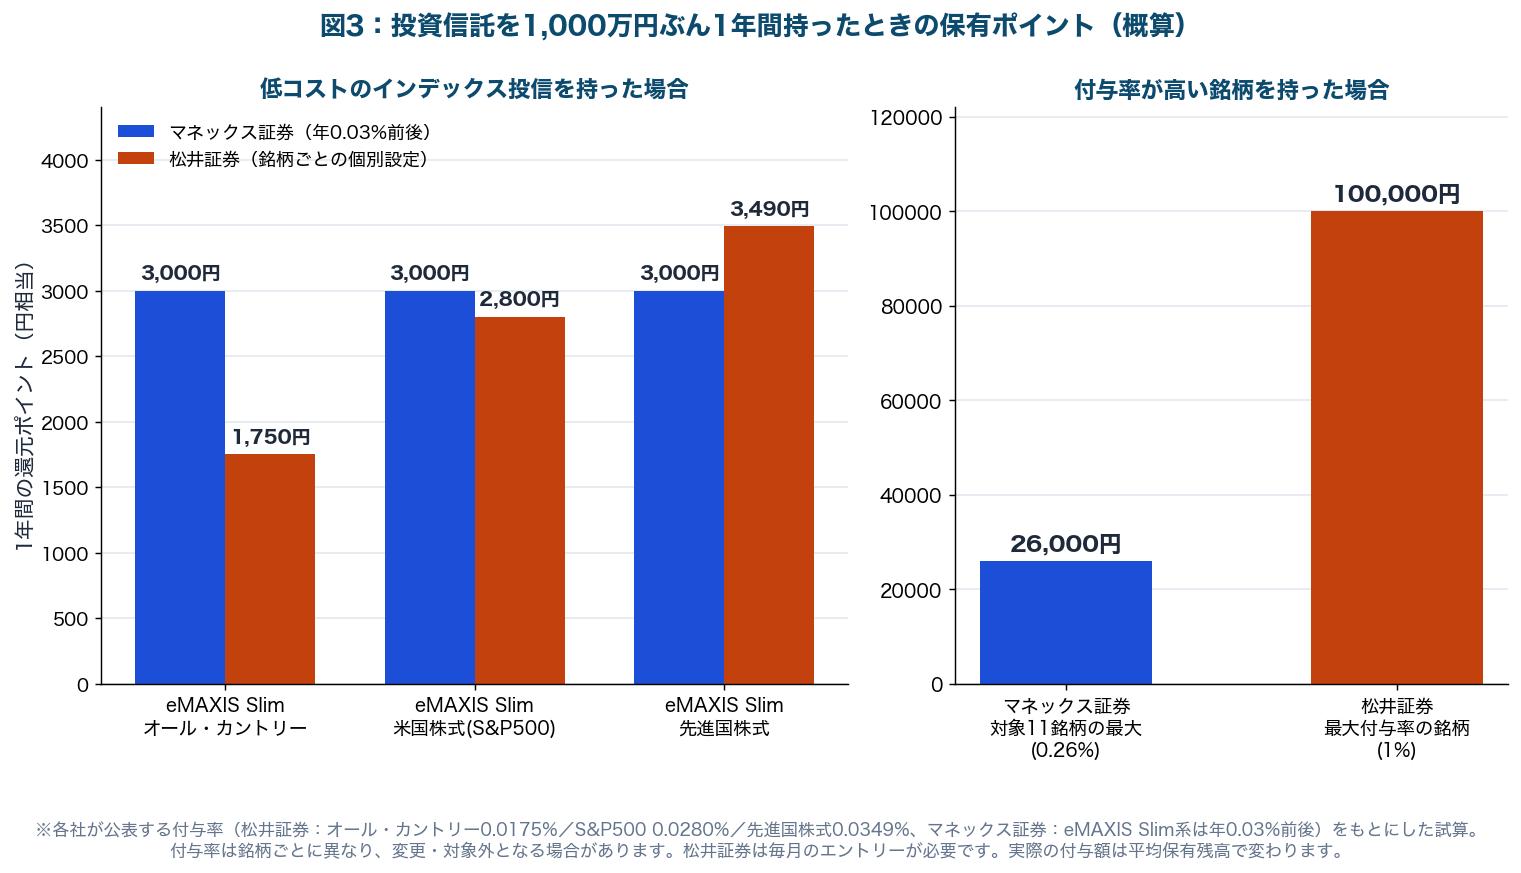
※付与率は銘柄ごとに異なり、変更・対象外となる場合があります。松井証券は毎月のエントリーが必要です。実際の付与額は月中の平均保有残高で変わります。
松井証券の「最大1%貯まる投信残高ポイントサービス」は、付与率を銘柄ごとに個別設定しています。1%に届くのは信託報酬の高いアクティブファンド(GS 日本小型株ファンドなど)で、低コストのインデックスファンドは桁が2つ違います。
- eMAXIS Slim 全世界株式(オール・カントリー):0.0175%(1,000万円で年1,750円相当)
- eMAXIS Slim 米国株式(S&P500):0.0280%(同 年2,800円相当)
- eMAXIS Slim 先進国株式インデックス:0.0349%(同 年3,490円相当)
対してマネックス証券は、投信保有ポイントが年0.03%前後を中心とした設定で、eMAXIS Slim系もおおむねこの水準。つまりオルカンなら松井証券0.0175% vs マネックス証券0.03%で、マネックス証券のほうが上回ります。S&P500はほぼ互角、先進国株式なら松井証券がわずかに上——という、かなり細かい勝負になります。
50代だからこそ「残高側」の差は小さい、と知っておく
「退職金も入るし、残高は大きくなる。だからポイント還元率の高い口座を選びたい」——これは自然な発想です。ただ実額を見ると、1,000万円を1年持ってオルカンで年1,750円〜3,000円。クレカ積立の差(年6,000円〜13,200円)のほうが、はるかに大きいのが実情でした。
ただし、アクティブファンドを長く持つつもりなら話は逆転します。付与率の高い銘柄を1,000万円持てば、松井証券は年10万円相当。これは信託報酬の一部が実質的に戻ってくるようなもので、無視できない金額です。
なお松井証券のポイントサービスは毎月のエントリーが必要です。エントリーを忘れた月はポイントがつきません。マネックス証券は自動付与なので、この点は手間がかかりません。「毎月ログインしてボタンを押す」を10年続けられるかどうかも、地味に効く判断材料です。
投資信託のコストの考え方そのものは、投資信託協会のサイトにも図解つきの解説があります。NISA制度の最新情報は金融庁のNISA特設ウェブサイトで確認できます。
手数料とiDeCo|NISAは引き分け、差は課税口座と商品数
iDeCoは松井証券40本 vs マネックス証券28本
運営管理手数料はどちらも0円ですが、取扱商品の本数は松井証券40本、マネックス証券28本と差があります。2026年12月の改正で加入年齢の上限が引き上げられ、50代からiDeCoを始める・続ける選択肢は広がりました。「NISAとiDeCoを同じ会社にまとめたい」なら、iDeCoの品ぞろえも見ておく価値があります。
くわしくはマネックス証券 vs 松井証券のiDeCo|50代はどっちで年金を上乗せする?で、商品ラインナップまで比較しています。
サポートは松井証券、分析ツールはマネックス証券
松井証券は、NISA・iDeCo専用の問い合わせ窓口を用意しているのが特徴です。「ネット証券は分からないことがあっても聞けない」という不安がある方には、この差は大きく効きます。ロボアド型の「投信工房」も無料で使えます。
一方マネックス証券の看板は、企業分析ツール「銘柄スカウター」。過去10期以上の業績や配当推移をグラフで一覧できるため、高配当株の減配リスクを自分で確かめたい人には代えがたい武器になります(使い方はこちらで解説)。IPOの完全平等抽選、単元未満株の買付手数料0円もマネックス証券の強みです。
50代の選び方|4つの質問で決める
- Q1. クレカ積立を月5万円以上やる予定? → はいならマネックス証券(dカードの還元が効く)
- Q2. 買うのはアクティブファンドが中心? → はいなら松井証券(保有ポイントが桁違い)
- Q3. 電話で相談できる窓口が欲しい/iDeCoの品ぞろえ重視? → はいなら松井証券
- Q4. 米国株・日本の個別株を自分で分析したい? → はいならマネックス証券(銘柄スカウター)
すべて「いいえ」なら、正直どちらでも大差ありません。その場合は「すでに持っているカードが使えるほう」で決めるのがいちばん合理的です。ドコモを使っていてdカードがあるならマネックス証券、JCBカードを日常的に使っているなら松井証券——それで十分です。
50代が気をつけたい5つの注意点
- NISA口座は1人1口座。年単位でしか金融機関を変えられず、その年に一度でも買付をすると変更は翌年以降になります
- 還元率は頻繁に見直される。クレカ積立の還元率は各社の競争で改定が続いており、今の水準が10年続く保証はありません
- 松井証券の保有ポイントは毎月エントリー制。忘れた月は0円です
- ポイント目当てで商品を選ばない。信託報酬が年1%高いファンドを選んで1%還元をもらっても、差し引きは増えません
- 2口座持つのも選択肢。NISAは1社でも、課税口座やiDeCoは別の会社にできます(ただし管理の手間は増えます)
NISA口座の手数料では差がつかず、分かれ目はクレカ積立と投信保有ポイントの2か所だけ——しかも有利な側は「何を買うか」で入れ替わります。低コストのインデックス中心ならマネックス証券、アクティブファンドとサポート重視なら松井証券。この一文に収まる比較でした。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽

「クレカ積立をしっかり使いたい」「米国株や日本の個別株も自分で調べたい」——そう感じた方へ。マネックス証券は投信保有ポイントが自動付与で、エントリーの手間がありません。企業分析ツール「銘柄スカウター」も口座があれば無料で使えます。口座開設・維持はいずれも無料です。
※手数料・ポイント付与率・クレカ積立の還元率・キャンペーン内容は変更される場合があります。申込前に必ず公式サイトで最新の条件をご確認ください。
一方で、「分からないことは電話で聞きたい」「iDeCoの商品も多いほうがいい」「アクティブファンドを長く持つつもり」という方へ。松井証券はNISA・iDeCo専用の問い合わせ窓口があり、投信残高ポイントの付与率は銘柄によって業界最高水準です。
あわせて読みたい関連記事
- マネックス証券 vs 松井証券のiDeCo|50代はどっちで年金を上乗せする?
- 投信の保有ポイントはどこが得?松井証券 vs SBI証券 vs 楽天証券
- dカード×マネックス証券 vs 三井住友カード(NL)×SBI証券|年会費0円ならどっちが得?
- マネックス証券「銘柄スカウター」活用ガイド|減配リスクを10分で見抜く5ステップ
- 楽天証券 vs SBI証券|50代の新NISAで選ぶなら結局どっち?
- 新NISA口座の金融機関変更ガイド|銀行からネット証券へ乗り換える手順
- SBI証券 vs マネックス証券|50代の新NISAはどっち
- 楽天証券 vs 松井証券|新NISAはどっちが得?比較
- 松井証券 vs SBI証券|NISA・ポイント・サポート比較
まとめ:口座で選ばず「自分が買うもの」で選ぶ
- NISA口座の売買手数料は日本株・米国株・投資信託とも実質0円で引き分け
- 実額の差がいちばん大きいのはクレカ積立。月10万円なら年6,000円〜37,200円の開き
- 松井証券の「最大1%」はアクティブファンド向け。オルカンは0.0175%でマネックス証券の0.03%前後を下回る
- iDeCoの商品数(40本 vs 28本)とサポート窓口は松井証券、分析ツールはマネックス証券
- すべて互角に見えるなら「すでに持っているカードが使えるほう」で決めてよい
証券会社の比較記事を読むと、つい「最大◯%」という数字に目が行きます。でも今回、その「最大」が自分の買う商品に当てはまるかを確かめたら、結論がひっくり返りました。
オルカンやS&P500を淡々と積む人にとって、松井証券の1%は存在しない数字です。逆に、アクティブファンドを10年持つ人にとっては、年10万円相当という無視できない差になります。同じ「最大1%」が、人によって0円にも10万円にもなる——だからこそ、口座を先に決めるのではなく、買うものを先に決めるほうが早いのです。一緒にコツコツやっていきましょう!
お金の基礎を「貯める・稼ぐ・増やす・守る・使う」の5つの力で整理した一冊です。証券会社を比べる前に、自分の家計のどこに手を入れるべきかが見えてきます。
※本記事は2026年9月時点でマネックス証券および松井証券が公表している情報を基にした一般的な情報提供であり、特定の金融商品・金融機関の利用を推奨するものではありません。取引手数料・クレジットカード積立の還元率・投信保有ポイントの付与率・iDeCoの取扱商品数・キャンペーン内容は変更される場合があります。とくにクレカ積立の還元率とポイント付与率は各社が随時見直しており、記載の水準が将来にわたって継続する保証はありません。本文中の試算は月10万円の積立・残高1,000万円などの前提を置いた概算であり、実際の付与額は積立額・平均保有残高・カード種別・口座区分により変動します。カードの年会費・入会条件・ポイント付与条件は各カード発行会社の定めによります。投資信託・株式は価格変動リスク等により元本を割り込む可能性があります。税制やNISA制度の取り扱いは個々の状況により異なるため、具体的な判断は税務署または税理士にご確認ください。口座開設・取引の前に必ず各社の公式サイトおよび契約締結前交付書面で最新の条件をご確認のうえ、投資判断はご自身の責任で行ってください。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント