
📢 応援クリックで励みになります!


「インフレに備えて、資産の一部を金(ゴールド)で持ちたい」——50代でこう考える方は増えています。ところが実際に買おうとすると、名前も仕組みも違うものが並んでいて、そこで手が止まります。
代表的なのが、投資信託の「SBI・iシェアーズ・ゴールドファンド(愛称:サクっと純金)」と、東証に上場しているETF「純金上場信託〈金の果実〉1540」です。信託報酬は年0.0638%と年0.440%——数字だけ見れば約7倍の開きがあります。でもこの数字をそのまま比べると、判断を誤ります。



📑 目次
結論:積み立てるならサクっと純金、現物志向なら1540
先に結論をまとめます。
- 表面の信託報酬はサクっと純金が年0.0638%、金の果実1540が年0.440%(いずれも税込)
- ただしサクっと純金は投資対象のETF等の費用が別途かかり、実質は年0.1538〜0.1838%程度
- 1540の総経費率は年0.46%(2025年1月21日〜2026年1月20日の実績)
- → 実質コストの差は「約7倍」ではなく「約2.5倍」に縮みます。それでも差は約0.28ポイント
- 買い方はまったく違います。サクっと純金は100円から毎月自動積立、1540は1口約2万円で株と同じ売買
- どちらも新NISAは「成長投資枠」のみ対象で、つみたて投資枠では買えません
- 1540は金の現物と交換できますが、必要なのは金1kg以上。2025年10月時点の目安で約1,068口、金額にして1,000万円を超える規模です
- → 毎月コツコツ積み立てたい人はサクっと純金、まとまった額を一度に置きたい・現物にこだわる人は1540
まず全体像|2本のスペックを並べる
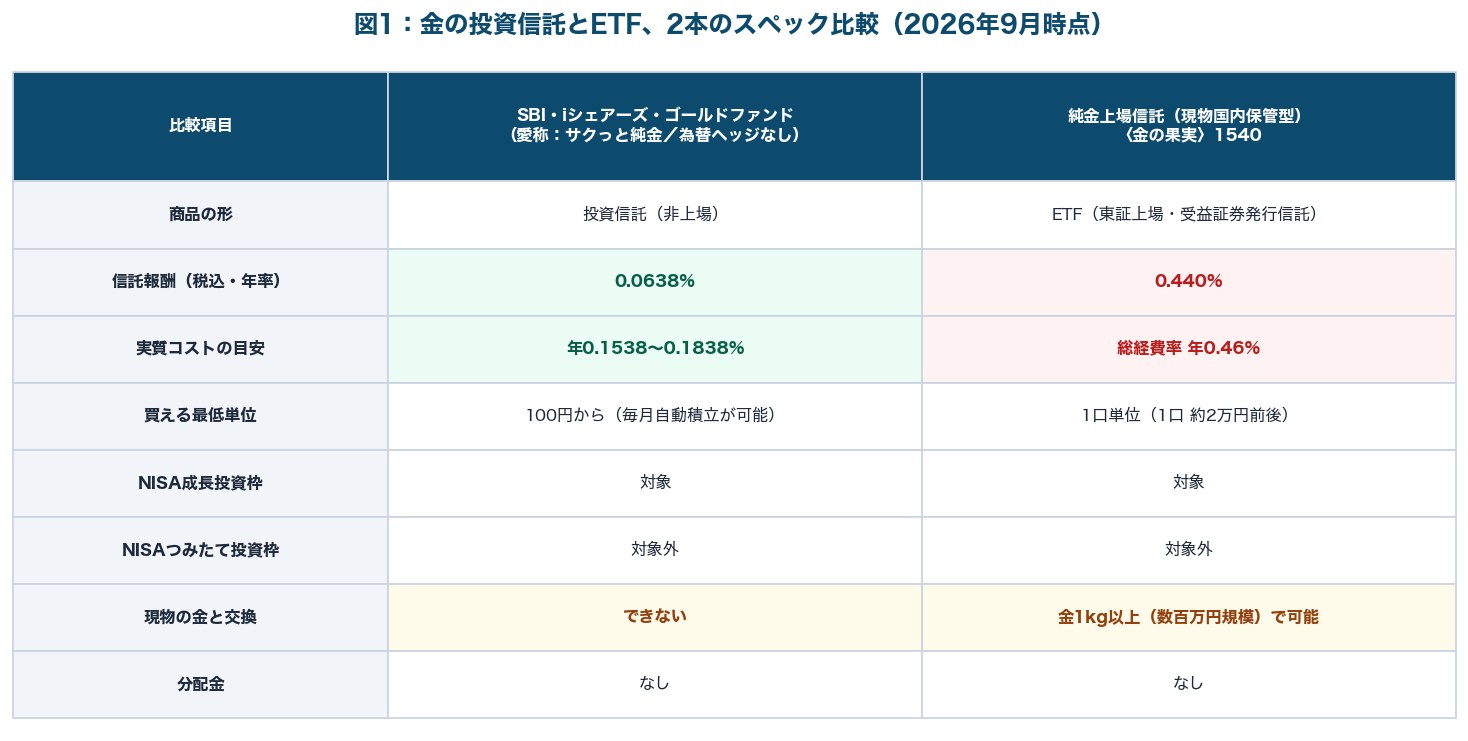
※信託報酬・総経費率・NISA対象区分・売買単位は変更される場合があります。購入前に必ず交付目論見書および各社の公式サイトでご確認ください。
そもそも仕組みが違う
この2本は、同じ「金に連動する商品」ですが、器がまったく違います。
サクっと純金は投資信託です。証券会社の投信ページから100円単位で買え、毎月の自動積立が設定できます。中身では海外の金ETF(iシェアーズ ゴールド・トラスト等)に投資する形で、金そのものを直接持っているわけではありません。
金の果実1540は、東証に上場しているETF(受益証券発行信託)です。株と同じように、取引時間中にリアルタイムで売買します。裏づけとなる金の現物は、国内で保管されています——ここが「現物国内保管型」という名前の由来です。
「0.0638% vs 0.440%」では終わらない|実質コストで並べ直す
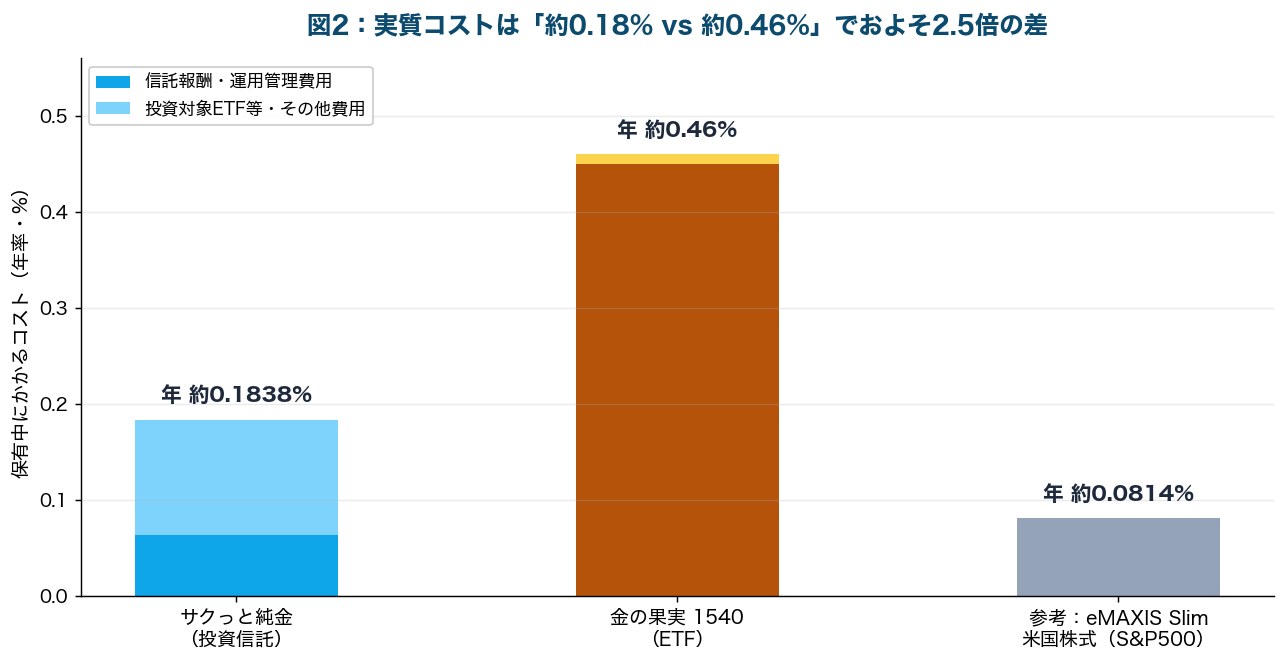
※サクっと純金の投資対象ETF等の費用は公表レンジからの概算です。総経費率は決算期ごとに変動します。売買手数料・スプレッドは含んでいません。
- サクっと純金(為替ヘッジなし):信託報酬0.0638% + 投資対象ETF等 → 実質 年0.1538〜0.1838%程度
- 金の果実 1540:運用管理費用0.45% + その他費用0.01% → 総経費率 年0.46%
- 参考:eMAXIS Slim 米国株式(S&P500) → 年0.08140%
※1540の総経費率は対象期間2025年1月21日〜2026年1月20日の実績値として公表されているものです。
ここで順位が変わるわけではありません。それでも、比較の見え方は大きく変わります。表面の数字では約7倍差でしたが、実質コストで並べると約0.18%と約0.46%——およそ2.5倍です。
1540のコストは「口あたりの金の重さ」で減っていく
1540には、投資信託にはない独特の仕組みがあります。信託の維持・管理にかかる費用は、信託財産である金の現物を売却して捻出されます。その結果、受益権1口あたりに対応する金の重量が、日々わずかずつ減っていきます。
つまり「金の値段が横ばいでも、持っているだけで少しずつ目減りする」構造です。これは投資信託でも同じことが基準価額の中で起きているので、1540だけの欠点ではありません。ただ「現物の裏づけがあるから安心」と考えていると、この点は意外に映るかもしれません。
10年持ったら、コスト差はいくらになるか
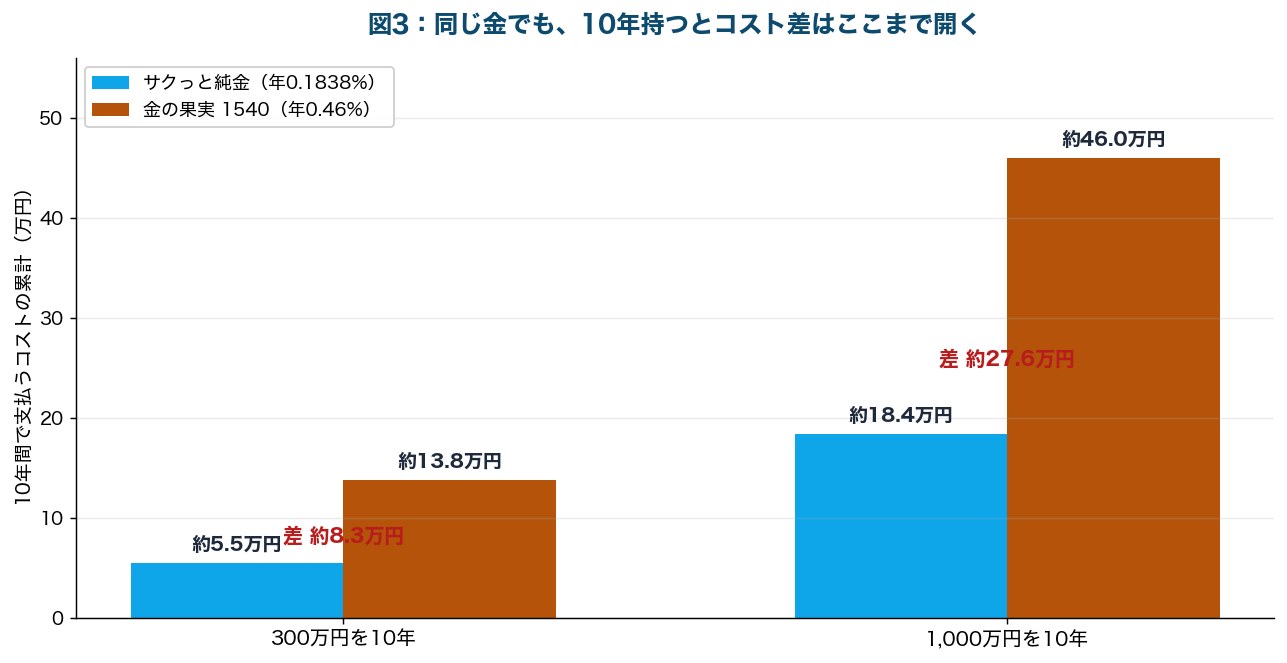
※評価額が一定と仮定し「元本×年率コスト×10年」で単純計算した目安です。実際は金価格の変動でコスト額も変わります。売買手数料・税金は含んでいません。
- 300万円を10年:サクっと純金 約5.5万円 / 金の果実1540 約13.8万円 → 差 約8.3万円
- 1,000万円を10年:サクっと純金 約18.4万円 / 金の果実1540 約46.0万円 → 差 約27.6万円
金額にすると、実感が変わると思います。300万円を10年なら8万円強、1,000万円なら28万円弱の差——「たかが0.28ポイント」ではありません。
ただし、この差だけで決めるのも早計です。金をポートフォリオに入れる比率は、一般に資産全体の5〜10%程度が目安とされることが多く、そもそも金額が大きくならないケースもあります。資産1,000万円のうち金が10%なら100万円——10年のコスト差は3万円弱です。コストの全体像は投資の「手数料・コスト」完全ガイド|20年でいくら差になるかで扱っています。
「現物と交換できる」の実際|必要なのは金1kg分
1540のいちばんの特徴として語られるのが、金の現物への交換(転換)です。三菱UFJ信託銀行の公表条件では、小口転換は「金地金1kg以上5kg以内(1kgの整数倍)に対応する受益権口数」とされています。
- 必要な口数:金1kgを受け取るには約1,068口(2025年10月時点の目安)
- 必要な金額:1口約2万円として、1,000万円を大きく超える規模
- 別途かかるもの:転換手数料、そして金地金の受け渡しには消費税の負担
- 保管の問題:受け取った1kgの金地金を、自宅か貸金庫で保管する必要があります
「できる」ことと「自分がやる」ことは違います。資産の5〜10%を金に、という一般的な考え方に沿うなら、1540で1kg分を積み上げるには金融資産1億円規模が前提になります。
もちろん「時間をかけて1kgまで積み増す」という目標を持つこと自体は否定しません。ただ、現物交換を主な理由にして年0.28ポイント高いコストを払い続けるのが妥当かは、冷静に考える価値があります。
見落とされがちな差|つみたて枠は使えず、積立のしやすさも違う
どちらも「成長投資枠」だけ
新NISAで金の商品を買うとき、まず押さえておきたい前提があります。金に連動する商品は、原則としてつみたて投資枠の対象外で、成長投資枠でのみ購入できます。
つみたて投資枠は、長期・積立・分散に適した一定の要件を満たす投資信託等に限られる仕組みだからです。制度の対象商品の考え方は金融庁のNISA特設ウェブサイトで確認できます。成長投資枠で買えないものの整理は新NISA成長投資枠で”買えない”もの一覧|毎月分配型・高レバレッジ投信の見分け方にまとめました。
積立のしやすさは投資信託が圧倒的
ここが、50代の実務ではいちばん効く差かもしれません。
- サクっと純金(投資信託):100円から、金額指定で毎月自動積立が設定できます。一度設定すれば、あとは放置
- 金の果実1540(ETF):1口約2万円の単位でしか買えず、基本は自分で注文を出します。「毎月2万円ずつ」といった端数の出る積立は組みにくい
金を「守りの資産」として少しずつ積み上げたいなら、自動積立ができるかどうかは大きな差です。50代は仕事も家庭も忙しく、毎月の発注を10年続けるのは現実的ではありません。積立の実務はETFと投資信託どっちを選ぶ?50代の新NISAでの使い分けでも整理しています。
50代の選び方|3つの質問で決める
質問①:一度に買いますか、毎月積み立てますか
「退職金の一部をまとめて金に」なら、1540も選択肢になります。まとまった額を一度に買うなら、自動積立ができないことはデメリットになりません。
「毎月コツコツ」なら、サクっと純金がほぼ一択です。金額指定・自動積立・100円から——この3つが揃っているのは投資信託の強みです。退職金の置き方そのものは50代の退職金運用ロードマップ|2,000万円を守って増やす戦略で扱っています。
質問②:金にいくら配分しますか
金額が大きいほど、コスト差が効きます。500万円を超えるなら、年0.28ポイントの差は10年で14万円近くになります。
逆に100万円程度なら、10年の差は3万円弱。この規模なら「使い慣れた買い方のほうを選ぶ」でも十分に合理的です。金をどれくらい入れるかについては新NISAで買える金(ゴールド)ETFの始め方|インフレヘッジに金を組み入れる理由で整理しました。
質問③:為替の影響をどう考えますか
金の価格は、基本的に米ドル建てで決まります。円で見た金価格は「ドル建て金価格 × 為替」の掛け算になります。
サクっと純金には「為替ヘッジあり」と「為替ヘッジなし」の2本があります。ヘッジなしは円安で有利・円高で不利、ヘッジありはその逆ですが、ヘッジコストが別途かかります。1540は円建てで国内保管の金に連動する設計ですが、金の国際価格と為替の影響を間接的に受ける点は変わりません。為替との付き合い方は50代の新NISA、為替ヘッジ「あり」vs「なし」どっちを選ぶ?で詳しく扱っています。
50代が気をつけたい5つの注意点
- ①表面の信託報酬だけで比べない:サクっと純金は投資対象ETF等の費用が別途。実質コストで並べる
- ②つみたて投資枠では買えない:金の商品は成長投資枠のみ。年240万円の枠を使うことになります
- ③金は配当も利息も生まない:値上がり以外にリターンの源泉がないため、コストがそのまま効きます
- ④「現物と交換できる」は1kg以上が前提:約1,000万円規模の保有と、手数料・消費税の負担が必要です
- ⑤入れすぎない:金は値動きが穏やかではありません。資産全体の一部にとどめるのが一般的な考え方です
とくに⑤について
金は「安全資産」と呼ばれることがありますが、価格が動かない資産という意味ではありません。短期間で大きく上下することもある資産です。
それでも金を持つ意味があるとすれば、それは株式と値動きの方向が揃いにくいことにあります。株が下がる局面で金が支えになれば、資産全体の揺れが小さくなる——「増やす」ためではなく「揺れを抑える」ために入れる資産だと考えると、比率の決め方も見えてきます。守りの資産の比較は50代の「守りの資産」はどれが正解?個人向け国債 vs 金 vs 現金・預金で扱いました。
なお、ETFや投資信託の基本的な仕組みについては投資信託協会の公式サイトでも図解付きで解説されています。上場している商品の一覧や制度面は日本取引所グループ(JPX)のETF情報で一次情報を確認できます。
表面の「0.0638% vs 0.440%」は、実質コストで並べると約0.18%と約0.46%——約2.5倍差に落ち着きます。300万円を10年で約8万円、1,000万円なら約28万円の差。ただし1540の魅力である現物交換には金1kg以上(1,000万円超の規模)が必要で、多くの50代には現実的ではありません。毎月積み立てるならサクっと純金、まとまった額を一度に置くなら1540——どちらもつみたて投資枠では買えない点は共通です。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽

「金の商品も含めて、口座の中で並べて比べたい」という方へ。マネックス証券は投資信託の取扱本数が多く、国内ETFも当然扱っています。企業分析ツール「銘柄スカウター」も無料で使えるので、保有資産の棚卸しにも向いています。口座開設・維持は無料です。
※取扱商品・手数料・ツールの提供条件は変更される場合があります。申込前に必ず公式サイトでご確認ください。
また、「インフレに備える」という目的なら、金を買う前に確認しておきたい制度があります。まだ働いて所得税・住民税を払っている50代なら、iDeCoの掛金は全額が所得控除の対象です。相場に関係なく節税分が確定するため、金の値動きに賭けるより先に効きます。運営管理手数料が無料の金融機関を選ぶのが前提です。
あわせて読みたい関連記事
- 新NISAで買える金(ゴールド)ETFの始め方|インフレヘッジに金を組み入れる理由
- 金CFD vs 金ETF|50代のインフレヘッジはどちらを選ぶ(DMM CFD・1540比較)
- 50代の「守りの資産」はどれが正解?個人向け国債 vs 金 vs 現金・預金
- ETFと投資信託どっちを選ぶ?50代の新NISAでの使い分け
- 50代のインフレ対策投資|物価高に負けない守り×攻めポートフォリオ
- 50代の資産配分(アセットアロケーション)完全ガイド|リスク許容度診断
- 投資の「手数料・コスト」完全ガイド|20年でいくら差になるか
- サクっとインド株式 vs iFreeNEXT|50代はどっち
- PayPay証券 vs SBI証券|NISAはどっちが得?
- ゆうちょ銀行 vs SBI証券|NISAはどっちが得?
まとめ:金は「増やす資産」ではなく「揺れを抑える資産」
- 表面の信託報酬はサクっと純金 年0.0638%、金の果実1540 年0.440%(税込)
- サクっと純金は投資対象ETF等の費用が別途で、実質は年0.1538〜0.1838%程度
- 1540の総経費率は年0.46%(2025年1月21日〜2026年1月20日の実績)
- 実質コストの差は「約7倍」ではなく「約2.5倍」(約0.28ポイント)
- 300万円を10年で約8.3万円、1,000万円を10年で約27.6万円の差(単純計算の目安)
- サクっと純金は100円から毎月自動積立が可能、1540は1口約2万円で株と同じ売買
- どちらもNISAは成長投資枠のみ対象。つみたて投資枠では買えません
- 1540の現物交換は金1kg以上(約1,068口・1,000万円超の規模)+手数料・消費税が必要
- 1540は費用を金の現物売却で賄うため、1口あたりの金の重量が日々わずかに減ります
- 結論:毎月積み立てるならサクっと純金、まとまった額を一度に置く・現物志向なら1540
金の商品を比べていると、どうしても「どちらが得か」を突き止めたくなります。でも数字を並べてみると、多くの50代にとっては「どちらを選ぶか」より「いくら入れるか」のほうが、結果への影響がはるかに大きいことが分かります。
資産の5%を金にするか、20%にするか——この判断のほうが、年0.28ポイントのコスト差より何倍も効きます。そして金は、配当も利息も生まない資産です。増やすための主役ではなく、株が下がったときに全体の揺れを和らげる脇役として置く——その位置づけが定まれば、商品選びはずっと楽になります。一緒にコツコツやっていきましょう!
配当と再投資こそが長期リターンの源泉であることを、長期データで検証した名著です。配当も利息も生まない金を、資産全体のどこに置くべきかを考えるうえでも示唆があります。
※本記事は2026年9月時点で公表されているSBI・iシェアーズ・ゴールドファンド(為替ヘッジなし/愛称:サクっと純金)および純金上場信託(現物国内保管型)〈金の果実〉1540に関する情報を基にした一般的な情報提供であり、特定の商品の購入を推奨するものではありません。信託報酬・総経費率・純資産総額・売買単位・現物転換の条件・NISA対象区分などは変更される場合があるため、購入前に必ず交付目論見書およびSBIアセットマネジメント・三菱UFJ信託銀行の公式サイトで最新の内容をご確認ください。本文中の試算は評価額一定などの前提を置いた概算であり、将来のリターンやコストを示すものでも保証するものでもありません。金は配当・利息を生まない資産であり、価格変動・為替変動などにより元本を割り込む可能性があります。投資判断は必ずご自身の責任で行ってください。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント