
📢 応援クリックで励みになります!


「50代からの投資なら、値上がり狙いより配当を出し続けてきた企業のほうが安心なのでは」——そう考えたときに目に入るのが「Tracers S&P500配当貴族インデックス(米国株式)」です。25年以上も連続で増配してきた米国企業だけを集めた指数に連動する、数少ない低コスト投信です。
一方で、王道は「eMAXIS Slim 米国株式(S&P500)」。信託報酬は年0.08140%(税込)で、Tracersの年0.1155%より安い。ではコストの安いほうを選べばいいのか——結論から言うと、この2本を分けるのはコストではありません。



📑 目次
結論:コスト差は20年で約8万円。分ける基準は「枠」と「値動きの性格」
先に結論をまとめます。
- 信託報酬はeMAXIS Slim 米国株式(S&P500)が年0.08140%、Tracers S&P500配当貴族が年0.1155%。差は年0.034%ほど
- 月5万円を20年積み立てた場合、この差が生む評価額の違いは約8万円(試算・目安)。元本1,200万円に対して1%未満で、勝負どころではありません
- 本当の違いは中身。S&P500は約500社を時価総額加重、配当貴族指数は25年以上連続増配の60〜70社を均等ウェイト
- Tracersはつみたて投資枠では買えません(成長投資枠のみ)。50代の枠配分に直接影響します
- 「配当貴族」でも分配金は出ません。過去3期とも0円で、配当は内部で再投資されます
- 土台(コア)を作るならeMAXIS Slim、値動きの性格を変える味付けとして少額入れるならTracers——というのが素直な整理です
順番に見ていきます。
何が違う?「500社まるごと」と「25年以上増配し続けた60〜70社」
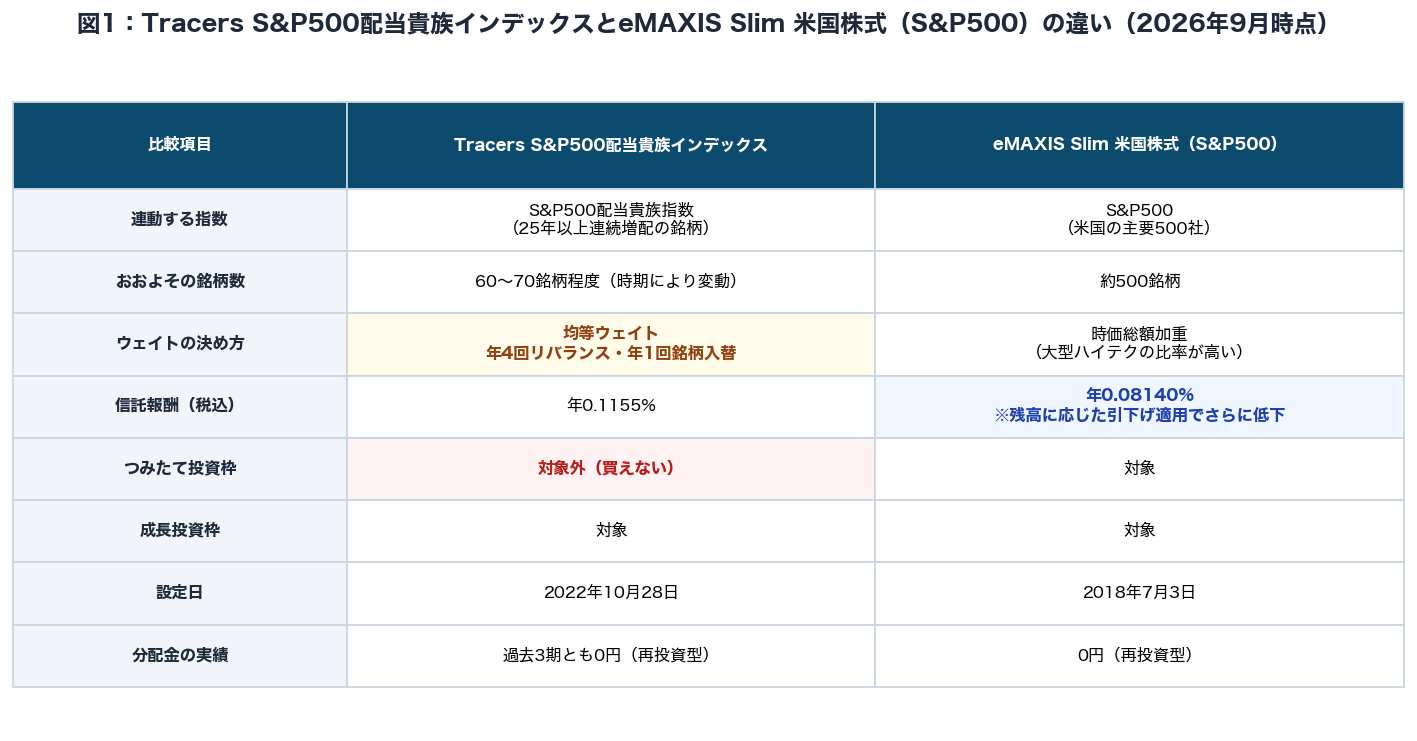
※信託報酬・NISA対象区分・銘柄数は変更される場合があります。購入前に必ず目論見書と販売会社の公式サイトでご確認ください。
S&P500配当貴族指数の「25年」というハードル
S&P500配当貴族指数は、S&P500の構成銘柄の中から「25年以上連続で増配している」企業を選び出した指数です。これに規模や流動性の条件が加わります。
25年連続増配というのは、想像以上に厳しい条件です。ITバブル崩壊、リーマンショック、コロナショック——そのすべてを乗り越えて、一度も減配せず、増やし続けた企業だけが残ります。結果として、選ばれるのは60〜70社程度(時期により変動します)。S&P500の約500社に対して、7分の1程度に絞り込まれる計算です。
ウェイトの決め方も正反対
ここが意外に効いてくる違いです。
- eMAXIS Slim 米国株式(S&P500)=時価総額加重。会社の規模が大きいほど比率が高くなるため、上位数社の大型ハイテク企業が全体の値動きを大きく左右します
- Tracers S&P500配当貴族=均等ウェイト。60〜70社をほぼ同じ比率で保有し、年4回リバランスして比率を均等に戻します。年1回、構成銘柄そのものの見直しも行われます
※均等ウェイトは「値上がりした銘柄を機械的に減らし、下がった銘柄を買い増す」動きになります。指数の設計上の特徴であり、リターンを保証するものではありません。
つまり同じ「米国株のインデックス投信」でも、中身の性格はかなり違います。片方は米国経済まるごと、もう片方は「配当を守り抜いてきた企業」への集中投資と考えると分かりやすいと思います。
信託報酬0.1155% vs 0.08140%|20年でいくら違うか
コストの話を先に片づけておきます。
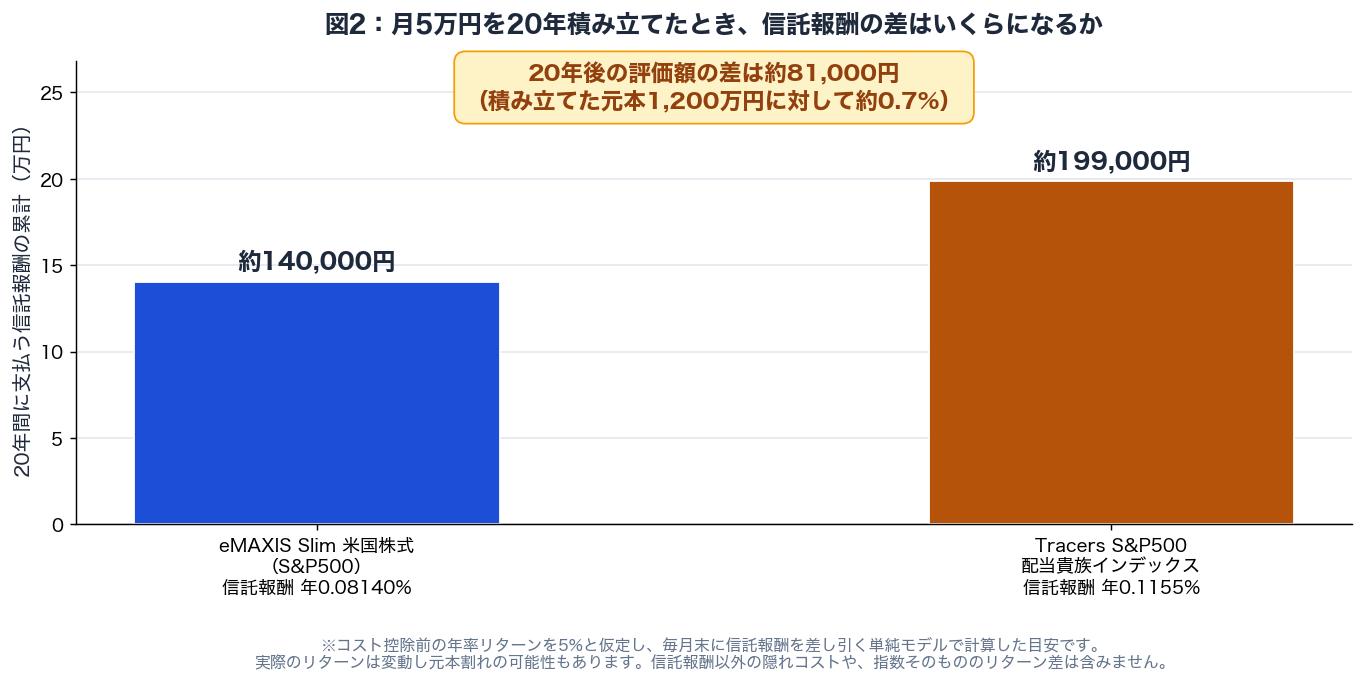
※コスト控除前の年率リターンを5%と仮定した機械的な試算です。実際のリターンは変動し、元本割れの可能性もあります。信託報酬以外の隠れコストや、指数そのもののリターン差は含んでいません。
月5万円を20年(元本1,200万円)積み立てた前提で計算すると、支払う信託報酬の累計はeMAXIS Slimが約14万円、Tracersが約20万円。20年後の評価額の差は約8万円(試算・目安)にとどまります。
元本1,200万円に対して0.7%程度。「コストが安いほうを選ぶ」という判断基準が、この2本については決定打にならないということです。逆に言えば、Tracersの0.1155%は「配当貴族指数に連動する商品」としては十分に低コストの部類です。
信託報酬以外に効いてくる「隠れコスト」の考え方は投資の「手数料・コスト」完全ガイド|20年でいくら差になるかで詳しく扱っています。
最大の誤解|「配当貴族」でも分配金は1円も出ません
ここが、この記事でいちばんお伝えしたい点です。
- 決算は年1回(11月16日)
- 2023年・2024年・2025年の3期とも、分配金は0円
- → 構成企業が支払った配当は、ファンドの中で自動的に再投資されます
- 「配当貴族の投信を買えば、毎年配当が振り込まれる」わけではありません
※分配金の有無・金額は運用状況により変わります。将来も0円が続くことを保証するものではありません。
これは欠点ではなく「設計」です
誤解のないように書いておくと、分配金を出さないこと自体はマイナスではありません。むしろ資産形成期には、税金を先送りしながら複利で増やせるため有利に働く場面が多い設計です。
問題は、期待とのズレです。「50代だから、そろそろ配当をもらいながら運用したい」という動機でこの投信を選ぶと、目的を果たせません。
- 米国ETFを直接買う:NOBL(配当貴族ETF)やVYM・HDV・SPYDなどは、年4回の分配金が実際に口座へ入金されます
- 分配金を出すタイプの投信を選ぶ:楽天SCHDなど、定期的に分配する設計の商品があります
- 投信を定期売却する:分配金の代わりに、必要な分だけ自動で取り崩す方法です
配当貴族に「配当を受け取る形」で投資したい方は米国配当貴族ETF NOBL vs VIG|50代の新NISAで「育つ配当」を作る連続増配戦略、分配金を出す投信の比較は楽天SCHD vs 本家SCHD(米国ETF)|コスト・分配金・税金の手間を徹底比較をあわせてどうぞ。
Tracersはつみたて投資枠では買えない|50代の枠の使い方への影響
もうひとつの実務上の制約がこれです。
- eMAXIS Slim 米国株式(S&P500):つみたて投資枠・成長投資枠のどちらでも購入可能
- Tracers S&P500配当貴族インデックス:つみたて投資枠は対象外。成長投資枠のみ
これは50代にとって、地味に効く制約です。新NISAの生涯投資枠1,800万円のうち、成長投資枠として使えるのは1,200万円まで。残る600万円は、つみたて投資枠でしか埋められません。
もしTracersを気に入って「これ1本でいきたい」と考えても、成長投資枠1,200万円で頭打ちになります。つみたて投資枠600万円分は、eMAXIS Slimのような対象商品で埋める必要がある——つまり実質的に2本持ちが前提になるということです。
50代は残り年数が限られているぶん、枠の埋め方の設計が重要になります。枠のペース配分は新NISA 1,800万円の非課税枠、50代はどのペースで埋めるべき?、成長投資枠の使い道は新NISAの成長投資枠は「個別株」と「投資信託」どっちで埋める?で整理しています。
均等ウェイトという性格|ハイテク薄め・生活必需品厚めの中身
「25年以上連続増配」という条件を満たす企業には、業種の偏りが生まれます。
- 生活必需品・資本財・ヘルスケアなど、景気変動に比較的強い業種の比率が高くなりやすい
- 創業から日が浅く、増配実績を積む前に成長投資を優先している大型ハイテク企業は入りにくい
- → S&P500と比べると、上昇相場では見劣りしやすく、下落相場では相対的に踏ん張りやすい性格になりがち
- 均等ウェイトのため、1社の不振が全体に与える影響は小さい。反面、1社の大化けの恩恵も限定的
※業種構成は指数の入替により変動します。また「下落に強い」は過去の傾向を説明したものであり、将来の値動きを保証するものではありません。
50代にとって、この性格はプラスか
ここは正直に書きます。「値動きが穏やかそうだから50代向き」と単純化するのは危険です。
過去を振り返ると、直近10年程度の米国株市場は大型ハイテク企業が牽引した局面が多く、配当貴族指数はS&P500に見劣りする期間が長く続きました。「守り」の性格が報われるかどうかは、これからの相場次第です。
50代にとって現実的な使い方は、値動きの性格を分散させる「サテライト」としての少額組入れだと考えます。コア(土台)をS&P500やオルカンで作り、そこに味付けとして加える——この距離感が無理のないところです。コア・サテライトの考え方は50代の資産配分(アセットアロケーション)完全ガイドで扱っています。
50代の選び方|フローチャートで整理する
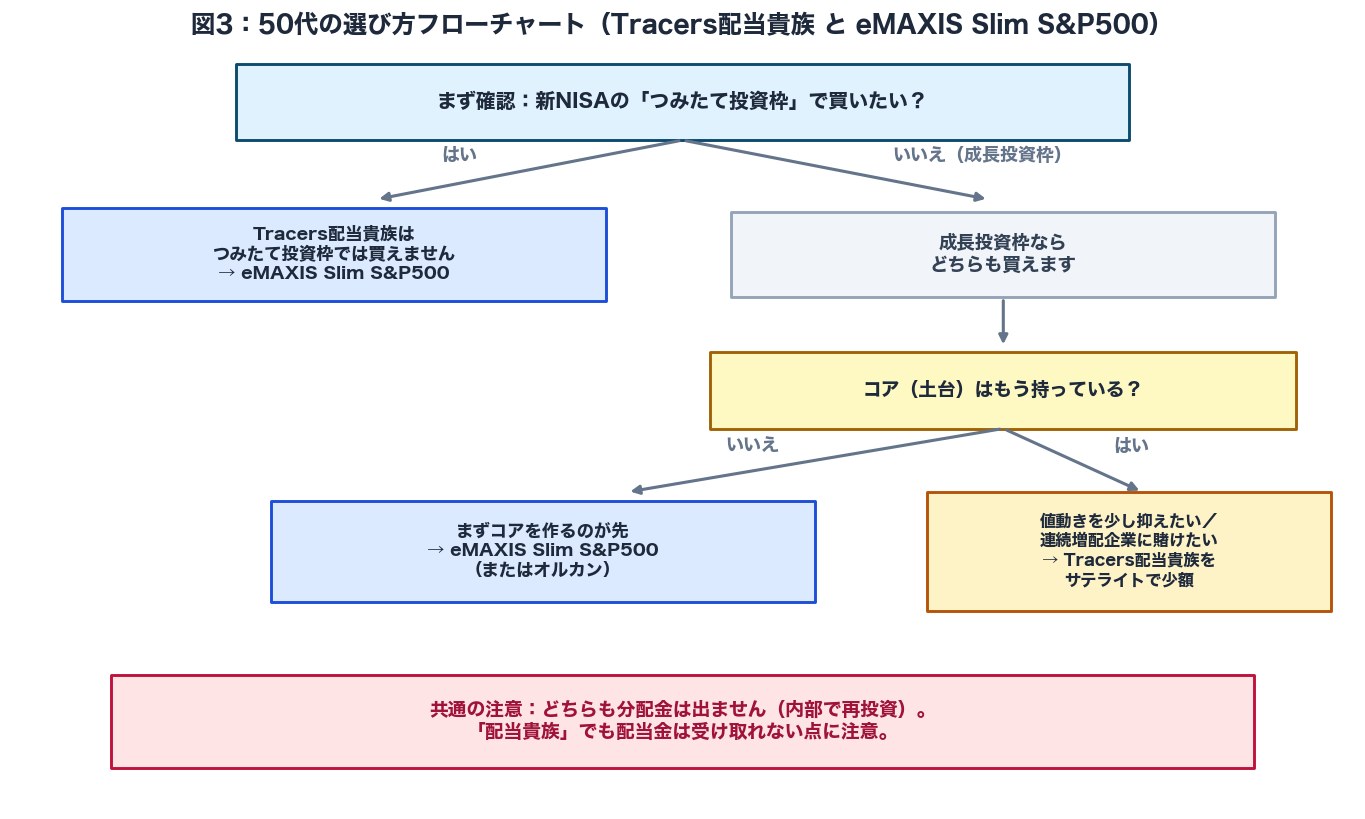
※一般的な考え方の整理であり、特定の商品の購入を推奨するものではありません。最終的な判断はご自身の資産状況・リスク許容度に応じて行ってください。
質問①:つみたて投資枠で買いたいですか
「はい」なら、この時点でTracersは選択肢から外れます。つみたて投資枠の対象外だからです。eMAXIS Slim 米国株式(S&P500)を選ぶことになります。
質問②:土台(コア)はもう持っていますか
「まだ」という方は、まずコアを作るのが先です。60〜70社に絞った指数を土台にするより、まずは500社ないし全世界に広く投資する商品で幹を作るほうが、途中で迷いにくくなります。
「すでにS&P500やオルカンで土台がある」という方は、成長投資枠の一部でTracersを少額組み入れるのが現実的な使い方です。
質問③:あなたが本当に欲しいのは「配当金」ですか
もし答えが「はい」なら、この投信では目的を果たせません。分配金が出ない設計だからです。ETFや分配型の商品に切り替えて検討してください。
50代が気をつけたい5つの注意点
- ①名前で判断しない:「配当貴族」でも分配金は出ません。目的が配当受取なら商品選びからやり直す
- ②純資産総額を確認する:Tracersの純資産は100億円台で、6兆円規模のeMAXIS Slimとは桁が違います。極端に小さいファンドは繰上償還のリスクがあるため、定期的に規模を確認する
- ③過去の相対リターンを鵜呑みにしない:S&P500に勝った時期も負けた時期もあります。直近数年だけで判断しない
- ④枠の設計を先に決める:成長投資枠1,200万円をどう配分するかを決めてから商品を選ぶ。商品から入ると枠が足りなくなる
- ⑤サテライトは全体の1〜2割まで:味付けが主食になると、分散の意味が薄れます
とくに②は50代こそ確認してほしい
残り時間が限られている50代にとって、運用途中でファンドが繰上償還されるのは面倒です。強制的に現金化され、NISA枠を使って買い直しても、使った非課税枠はその年には戻りません(売却分の枠が復活するのは翌年です)。枠の復活ルールは新NISAの非課税枠は売ったら復活する?「枠の再利用」ルールで解説しています。
なお、NISA制度そのものの対象商品や枠の扱いは金融庁のNISA特設ウェブサイトで一次情報を確認できます。インデックスファンドの仕組みを基礎から確認したい方は、投資信託協会の公式サイトに図解付きの解説があります。
信託報酬の差0.034%は、20年積み立てても約8万円。この2本を分けるのはコストではなく「中身」と「枠」です。Tracersはつみたて投資枠で買えず、分配金も出ません。土台はeMAXIS Slim、味付けにTracers——役割を分けて考えるのが、50代にとっていちばん迷いの少ない整理です。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽

「配当貴族の構成企業が、実際にどれくらい増配を続けてきたのか自分で確かめたい」という方へ。マネックス証券の「銘柄スカウター」は米国株の配当推移や業績を無料でグラフ化できるため、指数の中身にある個別企業を確認する用途に向いています。口座開設・維持は無料なので、分析用のサブ口座として持つ使い方もできます。
※取扱商品・ツールの提供条件は変更される場合があります。申込前に必ず公式サイトでご確認ください。
また、まだ働いて所得税・住民税を払っている50代なら、指数選びより先に効くのがiDeCoの所得控除です。掛金が全額所得控除になるため、運用成績にかかわらず節税分がそのまま手元に残ります。運営管理手数料が無料の金融機関を選ぶのが前提です。
あわせて読みたい関連記事
- 米国配当貴族ETF NOBL vs VIG|50代の新NISAで「育つ配当」を作る連続増配戦略
- S&P500投信はどれを買う?eMAXIS Slim vs 楽天・プラス vs SBI・V
- ニッセイNASDAQ100 vs eMAXIS Slim 米国株式(S&P500)|「攻め」をどこまで入れるか
- 楽天SCHD vs 本家SCHD(米国ETF)|50代の新NISAで高配当を作るならどっち?
- 新NISAの成長投資枠は「個別株」と「投資信託」どっちで埋める?
- 投資の「手数料・コスト」完全ガイド|20年でいくら差になるか
- VT vs オルカン|50代の全世界株はどっちが得?
まとめ:コストで選ぶ話ではなく「土台か、味付けか」の話
- 信託報酬はeMAXIS Slim 米国株式(S&P500)が年0.08140%、Tracers S&P500配当貴族が年0.1155%
- 月5万円×20年で、コスト差が生む評価額の違いは約8万円(試算・目安)。元本1,200万円に対して1%未満
- S&P500は約500社を時価総額加重、配当貴族指数は25年以上連続増配の60〜70社を均等ウェイト
- 配当貴族指数は年4回リバランス・年1回銘柄入替という設計
- Tracersはつみたて投資枠の対象外。成長投資枠(生涯1,200万円)でしか買えません
- 「配当貴族」でも分配金は出ません。過去3期とも0円で、配当は内部で再投資されます
- 配当を受け取りたいなら、NOBLなどのETFや分配型の投信を検討する
- 業種は生活必需品・資本財などに偏りやすく、大型ハイテクは入りにくい
- 直近10年程度はS&P500に見劣りする期間が長かった。「守り=有利」ではありません
- 純資産規模の差は大きく、繰上償還リスクの確認は定期的に
- コアはeMAXIS Slim、サテライトにTracersを1〜2割まで——役割で分けるのが素直な整理
「配当貴族」という言葉には、たしかに惹かれるものがあります。25年以上、どんな不況でも配当を増やし続けた企業だけを集めた指数——50代が求める「堅さ」のイメージにぴったり重なるからです。
ただ、調べてみると「分配金は出ない」「つみたて投資枠では買えない」という、イメージとは違う現実が出てきます。名前で選ぶのではなく、枠の使い方と役割から逆算して決める——これがいちばん後悔の少ない順番だと思います。一緒にコツコツやっていきましょう!
配当と再投資こそが長期リターンの源泉であること、そして投資家は成長への期待に払いすぎる癖があることを、長期データで検証した名著です。配当貴族指数がなぜ生まれたのか、その背景が腹落ちします。
※本記事は2026年9月時点で公表されているTracers S&P500配当貴族インデックス(米国株式)およびeMAXIS Slim 米国株式(S&P500)に関する情報を基にした一般的な情報提供であり、特定の金融商品の購入を推奨するものではありません。信託報酬・NISA対象区分・分配金方針・純資産総額・指数の構成銘柄数などは変更される場合があるため、購入前に必ず交付目論見書および運用会社・販売会社の公式サイトで最新の内容をご確認ください。本文中のシミュレーションは一定の前提を置いた概算であり、将来のリターンを示すものでも保証するものでもありません。投資信託は元本保証がなく、価格変動・為替変動などにより損失が生じる可能性があります。投資判断は必ずご自身の責任で行ってください。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント