
📢 応援クリックで励みになります!


「新NISAの口座はSBI証券にしておけば間違いない」——そう書いてある記事は山ほどあります。でも50代が実際に口座を開こうとすると、もう1社、必ず候補に残るのがマネックス証券です。口座数はSBI証券のほうが圧倒的に多いのに、「投信の保有ポイントはマネックスが業界最大級」という話も同時に出てくるからです。
結論から言うと、この2社は「どちらが上か」ではなく持っているクレジットカードで答えが入れ替わります。三井住友カード ゴールド(NL)を持っている(あるいは作る気がある)人はSBI証券、年会費無料のカードのままでいたい人・クレカ積立をしない人はマネックス証券——本文では、その分岐点を月10万円つみたて・残高1,000万円という具体的な数字で確かめていきます。



📑 目次
結論:持っているクレジットカードで、ほぼ決まる
先に結論をまとめます。
- 三井住友カード ゴールド(NL)で「年間100万円」を使い切れる人 → SBI証券。クレカ積立1.0%は他社の標準カードを上回ります
- 年会費無料のカードのままでいたい人 → マネックス証券。カード利用条件なしで月5万円まで1.1%、投信の保有ポイントも厚めです
- クレカ積立をせず現金で積み立てる人 → マネックス証券。勝負どころが保有ポイントだけになり、付与率の差がそのまま出ます
- 単元未満株で日本の高配当株を1株ずつ集めたい人・IPOに応募したい人 → SBI証券。取扱いの幅はやはり分厚い
- どちらも口座開設・維持は無料。迷ったら2社とも開いて、新NISA口座だけを主戦場に置くのが現実的
「証券会社選び」は一度決めると10年単位で付き合う話です。それでも、乗り換えが絶対にできないわけではありません(新NISA口座の金融機関は年単位で変更できます)。まずはいまの自分の条件でどちらが多くもらえるかを確かめておきましょう。
まず全体像|2社のスペックを並べる
比較の土台になる項目を並べます。
| 項目 | SBI証券 | マネックス証券 |
|---|---|---|
| クレカ積立の主役 | 三井住友カード(NL/ゴールドNL/プラチナプリファード) | マネックスカード/dカード |
| 標準カードの還元率 | 0.5%(前年のカード利用10万円以上が条件・未達は0%) | 月5万円以下1.1%/5万円超7万円以下0.6%/7万円超10万円以下0.2% |
| 上位カード | ゴールドNL 1.0%(前年100万円以上)/プラチナプリファード 最大3.0% | dカード GOLD等の上位カードで上乗せあり(条件は公式で要確認) |
| 投信の保有ポイント | 投信マイレージ。低コスト指定枠は年0.0175%、通常枠は年0.05%前後(残高で変動) | 投信保有ポイント。低コスト銘柄で年0.03%前後、銘柄により0.08%や業界最大級の付与率も |
| 貯まるポイント | Vポイント・Ponta・dポイント・JALマイル等から選択 | マネックスポイント(dポイント・Amazonギフトカード等へ交換可) |
| 単元未満株 | S株(買付手数料無料) | ワン株(買付手数料無料) |
| 企業分析ツール | 四季報・スクリーナー等 | 銘柄スカウター(口座があれば無料) |
| 口座開設・維持 | 無料 | 無料 |
※2026年9月時点で各社が公表している内容をもとに整理したものです。付与率・条件は随時見直されるため、申込前に必ず公式サイトでご確認ください。
表を眺めると、差が出るのは実質2か所です。①クレカ積立の還元率、②投信の保有ポイント。残りはどちらも「ある」ので、50代の判断材料としては小さくなります。
クレカ積立|月10万円で年6,000円 vs 8,760円
新NISAのつみたて投資枠は月10万円が上限なので、「月10万円をカードで積み立てたら1年でいくらもらえるか」で比べるのが一番わかりやすい形です。
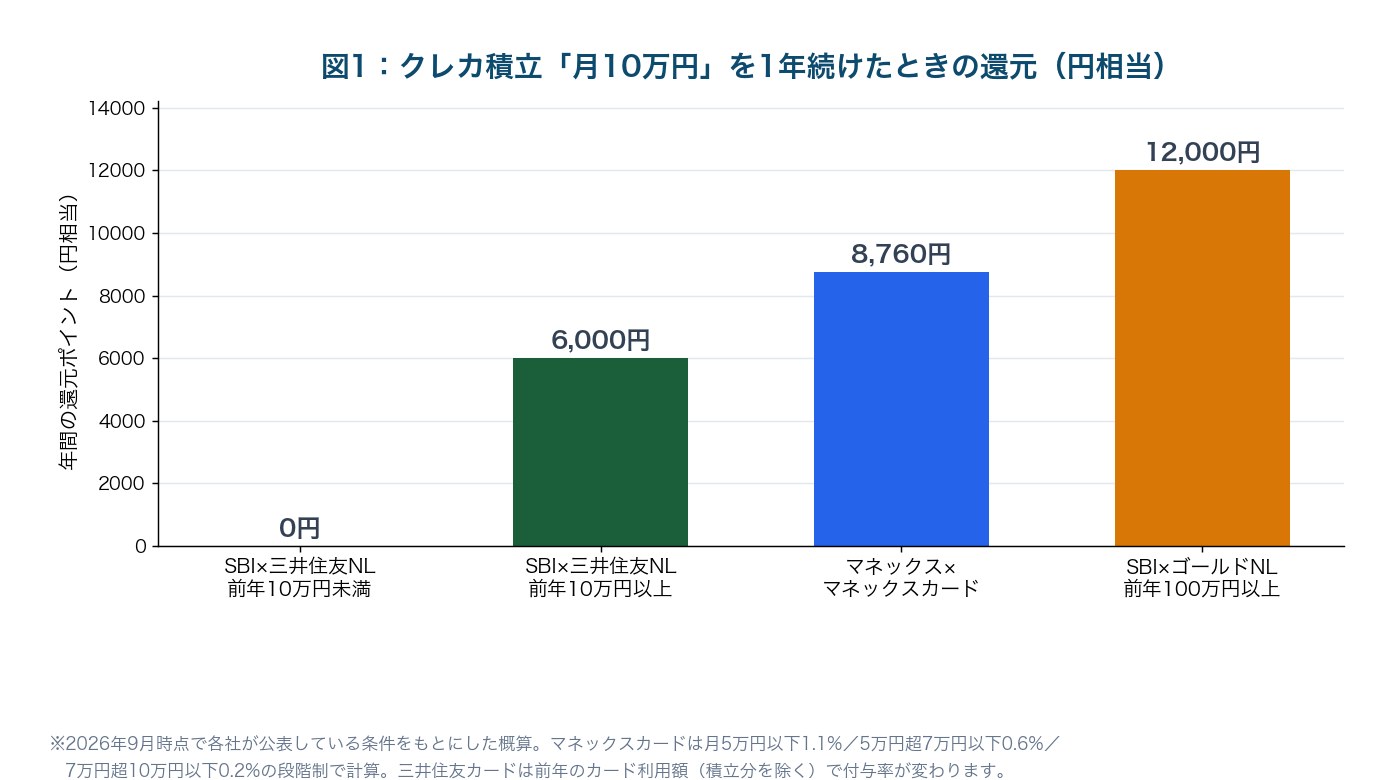
※2026年9月時点の条件による概算。還元率・付与条件は変更される場合があります。
SBI証券は「前年にカードをいくら使ったか」で決まる
SBI証券×三井住友カードの落とし穴は、還元率がカード券種だけで決まらないことです。2024年10月以降、前年度のカード利用額(クレカ積立分を除く)が一定額に届かないと付与率が下がる仕組みになりました。標準の(NL)なら前年10万円以上で0.5%、10万円未満だと0%。ゴールド(NL)は前年100万円以上で1.0%です。
つまり「カードは持っているけれど、ほとんど使っていない」という50代の方だと、月10万円を1年積み立てても付与ゼロという事態が起こります。年会費無料だから損はしない、とは言い切れないのがここです。
マネックス証券は「条件なしだが、額が増えると率が下がる」
マネックスカードのクレカ積立はカード利用条件がなく、月5万円以下の部分は1.1%。ただし5万円超7万円以下は0.6%、7万円超10万円以下は0.2%と、積立額が増えるほど率が下がる段階制です。
- 5万円 × 1.1% = 550円
- 2万円 × 0.6% = 120円
- 3万円 × 0.2% = 60円
- 合計 月730円 → 年8,760円相当
ここが分かれ道です。月5万円までのつみたてならマネックスの1.1%が最も効率が良く、月10万円まで積むなら年6,000円(SBI×NL)を上回る8,760円になります。一方でゴールド(NL)の1.0%が使える人はSBIが年12,000円で逆転します。
投信保有ポイント|1,000万円を10年で1.7万円 vs 3万円
50代にとって、じつはクレカ積立より効いてくるのがこちらです。積立は毎月10万円が上限でも、保有残高は退職金や既存資産を合わせれば1,000万円単位になり得るからです。
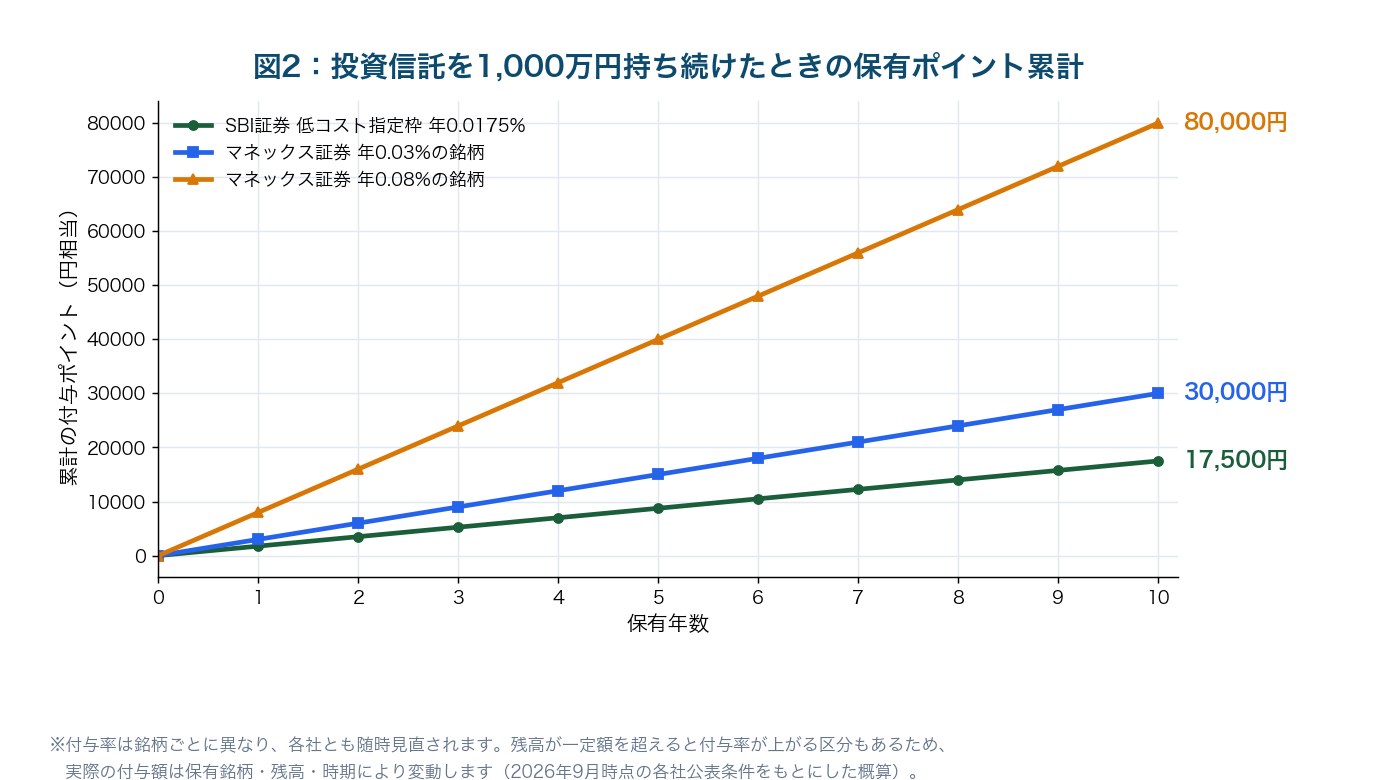
※付与率は銘柄ごとに異なり随時見直されます。実際の付与額は保有銘柄・残高・時期により変動します。
SBI証券の投信マイレージは、eMAXIS Slimなどの超低コスト銘柄が「低コスト指定枠」として年0.0175%に区分されています。1,000万円を持っても年1,750円相当。一方マネックス証券は低コスト銘柄でも年0.03%前後が付く設計で、1,000万円なら年3,000円相当。銘柄によっては年0.08%が付くものもあり、その場合は年8,000円相当になります。
10年続けると、その差は1.7万円と3万円(0.08%の銘柄なら8万円)。信託報酬0.05%台の投信を選んでコストを削る努力をしているなら、保有ポイントの0.01%台の差も同じ土俵の話です。
- 付与率は「銘柄ごと」に決まります。証券会社単位で「こっちが高い」とは言い切れません
- 自分が買う予定の銘柄(オルカン、S&P500など)の付与率を、両社のページで1つずつ確認するのが確実です
- 付与率は各社が随時見直しています。過去に「業界最大」だった水準が続く保証はありません
投資信託のコストそのものについては、投資の「手数料・コスト」完全ガイドでも詳しく整理しています。また、投資信託のしくみは投資信託協会の公式サイトでも図解付きで解説されています。
商品と道具|単元未満株・米国株・銘柄スカウター
ポイント以外の差も見ておきます。50代が新NISAの成長投資枠で「配当をつくる」ことを考えるなら、ここは無視できません。
SBI証券が強い場面
- 単元未満株「S株」で日本の高配当株を1株ずつ集められる(買付手数料無料)
- IPOの取扱数が多い——当選を狙うなら口座があるだけで選択肢が増えます
- 貯まるポイントをVポイント・Ponta・dポイント・JALマイルから選べる——普段使っている経済圏に寄せられます
- 住信SBIネット銀行との連携で、待機資金の置き場所まで一体で組める
マネックス証券が強い場面
- 「銘柄スカウター」で、10年超の業績・配当推移をグラフで一目で確認できる——減配リスクのチェックに効きます
- 米国株の取扱銘柄が多く、買付時の為替手数料を抑える施策も継続的に打たれている
- 投信保有ポイントがエントリー不要で自動付与——50代に多い「手続きを忘れて取り逃す」を防げます
銘柄スカウターは、口座を開くだけで無料で使えるのが大きいです。「SBI証券をメインにしつつ、分析ツールのためにマネックス証券の口座も開く」という使い方をしている人は珍しくありません。使い方はマネックス証券「銘柄スカウター」活用ガイドにまとめています。
50代の選び方|3パターンの実額で見る
ここまでの数字を、50代によくある3パターンに当てはめます。前提はつみたて月10万円・投信の保有残高1,000万円としました。
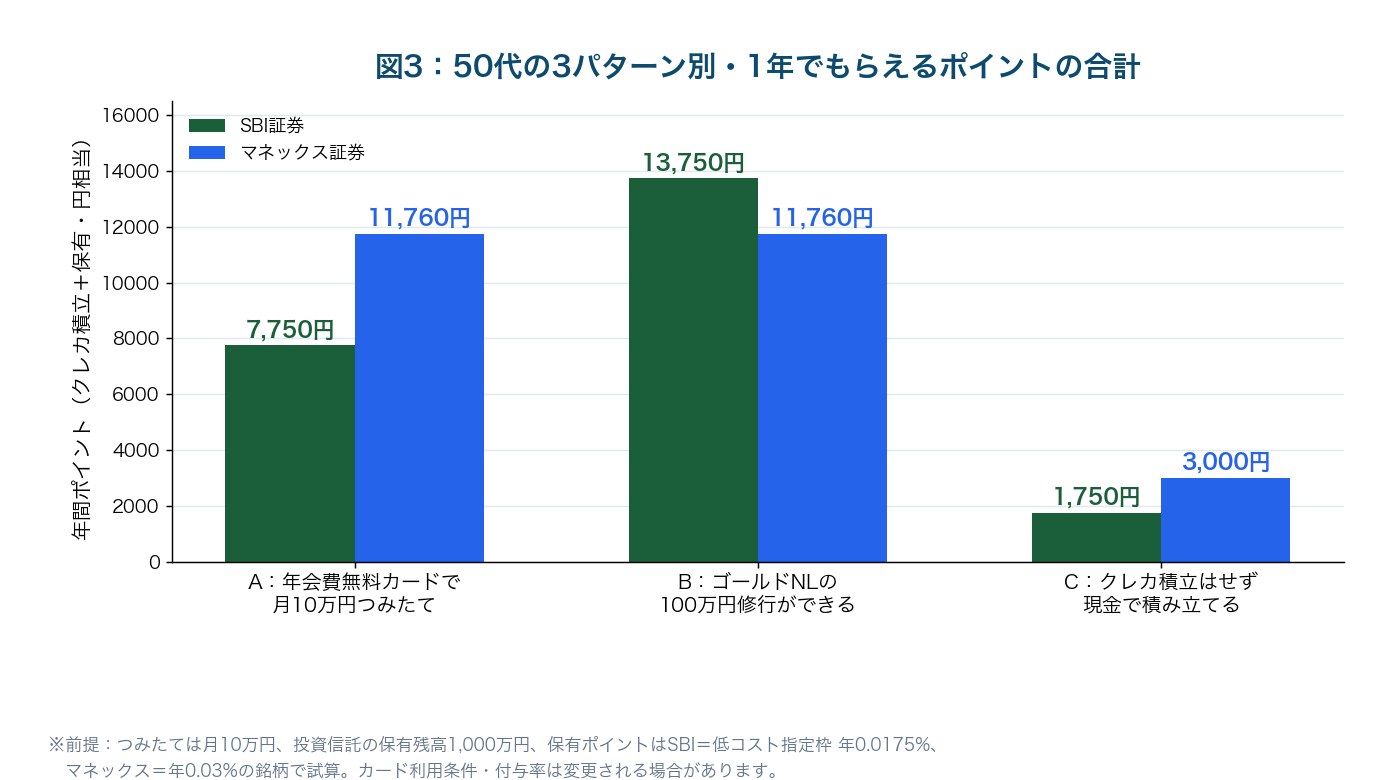
※前提を置いた概算です。カード利用条件・付与率は変更される場合があります。
パターンA:年会費無料のカードのままでいたい
SBI(三井住友NL・前年10万円以上)=6,000+1,750=年7,750円相当。マネックス=8,760+3,000=年11,760円相当。差は年4,010円、10年で約4万円。このゾーンはマネックス証券が優勢です。
パターンB:ゴールドNLの「100万円修行」ができる
SBI=12,000+1,750=年13,750円相当。マネックス=年11,760円相当。逆転してSBI証券が優勢です。ただし年会費5,500円の元を取るには「年間100万円の利用」が毎年必要で、達成できなければ翌年の付与率が落ちる点は忘れずに。
パターンC:クレカ積立はせず、現金で積み立てる
退職金をまとめて入れる人や、カードを増やしたくない人はここです。SBI=年1,750円相当、マネックス=年3,000円相当。勝負が保有ポイントだけになるため、付与率の差がそのまま出てマネックス証券が優勢になります。
- ゴールド(NL)で年100万円を使い切れる → SBI証券
- それ以外(年会費無料カード/クレカ積立をしない) → マネックス証券
- ただし単元未満株・IPO・経済圏の一体運用を重視するならSBI証券に軍配。ポイント差の数千円だけで決めない
50代が気をつけたい5つの注意点
- 新NISA口座は1人1口座。同じ年に複数の証券会社でNISAを使うことはできません(金融機関の変更は年単位で可能)。金融機関変更の手順はこちら
- 課税口座(特定口座)は何社でも開けます。「NISAはSBI、銘柄スカウターのためにマネックスも開く」は問題なくできます
- クレカ積立の還元率は「変更される前提」で見る。各社とも条件の見直しが続いており、今の水準が5年後も同じとは限りません
- ポイントの出口を確認する。貯めたポイントを何に使うかが決まっていないと、還元率の差は机上の数字で終わります
- 数千円のポイント差より、買う商品と積立額のほうが影響は桁違いに大きい。証券会社選びで消耗しすぎないことも大切です
新NISAの制度そのものは、金融庁のNISA特設ウェブサイトでも公式に確認できます。迷ったときは一次情報に戻るのがいちばん早いです。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽

「年会費無料のカードのままでいい」「クレカ積立はしない」「銘柄スカウターで配当が続く株を自分で確かめたい」——そう感じた方へ。マネックス証券は投信保有ポイントがエントリー不要の自動付与で、取り逃しがありません。口座開設・維持はいずれも無料です。
※手数料・ポイント付与率・クレカ積立の還元率・キャンペーン内容は変更される場合があります。申込前に必ず公式サイトで最新の条件をご確認ください。
一方で、「ゴールド(NL)で年100万円は使い切れる」「単元未満株で日本の高配当株を1株ずつ集めたい」という方へ。SBI証券は口座開設をポイントサイト経由にすると、開設だけでポイント還元を受けられることがあります(=新NISAの種銭になります)。
あわせて読みたい関連記事
- 楽天証券 vs SBI証券|50代の新NISAで選ぶなら結局どっち?
- マネックス証券 vs 楽天証券|50代の米国株はどっちが得?
- 投信の保有ポイントはどこが得?松井 vs SBI vs 楽天
- dカード×マネックス証券 vs 三井住友カード(NL)×SBI証券
- マネックス証券「銘柄スカウター」活用ガイド|減配リスクを10分で見抜く
- ネット証券3社徹底比較|新NISAで選ぶならSBI・楽天・マネックスどれ?
- 楽天証券→SBI証券の移管|50代が損しないNISA乗り換え
- 楽天証券 vs マネックス証券|NISAとクレカ積立どっち
- 松井証券 vs SBI証券|NISA・ポイント・サポート比較
まとめ:口座を選ぶ前に、カードと積立額を書き出す
- SBI証券のクレカ積立は「前年のカード利用額」が条件。(NL)は前年10万円未満だと付与率0%
- マネックス証券はカード利用条件なしで月5万円まで1.1%。月10万円だと段階制で年8,760円相当
- ゴールド(NL)で年100万円を使える人はSBIが年12,000円相当で逆転する
- 投信の保有ポイントは1,000万円・10年で1.7万円(SBI低コスト枠)vs 3万円(マネックス0.03%銘柄)が目安
- 単元未満株・IPO・ポイントの選択肢はSBI、銘柄スカウターと自動付与はマネックス。口座はどちらも無料で開ける
証券会社の比較記事を読むと、つい「口座数No.1」「業界最大」という言葉に引っ張られます。でも今回、自分の積立額とカードの使い方を先に書き出して計算したら、答えは「どちらが優れているか」ではなく「自分がどちら側の人間か」で決まっていました。
年会費無料のカードのままでいたい人にとって、マネックス証券の1.1%は条件なしで手に入ります。逆に、ゴールド(NL)の100万円を毎年使い切れる人にとっては、SBI証券の1.0%のほうが額として大きくなります。同じ「お得です」という言葉が、人によって年4,000円の差にも年2,000円の差にもひっくり返る——だから口座を先に選ぶのではなく、カードと積立額を先に書き出すほうが早いのです。一緒にコツコツやっていきましょう!
お金の基礎を「貯める・稼ぐ・増やす・守る・使う」の5つの力で整理した一冊です。証券会社を比べる前に、自分の家計のどこに手を入れるべきかが見えてきます。
※本記事は2026年9月時点でSBI証券・マネックス証券・三井住友カードが公表している情報を基にした一般的な情報提供であり、特定の金融商品・金融機関・クレジットカードの利用を推奨するものではありません。クレジットカード積立の還元率・付与条件(前年のカード利用額等)、投資信託の保有ポイント付与率、取扱商品数、手数料、キャンペーン内容は変更される場合があります。とくにポイント付与率は各社が随時見直しており、記載の水準が将来にわたって継続する保証はありません。本文中の試算は「つみたて月10万円」「投資信託の保有残高1,000万円」「保有ポイントはSBI=低コスト指定枠 年0.0175%、マネックス=年0.03%の銘柄」などの前提を置いた概算であり、実際の付与額は積立額・保有銘柄・残高・カード種別・時期により変動します。投資信託・株式は価格変動リスク、為替変動リスク等により元本を割り込む可能性があります。NISA制度の取り扱いや税制は個々の状況により異なるため、具体的な判断は税務署または税理士にご確認ください。口座開設・カード申込の前に必ず各社の公式サイトおよび規約で最新の条件をご確認のうえ、ご自身の責任でご判断ください。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント