
新NISAのつみたて投資枠をクレジットカードで積み立てたい50代が、まず迷うのが楽天カード(楽天証券)と三井住友カード(NL)(SBI証券)のどっちにするかです。どちらも年会費は永年無料、クレカ積立の上限も月10万円で、パッと見ではほとんど同じに見えます。
この記事では、楽天証券・SBI証券・三井住友カードの公表情報(2026年9月時点)をもとに、2枚を並べて比べました。結論を先に書くと、低コスト投信を積み立てるなら、もらえるポイントはどちらも0.5%で同じです。差がつくのは、三井住友カード(NL)の「前年に年10万円以上使う」という条件と、積立以外のふだんの買い物でどちらが得かの2点。この記事を読めば、自分がどちら向きかが5分で決まります。
📢 応援クリックで励みになります!





📑 目次
結論:積立ポイントは同じ0.5%、差がつくのは「条件」と「ふだんの買い物」
最初に、比べた結果を3行でまとめます。
- 積立でもらえるポイント:低コスト投信(eMAXIS Slimなど)ならどちらも0.5%。月5万円なら年3,000ポイントで同じ
- 三井住友カード(NL)の条件:2年目以降は前年のカード利用額が10万円以上でないと0%になる(積立額は利用額に数えない)
- ふだんの買い物:楽天カードは基本1%、三井住友カード(NL)は基本0.5%だが、対象のコンビニ・飲食店ではスマホのタッチ決済で最大7%
つまり「どちらが得か」は、カードそのものよりあなたがどの証券会社を使い、どこで買い物をするかで決まります。以下で、それぞれを数字で確かめていきます。
楽天カードと三井住友カード(NL)のクレカ積立スペック比較
まずは、クレカ積立にかかわる主なスペックを一覧にしました。
| 項目 | 楽天カード(一般) | 三井住友カード(NL) |
|---|---|---|
| 使う証券会社 | 楽天証券 | SBI証券 |
| 年会費 | 永年無料 | 永年無料 |
| 積立の上限 | 月10万円(楽天キャッシュ併用で合計15万円まで) | 月10万円 |
| 積立のポイント | 代行手数料0.4%未満の投信:0.5% 0.4%以上の投信:1% | 0.5%(前年の利用10万円以上の場合) 入会初年度は無条件で0.5% |
| ポイントがつく条件 | 特になし | 2年目以降、前年の利用額10万円未満だと0% |
| たまるポイント | 楽天ポイント | Vポイント |
| ふだんの買い物 | 100円につき1ポイント(1%) | 200円につき1ポイント(0.5%) 対象店舗のスマホタッチ決済で最大7% |
※2026年9月時点の各社公表情報をもとに当ブログ作成。付与率・条件は変更される場合があります。最新情報は公式サイトでご確認ください。
楽天証券の公式サイトでは、カードの種類とファンドごとのポイント還元率の一覧が公開されています。自分が積み立てたい投信がどちらに入るか、一度確認しておくと安心です。
月5万円・月10万円で年間いくらもらえるか
では、実際に年間いくらのポイントになるのか。月3万円・5万円・10万円の3パターンで計算したのが図1です。
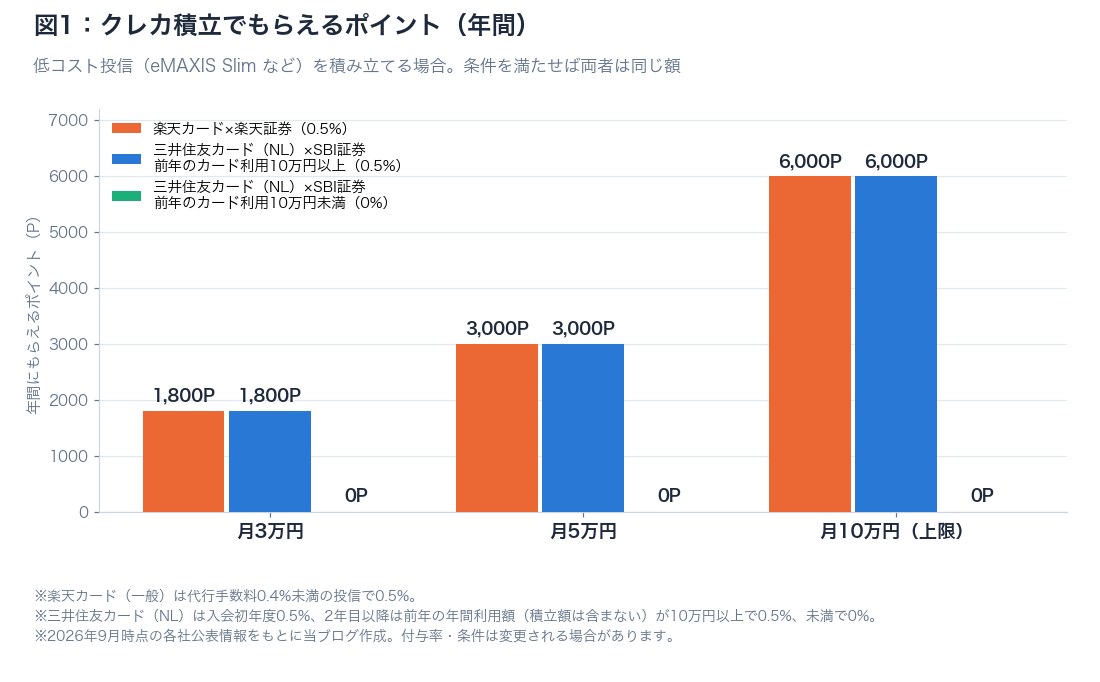
※三井住友カード(NL)は入会初年度0.5%、2年目以降は前年の年間利用額が10万円以上で0.5%。付与率は変更される場合があります
低コスト投信を月5万円積み立てるなら、楽天カードも三井住友カード(NL)も年3,000ポイント。上限の月10万円なら年6,000ポイントです。条件を満たしている限り、積立の部分では1ポイントも差がつきません。
ただし、三井住友カード(NL)で前年のカード利用が10万円に届かなかった場合は、右端の緑のとおり0ポイントになります。月10万円を積み立てていても、条件を外すと年6,000ポイントがまるごと消えるわけです。
楽天キャッシュを使った積立のくわしい条件は、楽天カード決済 vs 楽天キャッシュ決済の比較記事で整理しています。
三井住友カード(NL)の「年10万円」条件をどう考えるか
三井住友カード(NL)を選ぶかどうかは、ほぼこの条件で決まります。ポイントは次の3つです。
- 入会した年は条件なしで0.5%。条件が効いてくるのは2年目から
- 判定するのは「前年1年間」のカード利用額。年10万円は、月にならすと約8,400円
- クレカ積立の金額は、利用額に数えない。積立とは別に、買い物で10万円使う必要がある
三井住友カードの公式ページにも、積立額はカード利用額の集計対象にならないと書かれています。SBI証券のFAQでもカードの種類ごとの付与率が確認できます。
つまり、「三井住友カード(NL)にふだんの支払いを1つ以上移せるか」が分かれ目です。移せないなら、条件のない楽天カードのほうが安心です。
落とし穴:ポイント1%につられて高コスト投信を選ばない
楽天カードには「代行手数料0.4%以上の投信なら還元率1%」というルールがあります。ここで「1%のほうが得だから」と、信託報酬の高い投信を選ぶのは要注意です。
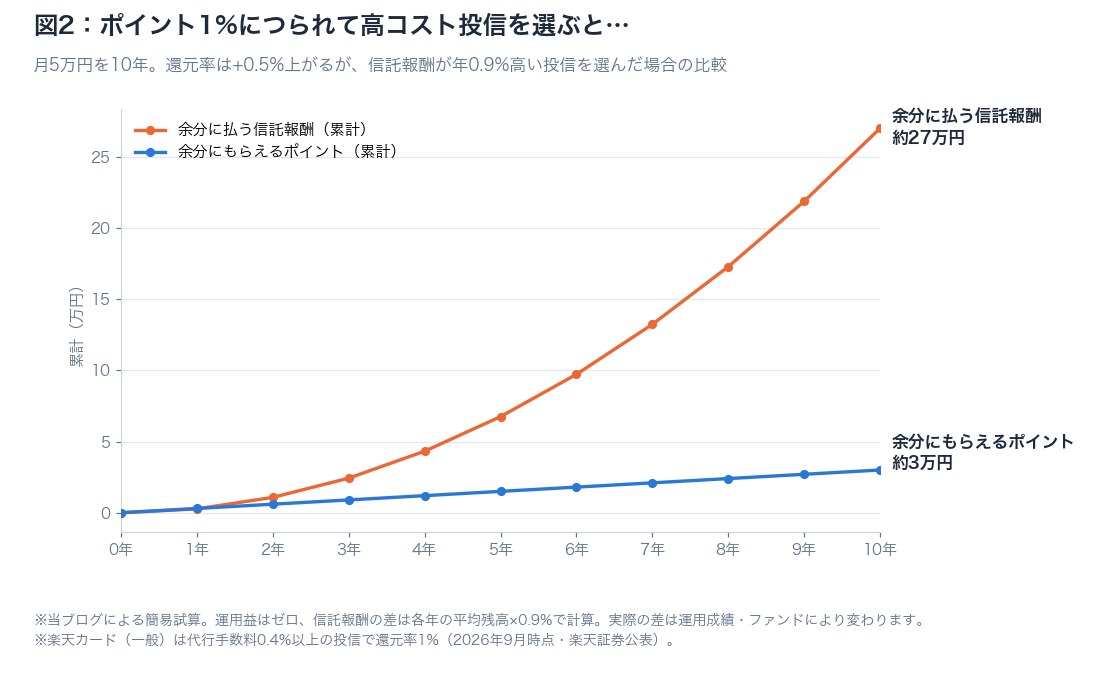
※運用益ゼロ・信託報酬の差0.9%と仮定した当ブログの簡易試算。実際の差はファンドと運用成績で変わります
月5万円を10年積み立てると、還元率が0.5%上がることで余分にもらえるポイントは約3万円。一方、信託報酬が年0.9%高い投信を選ぶと、余分に払う信託報酬は約27万円にふくらみます(運用益ゼロと仮定した簡易試算)。
ポイントは積立額に対して一度もらうだけですが、信託報酬はたまった残高全体に毎年かかり続けるからです。残高が大きくなりやすい50代ほど、この差は大きくなります。
投信のコストの考え方は、投資の手数料・コスト完全ガイドでくわしく解説しています。金融庁のNISA特設ウェブサイトでも、つみたて投資枠の対象商品の考え方が説明されています。
差がつくのは積立ではなく「ふだんの買い物」
積立のポイントが同じなら、差がつくのは積立以外でカードを使ったときです。
楽天カード:どこで使っても1%、楽天市場ではさらに上乗せ
楽天カードは、ふだんの買い物で100円につき1ポイント(1%)。お店を選ばずに1%なので、公共料金や保険料、スーパーなど「どこでも同じカードで払いたい」人に向いています。楽天市場や楽天モバイルを使っている人は、楽天市場でのポイント倍率も上がりやすくなります。
三井住友カード(NL):基本は0.5%、対象店舗で最大7%
三井住友カード(NL)は基本が200円につき1ポイント(0.5%)で、楽天カードの半分です。そのかわり、対象のコンビニや飲食店でスマホのタッチ決済を使うと最大7%(条件・上限あり)になります。セブン-イレブンやローソン、マクドナルドなどを日常的に使う人なら、ここで差を取り返せます。
経済圏全体(銀行・携帯・ポイントの使い道まで)で比べたい人は、楽天経済圏 vs 三井住友経済圏の比較記事も参考にしてください。
50代のタイプ別|どっちのカードを選ぶか
ここまでの内容を、フローチャートにまとめました。
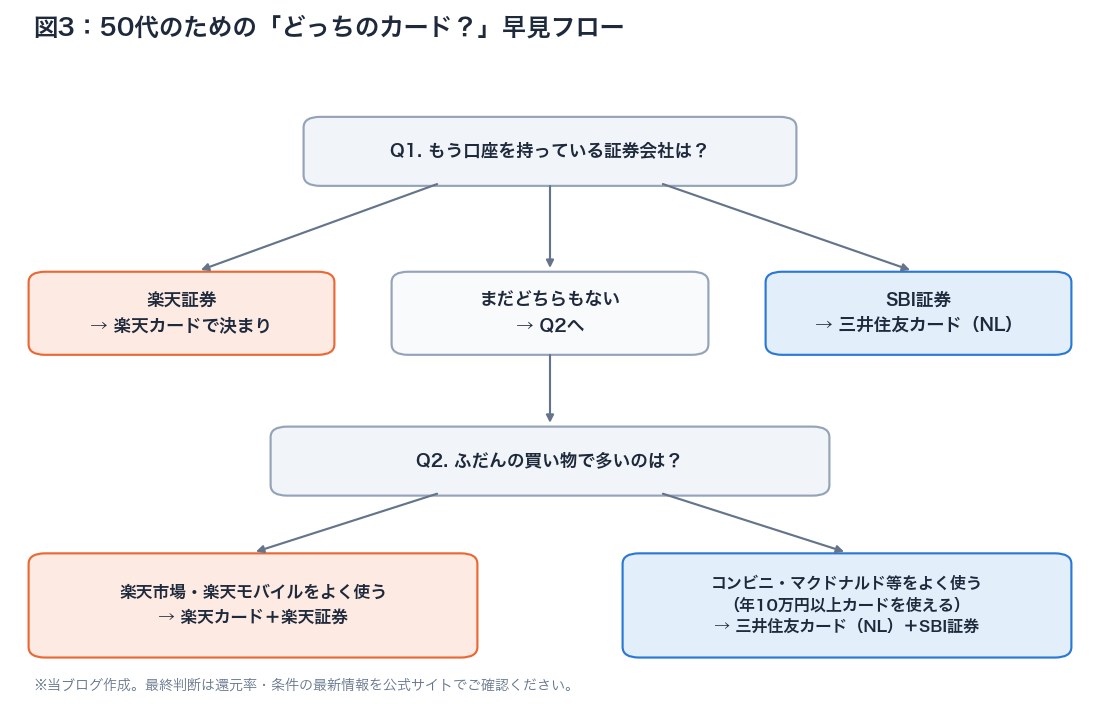
※クレカ積立はカードと証券会社がセットで決まります。最新の条件は各社公式サイトでご確認ください
楽天カードが向いている人
- すでに楽天証券でNISA口座を開いている
- 楽天市場・楽天モバイル・楽天銀行をよく使う
- 「年10万円」などの条件を気にしたくない
- 月10万円を超えて積み立てたい(楽天キャッシュ併用で月15万円まで)
三井住友カード(NL)が向いている人
- すでにSBI証券でNISA口座を開いている
- コンビニ・マクドナルドなど対象店舗をよく使う
- スマホ代や電気代など、年10万円以上の支払いをこのカードに移せる
- ためたVポイントを、SBI証券での投信の買い付けに使いたい
なお、NISA口座の金融機関は年単位で変更できます。今年分を変えたい場合の手順と注意点は、新NISA口座の金融機関変更ガイドをご覧ください。
申し込むならハピタス経由・公式キャンペーンを確認
ここまで読んで、自分に合うほうが決まったら、あとは申し込むだけです。どちらのカードも年会費は無料。申し込みは、ポイントサイトのハピタス経由にすると、通常の入会特典とは別にポイントが上乗せされることがあります(時期によって変わります)。
楽天証券で積み立てる人:楽天カード
SBI証券で積み立てる人:三井住友カード(NL)
まだSBI証券の口座がない人は、口座開設もハピタス経由にしておくと、カードと合わせてポイントを受け取れます。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽

あわせて読みたい関連記事
- 新NISAのクレカ積立はどれがお得?三井住友・楽天・マネックス・auペイ徹底比較
- 楽天証券 vs SBI証券|50代の新NISAで選ぶなら結局どっち?
- 楽天カード決済 vs 楽天キャッシュ決済|50代の新NISAつみたては月10万円をどう埋める?
- Oliveフレキシブルペイ vs 三井住友カード(NL)|SBI証券クレカ積立はどっちが得?
- 三井住友カード ゴールド(NL)vs プラチナプリファード|年会費の損益分岐点
- 投信の保有ポイントはどこが得?SBI証券 vs 楽天証券ほか
- S株 vs かぶミニ|月3万円積立の実コスト比較
- 楽天プレミアム vs ゴールド|積立で年会費の元は取れる?
まとめ
この記事の要点
- 低コスト投信のクレカ積立は楽天カード・三井住友カード(NL)とも0.5%。月5万円で年3,000ポイント、月10万円で年6,000ポイント
- 三井住友カード(NL)は2年目以降、前年のカード利用10万円以上が条件。積立額は数えないので、ふだんの支払いを1つ移すのが確実
- 楽天の「1%」につられて高コスト投信を選ぶと、10年でポイント約3万円に対して信託報酬が約27万円多くかかる例も
- ふだんの買い物はどこでも1%の楽天カード、対象店舗で最大7%の三井住友カード(NL)
- カードは証券会社とセット。先に証券会社を決めれば、カードは自然に決まる
クレカ積立のポイントは、1年で見ると数千円の話です。大事なのは、ポイントより低コストの投信を、無理のない金額で長く続けること。そのうえで、自分の生活に合うカードを1枚選べば十分です。一緒にコツコツやっていきましょう!
※本記事は2026年9月時点の楽天証券・SBI証券・三井住友カードの公表情報にもとづく個人の見解であり、特定の金融商品の購入やカードの申し込みを勧誘するものではありません。ポイント付与率・条件・特典は変更される場合があります。最新の情報は必ず各社公式サイトでご確認のうえ、最終的な判断はご自身の責任でお願いします。投資は元本割れのリスクがあります。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント