
楽天VYMと楽天SCHD、どっちを選ぶかの結論は「コストの安さと今の分配金の多さなら楽天SCHD、銘柄数の広さと偏りの少なさなら楽天VYM」です。新NISAの成長投資枠で「米国の高配当株ファンドを買いたい」と考えた50代が、楽天証券でまず迷うのが楽天VYM(楽天・高配当株式・米国VYMファンド)と楽天SCHD(楽天・シュワブ・高配当株式・米国ファンド)のどっちを選ぶかです。どちらも米国の高配当株ETFにまるごと投資する投資信託で、名前も見た目もよく似ています。
この記事では、楽天証券のファンド詳細ページ(2026年9月24日時点)に載っている信託報酬・決算月・直近の分配金・純資産だけを使って、2本を並べて比べました。結論を先に書くと、「コストの安さ」と「今の分配金の多さ」を重視するなら楽天SCHD、「銘柄数の広さ」と「1社・1業種に偏らない安心感」を重視するなら楽天VYMです。そして、決算月が1か月ずつずれているので、2本を半分ずつ持つと分配金が年8回に分かれて入ってくるという使い方もできます。
📢 応援クリックで励みになります!





📑 目次
結論:コストと分配金なら楽天SCHD、分散の広さなら楽天VYM
最初に判断の目安をまとめておきます。ここだけ読めば、自分がどちらに近いかはほぼ決まります。
✅ 楽天VYM vs 楽天SCHD|判断の目安(2026年9月時点)
- 信託報酬を1円でも下げたい・今の分配金を多めに受け取りたい → 楽天SCHD(信託報酬0.1238%/直近分配の年換算で利回り目安約2.9%)
- 銘柄数を広くして、特定の会社や業種の不調に振り回されたくない → 楽天VYM(500銘柄超・信託報酬0.172%)
- 毎月に近いペースでお金が入ってくる形にしたい → 2本を半分ずつ(決算月が1・4・7・10月と2・5・8・11月でずれている)
- 分配金は要らない、とにかく資産を増やしたい → そもそも高配当ファンドより、全世界株・S&P500のインデックスを優先
ここからは、この結論に至った数字を順番に見ていきます。
楽天VYMと楽天SCHDの基本スペック比較
まずは2本の基本情報を1つの表にまとめました。どちらも楽天証券の公式ページに載っている数字です。
| 項目 | 楽天VYM(四半期決算型) | 楽天SCHD(四半期決算型) |
|---|---|---|
| 正式名称 | 楽天・高配当株式・米国VYMファンド(四半期決算型) | 楽天・シュワブ・高配当株式・米国ファンド(四半期決算型) |
| 中身のETF | バンガード・米国高配当株式ETF(VYM) | シュワブ・米国配当株式ETF(SCHD) |
| 銘柄数の目安 | 500銘柄超 | 約100銘柄 |
| 信託報酬(税込) | 0.172% | 0.1238% |
| 決算月 | 1・4・7・10月の15日 | 2・5・8・11月の25日 |
| 直近の分配金(1万口あたり) | 60円(2026/7/15)※前回55円 | 95円(2026/8/25) |
| 基準価額(9/24) | 12,955円 | 13,246円 |
| 純資産 | 約67億円(2025年3月設定) | 約2,614億円(2024年9月設定) |
| 新NISA | 成長投資枠のみ | 成長投資枠のみ |
※出典:楽天証券 各ファンド詳細ページ(2026年9月24日時点)。分配金・基準価額・純資産は日々変動します。
コストの差|500万円持つと年いくら違うか
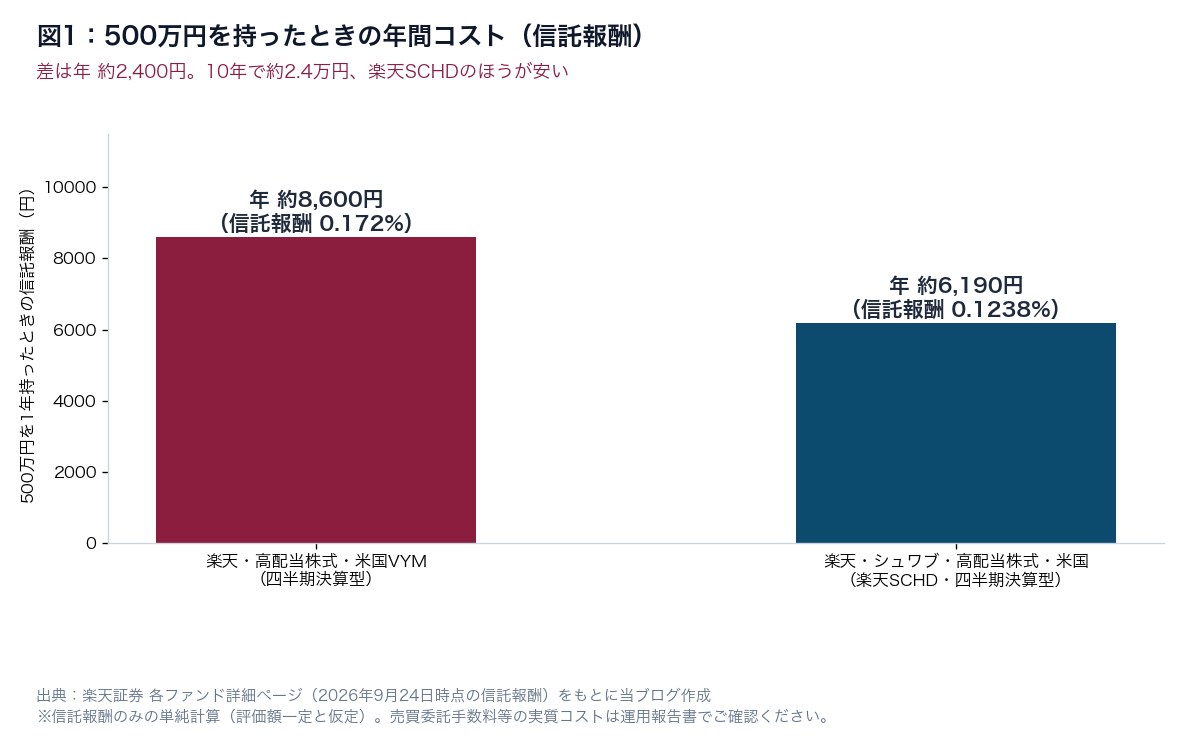
信託報酬は、持っているあいだずっと毎日差し引かれるコストです。楽天VYMが0.172%、楽天SCHDが0.1238%。差は0.0482%で、数字にすると小さく見えます。そこで、50代が成長投資枠で持ちそうな500万円を例に、1年あたりの金額に直しました。
※評価額が一定と仮定した信託報酬のみの単純計算。実際の負担は評価額の増減で変わります。
500万円なら、楽天VYMが年約8,600円、楽天SCHDが年約6,190円で、差は年約2,400円。10年持てば約2.4万円です。大きな差ではありませんが、同じ「米国の高配当株」に投資するなら、安いほうが確実に手元に残るのは事実です。
ちなみに、信託報酬の仕組みや「隠れコスト(実質コスト)」の見方は、投資信託協会の公式サイトでも図解つきで説明されています。気になる方は運用報告書の「1万口当たりの費用明細」もあわせて確認してみてください。
分配金の差|出る月と金額
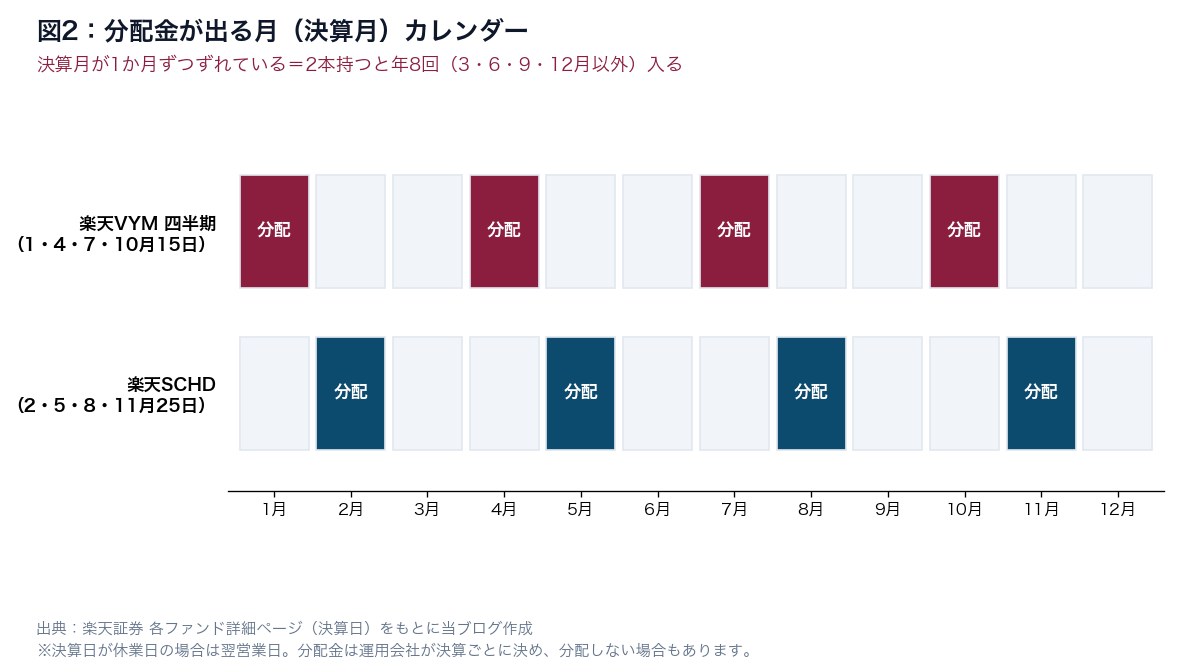
決算月が1か月ずつずれている
高配当ファンドを選ぶ50代がいちばん気にするのは、やはり分配金です。まず、分配金が出る月(決算月)を並べてみました。
※決算日が休業日の場合は翌営業日。分配金は決算ごとに運用会社が決め、分配されないこともあります。
楽天VYMは1・4・7・10月、楽天SCHDは2・5・8・11月。ちょうど1か月ずつずれているので、2本を持つと3・6・9・12月以外の年8回、分配金が入る形になります。年金を受け取る年齢が近づいてきた50代には、「生活費の足しが毎月に近いペースで入る」というのは気持ちの面でも大きいはずです。
直近の分配金で比べると、SCHDが年約5万円多い
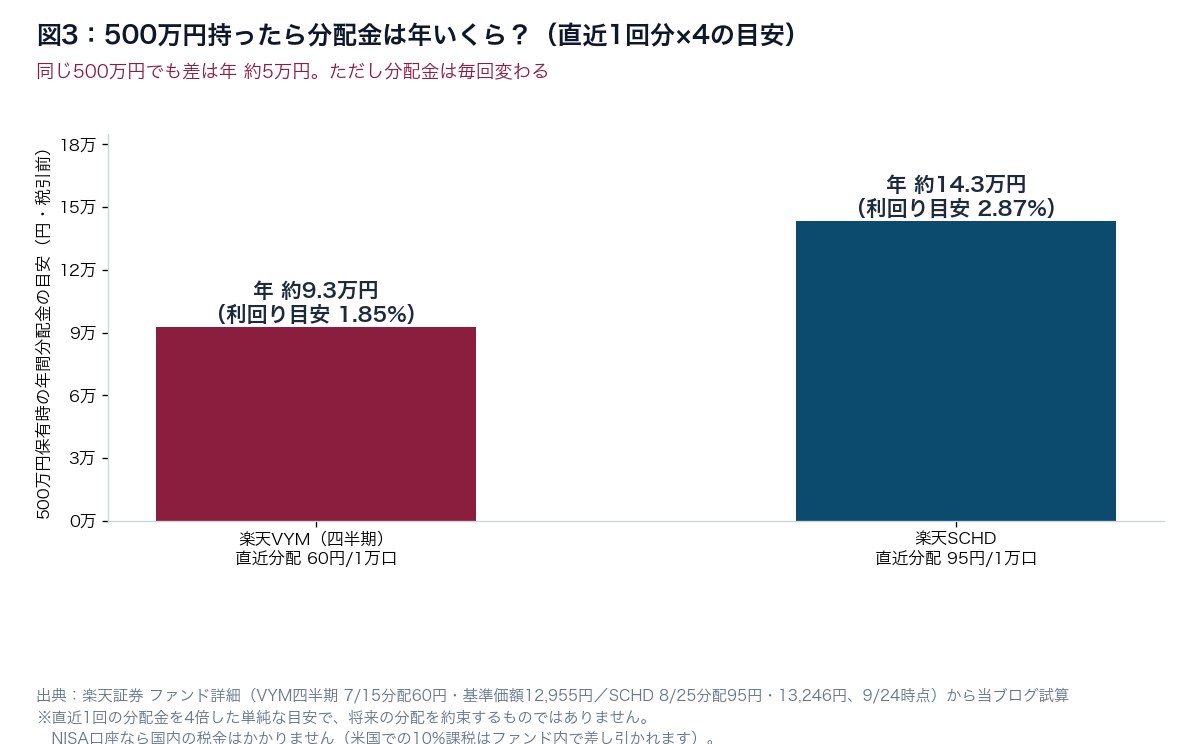
次に金額です。分配金は毎回変わるので、ここでは直近1回分を4倍した「年換算の目安」で比べました。
※直近1回の分配金×4の単純な目安で、将来の分配金を約束するものではありません。
楽天VYMは利回り目安約1.85%で年約9.3万円、楽天SCHDは約2.87%で年約14.3万円。同じ500万円でも年約5万円の差です。コストもSCHDのほうが安いので、「今の分配金」という物差しだけで見ると、楽天SCHDがはっきり有利です。
中身の違い|「広く浅く」のVYM、「絞り込む」SCHD
数字の差の理由は、2本の「銘柄の選び方」にあります。
VYM(楽天VYMの中身)
- 米国株のうち、予想配当利回りが平均より高い大型株を、時価総額の大きさに応じて500銘柄以上持つ
- 銘柄数が多いので、1社が減配しても全体への影響は小さい
- そのぶん配当利回りは「高配当ETFの中では控えめ」になりやすい
SCHD(楽天SCHDの中身)
- 10年以上連続で配当を出している会社から、財務の健全さや配当の伸びなどで選んだ約100銘柄を持つ
- 「配当を続ける力がある会社」に絞るので、配当の伸び(増配)を重視する人に人気
- 銘柄数が少ないぶん、年1回の銘柄入れ替えで業種の比率が大きく変わることがある
つまり、SCHDは「選び抜く」ぶん利回りと増配力を狙いやすく、VYMは「広く持つ」ぶん値動きや減配のショックを和らげやすいという性格の違いです。どちらが正解というより、自分が何を優先するかで決まります。米国の高配当ETFそのもの(VYM・HDV・SPYD)の違いは、米国高配当ETF徹底比較|VYM vs HDV vs SPYDでくわしく比べています。
50代のタイプ別|どちらを選ぶべきか
タイプ①:コストと分配金を最優先したい人 → 楽天SCHD
信託報酬が安く、直近の分配金も多いのは楽天SCHDです。純資産も約2,614億円と大きく、途中で運用が終わる心配も小さめ。「高配当ファンドを1本だけ持つ」なら、まず楽天SCHDを候補にするのが現実的です。
タイプ②:退職金を入れるなど、金額が大きくて値動きが怖い人 → 楽天VYM
500銘柄超に分散する楽天VYMは、特定の会社や業種の不調に振り回されにくい設計です。まとまった金額を入れて「大きく減るのだけは避けたい」という50代には、銘柄数の広さが安心材料になります。
タイプ③:分配金を「毎月に近いペース」で受け取りたい人 → 2本を半分ずつ
決算月がずれているので、半分ずつ持てば年8回に分かれて分配金が入ります。どちらも楽天証券で100円から買え、成長投資枠の年240万円の中で金額を調整できます。
買う前に確認したい3つの注意点
注意①:「楽天・VYM」という名前の別ファンドがある
楽天証券には、2018年に設定された「楽天・米国高配当株式インデックス・ファンド(愛称:楽天・VYM)」という別のファンドもあります。こちらは決算が年1回(7月)で、これまでの分配金は0円です。分配金を受け取りたいなら、名前に「四半期決算型」と入っているほうを選ぶこと。検索結果で取り違えやすいので、注文前にファンド名を必ず確認してください。
注意②:つみたて投資枠では買えない
楽天VYM(四半期決算型)も楽天SCHDも、新NISAでは成長投資枠のみの対象です。つみたて投資枠(年120万円)はインデックス投信の積立に使い、高配当ファンドは成長投資枠で買う、と役割を分けて考えましょう。制度の全体像は金融庁のNISA特設ウェブサイトで確認できます。
注意③:為替と米国の税金の影響を受ける
どちらも為替ヘッジなしなので、円高になると基準価額も分配金も目減りします。また、米国株の配当には米国で10%が課税され、ファンドの中で差し引かれたうえで分配されます。NISA口座なら日本側の税金はかかりませんが、この10%は取り戻せません(くわしくは新NISAでも米国株の配当は10%取られるで解説しています)。
楽天VYM・楽天SCHDを買うなら楽天証券の口座から
楽天VYM(四半期決算型)と楽天SCHDは、どちらも楽天証券の投資信託です。まだ楽天証券の口座がない方は、ポイントサイトのハピタスを経由して口座を開くと、口座開設でポイント還元を受け取れます(還元額は時期によって変わります)。受け取ったポイントは、そのまま最初の投資資金の足しにできます。
また、楽天証券では楽天カードでの投信積立(クレカ積立)も使えます。成長投資枠で楽天SCHDや楽天VYMを毎月積み立てる場合も、カード決済ならポイントが貯まります(還元率はファンドの手数料水準やカードの種類で変わります)。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽

あわせて読みたい関連記事
- 楽天SCHD vs SBI・SCHD|50代の新NISAはどっち
- 楽天SCHD vs 本家SCHD(米国ETF)|コスト・分配金・税金の手間を比較
- 米国高配当ETF徹底比較|VYM vs HDV vs SPYD
- 米国増配株ETF VIG vs SCHD|”育つ配当”を作る連続増配戦略
- 個別高配当株 vs 高配当ETF|50代の新NISAはどっちで配当を作る?
- S株 vs かぶミニ|月3万円積立の実コスト比較
まとめ
この記事の要点
- 信託報酬は楽天VYM 0.172%/楽天SCHD 0.1238%。500万円なら年約2,400円、楽天SCHDのほうが安い
- 直近分配金の年換算では楽天VYM 約1.85%/楽天SCHD 約2.87%。500万円で年約5万円の差(分配金は毎回変わる目安)
- 決算月はVYMが1・4・7・10月、SCHDが2・5・8・11月。2本持つと年8回に分かれて入る
- 銘柄数はVYMが500超、SCHDが約100。分散の広さならVYM、絞り込みと増配力ならSCHD
- どちらも成長投資枠のみ。年1回決算の別ファンド「楽天・VYM」と取り違えない
高配当ファンド選びは、「どちらが上か」よりも「自分が何を優先するか」で答えが変わります。まずは500万円なら年いくらのコストと分配金になるのかを図1・図3に当てはめてみて、自分の生活費のどのくらいを補えるかを考えてみてください。一緒にコツコツやっていきましょう!
※本記事は2026年9月24日時点の楽天証券公式サイトの公表情報にもとづく個人の見解であり、特定の金融商品の購入を勧誘するものではありません。信託報酬・分配金・基準価額・純資産は変動し、分配金は将来の支払いを約束するものではありません。最新の情報は必ず交付目論見書・各社公式サイトでご確認のうえ、最終的な判断はご自身の責任でお願いします。投資は元本割れのリスクがあります。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント