
マネックス証券でクレカ積立をしている50代の方は、2026年10月の買付分から手取りのポイントが変わります。マネックスカードの投信つみたては、これまで「カードを普段使っていなくても一律1.1%」でした。それが10月から、毎月のカードショッピング利用額に応じて 1.1% / 0.55% / 0% の3段階になります。
いっぽう同じマネックス証券で使えるdカード積立には、この買い物条件がありません。年会費無料のdカードでも、積立5万円までは1.1%のまま。この記事では、50代がマネックスカードとdカードのどちらで積み立てるべきかを、改定後の数字だけで判断できるように並べました。結論は先に書きます——カードを月5万円以上使っていないなら、10月までにdカードへ切り替えたほうが得です。
📢 応援クリックで励みになります!





📑 目次
結論:カードを月5万円使わないならdカードに切り替え
先に判断の分かれ目だけ書きます。基準はたった1つ、「そのカードで毎月いくら買い物をしているか」です。
50代の結論(クレカ積立 月5万円のケース)
- マネックスカードで毎月5万円以上買い物している人 → そのままでOK。10月以降も1.1%が維持されます
- 買い物が月1万〜5万円の人 → 還元率が0.55%に半減。dカードに切り替えれば1.1%のまま
- 積立専用で買い物に使っていない人(月1万円未満) → 還元率0%。何ももらえなくなります。切り替え一択
- ドコモ回線・dポイントを使っていない人 → それでもdカードは年会費無料で発行でき、積立のポイントはdポイントで貯まります
ここで大事なのは、「証券口座を変える話ではない」という点です。マネックスカードもdカードも、同じマネックス証券のクレカ積立で使えます。保有している投資信託を売る必要はなく、積立に使うカードを差し替えるだけ。新NISAの非課税枠にも影響しません。50代にとって、これは数少ない「手間が小さくて効果が確実」な見直しです。
何が変わるのか|マネックスカードの新しい3段階
マネックス証券は、マネックスカードについて2つの変更を同時に発表しています。年会費の永年無料化(2026年10月27日お引落し分から)と、投信つみたてのポイント還元率の条件追加(2026年10月買付分から)です。前者は純粋な改善ですが、積立をしている人にとって効くのは後者のほうです。
※2026年9月時点の公表内容にもとづく整理です。最新の条件・除外項目は必ず公式サイトでご確認ください。
これまでは「条件なしで一律1.1%」だった
改定前のマネックスカードは、積立5万円までなら無条件で1.1%という分かりやすい設計でした。カードを日常で使うかどうかは問われず、「積立専用カード」として持っているだけで還元が受けられるのが最大の強みだったわけです。この手軽さを理由に選んだ50代は多いはずです。
10月からは「毎月の買い物額」が前提条件になる
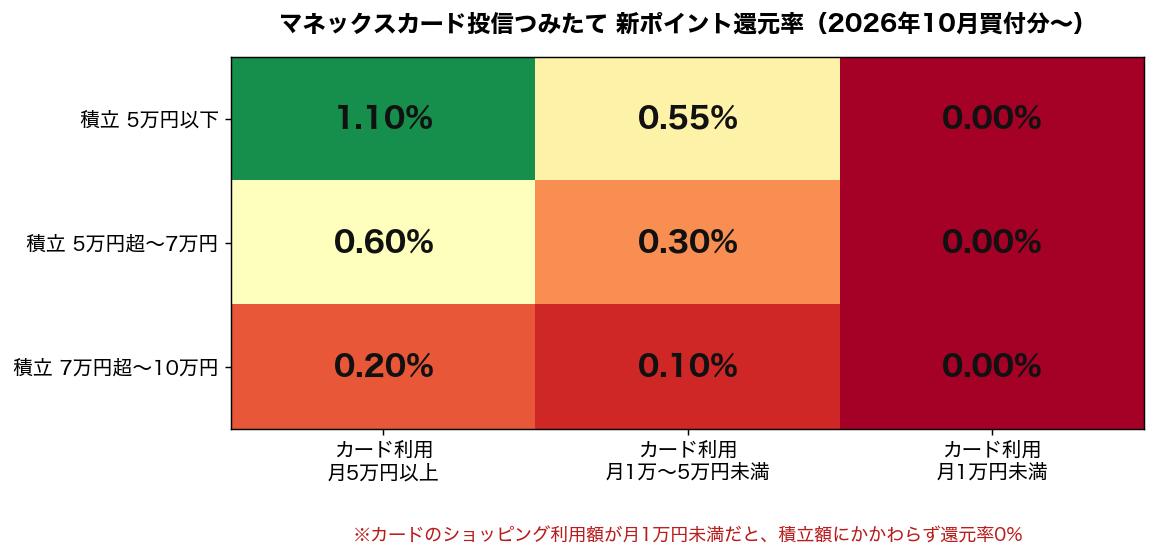
新しい条件では、積立額とカードショッピング利用金額の掛け合わせで還元率が決まります。整理すると次のとおりです。
- 積立5万円以下:買い物5万円以上で1.1% / 1万〜5万円未満で0.55% / 1万円未満で0%
- 積立5万円超〜7万円以下:買い物5万円以上で0.6% / 1万〜5万円未満で0.3% / 1万円未満で0%
- 積立7万円超〜10万円以下:買い物5万円以上で0.2% / 1万〜5万円未満で0.1% / 1万円未満で0%
月額上限が10万円である点は変わりません。ただしどの積立額の段でも、買い物が月1万円未満なら一律で0%になります。「積立だけしていればもらえる」という前提が、この一行で消えたということです。
dカード積立は「買い物条件なし」で1.1%
同じマネックス証券のクレカ積立には、dカードで積み立てる「dカード積立」という選択肢があります。こちらは2026年9月時点で、カードショッピング利用額の条件がありません。
カードの種類と還元のイメージ
- dカード(年会費永年無料):積立5万円までの部分が最大1.1%
- dカード GOLD(年会費あり):一般カードより上乗せ
- dカード PLATINUM(年会費あり):積立5万円までの部分が最大3.1%
いずれも月10万円までの積立が対象で、5万円を超える部分は還元率が段階的に下がる設計です。50代が新NISAのつみたて投資枠(月10万円)をクレカで埋める場合、おいしいのは最初の5万円までという点は、マネックスカードもdカードも共通しています。
⚠️ 「最大3.1%」の見方に注意
dカード PLATINUMの3.1%は年会費が必要なカードの数字です。月5万円の積立なら年間で18,600ポイント相当が目安ですが、年会費を差し引いて手元にいくら残るかで判断してください。年会費無料で確実に1.1%を取りにいくなら、一般のdカードで十分です。数字は2026年9月時点の公表条件にもとづく目安で、改定により変動します。
50代にとっての実質的な差はここだけ
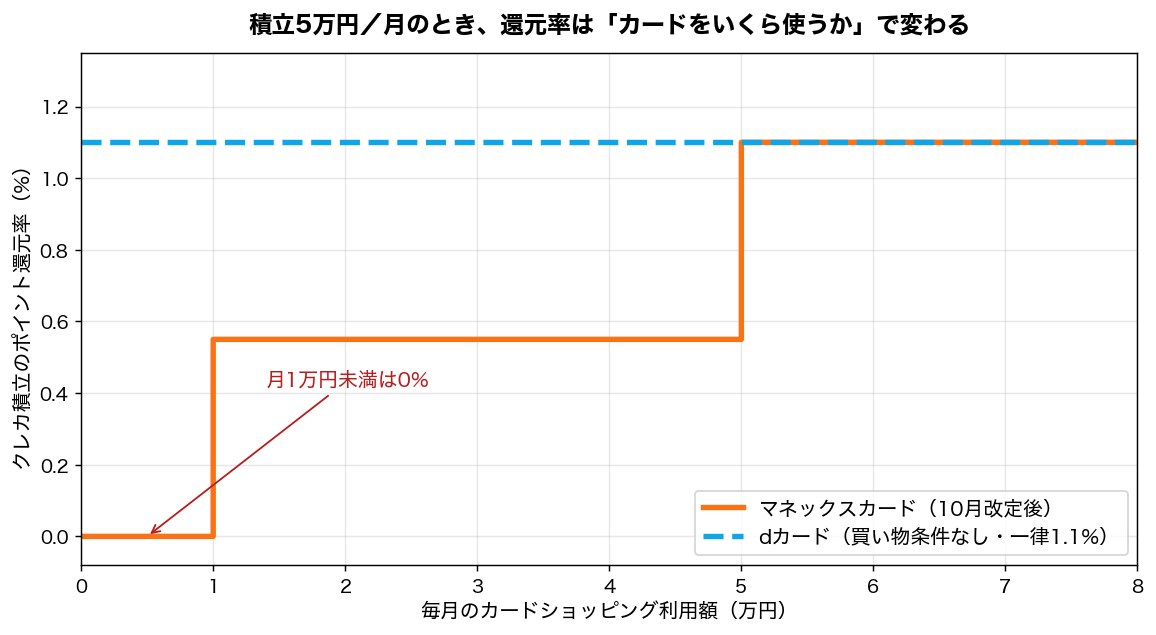
両者を並べたとき、積立5万円までの還元率はどちらも最大1.1%で上限は同じです。違うのは、その1.1%を受け取るために「毎月カードを5万円使う」という宿題があるかどうか、その一点に尽きます。
※2026年9月時点の条件にもとづく整理です。実際の付与は各社の規定によります。
【試算】月5万円積立で年間いくら差がつくか
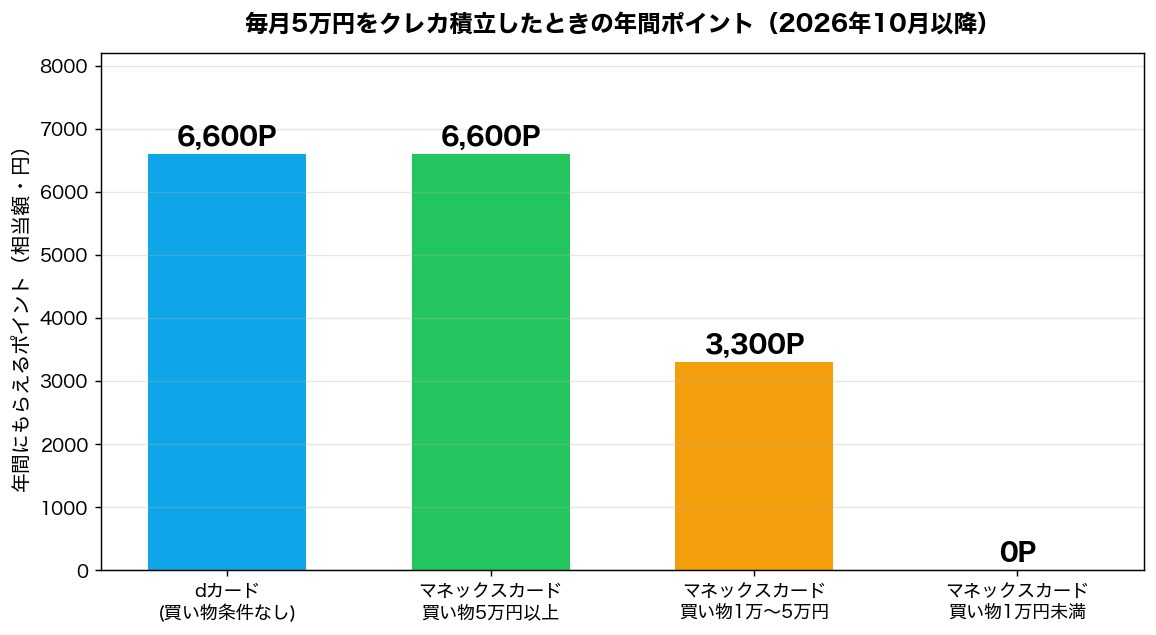
新NISAのつみたて投資枠に毎月5万円(年60万円)を入れている50代を想定して、1年間で受け取れるポイントを比べます。
※還元率×積立額の単純計算による目安です。キャンペーン等は含みません。条件は改定により変動します。
数字で見ると
- dカード(買い物条件なし・1.1%):年6,600ポイント
- マネックスカード+買い物5万円以上(1.1%):年6,600ポイント
- マネックスカード+買い物1万〜5万円(0.55%):年3,300ポイント
- マネックスカード+買い物1万円未満(0%):年0ポイント
積立専用で使っていた人は、年6,600円相当が丸ごとゼロになります。買い物が月1万〜5万円の人でも、年3,300円相当の目減りです。カードを差し替えるだけで戻せる金額としては、決して小さくありません。
10年で考えると見え方が変わる
年6,600ポイントは、単年では「そんなものか」という額です。ただし50代が新NISAを10年続ける前提なら、単純計算で66,000円相当。しかもこのポイントは投資信託の買付にも回せるので、そのまま非課税枠の中で運用に載せることができます。
50代のタイプ別|どちらを選ぶべきか
① メインカードをマネックスカードに寄せている人 → そのまま
公共料金・スーパー・ガソリンなどを合わせて月5万円以上を通しているなら、改定後も1.1%が維持されます。無理に動く必要はありません。ただし毎月の利用額が5万円をまたいだり割ったりする家計なら、割った月だけ0.55%に落ちる点は覚えておいてください。
② 積立専用にしている人 → dカードへ切り替え
いちばん影響が大きいのがこのタイプです。還元率0%になるため、放置する理由がありません。dカードは年会費無料で発行でき、買い物条件もないので、これまでと同じ「積立専用」の使い方のまま1.1%を維持できます。
③ ドコモ回線を使っている人 → dカードの相性が良い
dポイントを携帯料金や普段の買い物で消化できるなら、貯まったポイントの出口に困りません。ポイントは使ってはじめて価値になるので、50代は「貯まる額」だけでなく「使い道があるか」で選ぶほうが失敗しません。
④ そもそもマネックス証券に口座がない人 → 先に口座から
クレカ積立は証券口座とセットの仕組みです。マネックス証券は米国株の取扱いや銘柄分析ツールに強みがあり、50代が新NISAの成長投資枠で米国株・米国ETFを持ちたい場合に選択肢に入ります。口座開設は無料で、維持費もかかりません。
切り替えるときに踏みやすい4つの落とし穴
⚠️ 50代がやりがちな失敗
- 締切を見誤る:クレカ積立の設定変更には、証券会社ごとに締切日があります。10月買付分に間に合わせたいなら、9月中に手続きを終えておくのが安全です
- 積立が一時的に止まる:カードを差し替える月に設定漏れがあると、その月の買付が飛ぶことがあります。変更後は必ず「次回買付予定」の画面を確認してください
- 年会費無料化とセットで安心してしまう:マネックスカードの年会費永年無料は良いニュースですが、積立の還元率とは別の話です。「改善された」で思考停止しないこと
- 還元率のために支出を増やす:1.1%を守るために月5万円の買い物を作るのは逆効果です。5万円使って550ポイント——もともと使う予定がなかったなら、確実に赤字です
特に4番目は、クレカ積立まわりで最も多い勘違いです。還元率は「もともとする支出」に乗せてはじめて利益になるもので、条件を満たすための支出は投資ではなく消費です。この考え方は、三井住友カードの「100万円修行」でも同じことが言えます。
今週やること3ステップ
✅ 10月の買付に間に合わせるチェックリスト
- 直近3か月のカード明細を見る:マネックスカードのショッピング利用額が毎月いくらかを確認します。ここが月5万円以上なら現状維持でOK、1万円未満なら切り替え確定です
- 切り替えるならカードを先に用意する:dカードは発行に日数がかかります。カードが手元に届いてから証券側の設定変更、という順番になるので、逆算して動いてください
- 設定変更後に「次回買付」を確認する:カードを替えた直後の1回は、買付が実行されるかを必ず目視で確認します。積立が1か月飛んでいた、というのが一番もったいない失敗です
なお、クレカ積立で貯まったポイントの扱いや、新NISAの枠との関係については、金融庁のNISA特設ウェブサイトに制度側の正確な説明があります。カード会社ごとの付与条件は改定が多いので、最終的な数字は必ず各社の公式ページで確認してください。
カードを切り替えるなら、発行はポイントサイト経由が得
これからdカードを新しく発行するなら、カード会社の入会特典に加えて、ポイントサイト経由の還元を上乗せできます。同じ1枚を作るのに、経由するかしないかだけで受け取れる額が変わります。積立の年6,600ポイントを取り戻すのが目的なら、入口でも取りこぼさないほうが合理的です。
また、そもそもマネックス証券の口座をまだ持っていない場合は、クレカ積立の前に総合口座の開設が必要です。口座開設・維持は無料で、50代が新NISAの成長投資枠で米国株や米国ETFを検討するときの選択肢になります。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽

あわせて読みたい関連記事
- dカード×マネックス vs 三井住友NL×SBI|クレカ積立どっち
- dカードGOLD vs 三井住友ゴールドNL|50代はどっち
- 楽天カード決済 vs 楽天キャッシュ決済|月10万円をどう埋める?
- 新NISAのクレカ積立はどれがお得?三井住友・楽天・マネックス徹底比較
- マネックス証券の口座開設完全ガイド|50代が10分で終わらせる手順
- dポイント運用 vs 楽天ポイント投資|違いと新NISAへの進み方
- 楽天カード vs 楽天ゴールドカード|50代の積立はどっち
まとめ
この記事の要点
- マネックスカードの投信つみたては2026年10月買付分から、毎月のカードショッピング利用額で還元率が変わる(積立5万円以下なら 5万円以上=1.1% / 1万〜5万円未満=0.55% / 1万円未満=0%)
- 同時に年会費は2026年10月27日お引落し分から永年無料へ。良い話とセットなので見落としやすい
- dカード積立には買い物条件がなく、年会費無料のdカードでも積立5万円までは最大1.1%。上限は月10万円
- 月5万円積立の年間ポイントはdカード6,600P/マネックスカードは買い物額しだいで6,600P・3,300P・0P
- 積立専用カードにしている50代は還元率0%になるため、10月までにdカードへ切り替えるのが合理的。証券口座も保有商品も変えずに済む
- 還元率を守るために買い物を増やすのは本末転倒。5万円使って550ポイントでは元が取れない
クレカ積立の改定は、黙っていると静かに手取りが減るタイプの変化です。相場と違って事前に公表されていて、動けば確実に取り戻せるのが救いでもあります。明細を3か月ぶん見るだけで結論が出るので、10月の買付が来る前に確認しておきましょう。一緒にコツコツやっていきましょう!
※本記事は2026年9月時点の各社公式サイトの公表情報にもとづく個人の見解であり、特定の金融商品やクレジットカードの申込みを勧誘するものではありません。ポイント付与率・年会費・付与対象外条件などは各社の改定により変動します。最新の条件は必ず各社公式サイトでご確認のうえ、最終的な判断はご自身の責任でお願いします。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント