
「楽天経済圏に寄せるか、三井住友(Vポイント)経済圏に寄せるか」。カード・銀行・証券をどちらかに集めたほうが得なのは分かっていても、50代になってから乗り換えるのは正直めんどうです。しかも両方に口座があって、どっちつかずのまま何年も過ぎている——という人は少なくありません。
この記事では、クレカ積立の付与率・日常決済の還元・銀行の金利・ポイントの出口という4つの軸で、楽天と三井住友を50代の目線から並べました。先に結論を書くと、「モデル家計で1年やっても差は400ポイント程度」。つまりどちらが上かより、自分の支出の形に合うのはどちらかで決めるべき、というのが今回の答えです。
📢 応援クリックで励みになります!





📑 目次
結論:50代は「買い物の量」で決める。差は年400ポイント
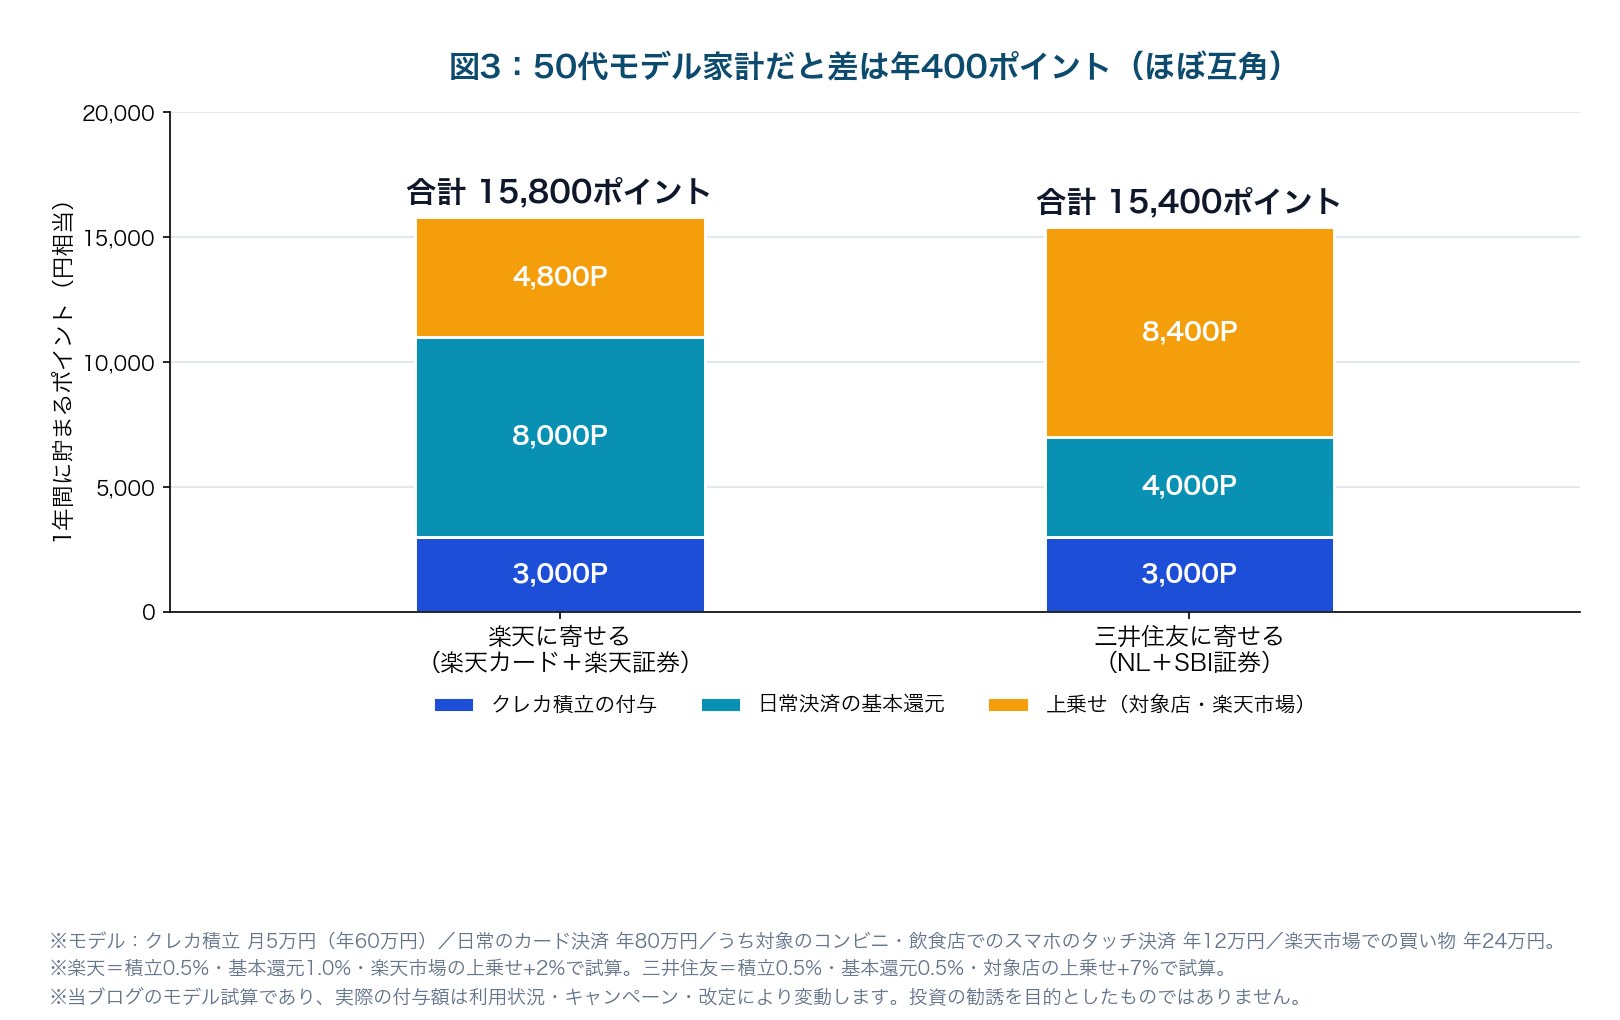
後半で条件を書いたモデル家計(クレカ積立 月5万円/日常のカード決済 年80万円)で1年間試算すると、楽天に寄せた場合は15,800ポイント、三井住友に寄せた場合は15,400ポイント。差はわずか400ポイント(年400円相当)でした。金額だけを見れば、ほぼ引き分けです。
50代の選び分け(結論)
- 楽天に寄せるべき人:楽天市場・楽天モバイルなど楽天のサービスを実際に使っている/カードの年間利用額が読めない(使わない年もある)/とにかく条件を気にせず一定の還元がほしい
- 三井住友に寄せるべき人:コンビニ・ファストフードの利用が多い/給与振込や住宅ローンが三井住友銀行/カードを年100万円以上使う見込みがある
- どちらでもいい人:ネット通販も外食も少ない。この場合は「すでに口座がある側」に寄せるのが正解。乗り換えの手間のほうが400円より高くつきます
金額差が小さいということは、「どっちが得か」を何時間も調べること自体が割に合わないということでもあります。50代にとっては、選んだあとに自動で回り続ける仕組みにできるかどうかのほうが、はるかに大きな差になります。
2つの経済圏の地図|どこで貯めて、どこで使うのか
そもそも経済圏とは、「カード・銀行・証券・通販・通信」を同じグループに集めて、ポイントを1か所に流し込む設計のことです。50代が押さえるべき骨格だけ並べると、次のようになります。
楽天経済圏の骨格
- カード:楽天カード(年会費無料・基本還元1.0%)
- 銀行:楽天銀行(マネーブリッジで普通預金が優遇金利)
- 証券:楽天証券(楽天カード決済/楽天キャッシュ決済で投信積立)
- ポイントの出口:楽天ポイントで投資信託を買える/楽天市場や楽天モバイルの支払いに充当できる
三井住友(Vポイント)経済圏の骨格
- カード:三井住友カード(NL)/Oliveフレキシブルペイ(年会費無料・基本還元0.5%)
- 銀行:三井住友銀行(Oliveアカウント)
- 証券:SBI証券(三井住友カードでクレカ積立)
- ポイントの出口:VポイントでSBI証券の投信を買える/Visa加盟店で1ポイント=1円として支払いに使える
ここで50代が見るべきなのは、「貯まる場所」より「使える場所」です。楽天ポイントは楽天市場という巨大な出口がある反面、楽天を使わない人にとっては出口が投資くらいしかありません。一方Vポイントは、Visa加盟店ならどこでも支払いに充当できるため、普段ネット通販をしない人ほど使い切りやすいという性質があります。
クレカ積立|同じ0.5%でも「条件」がまったく違う
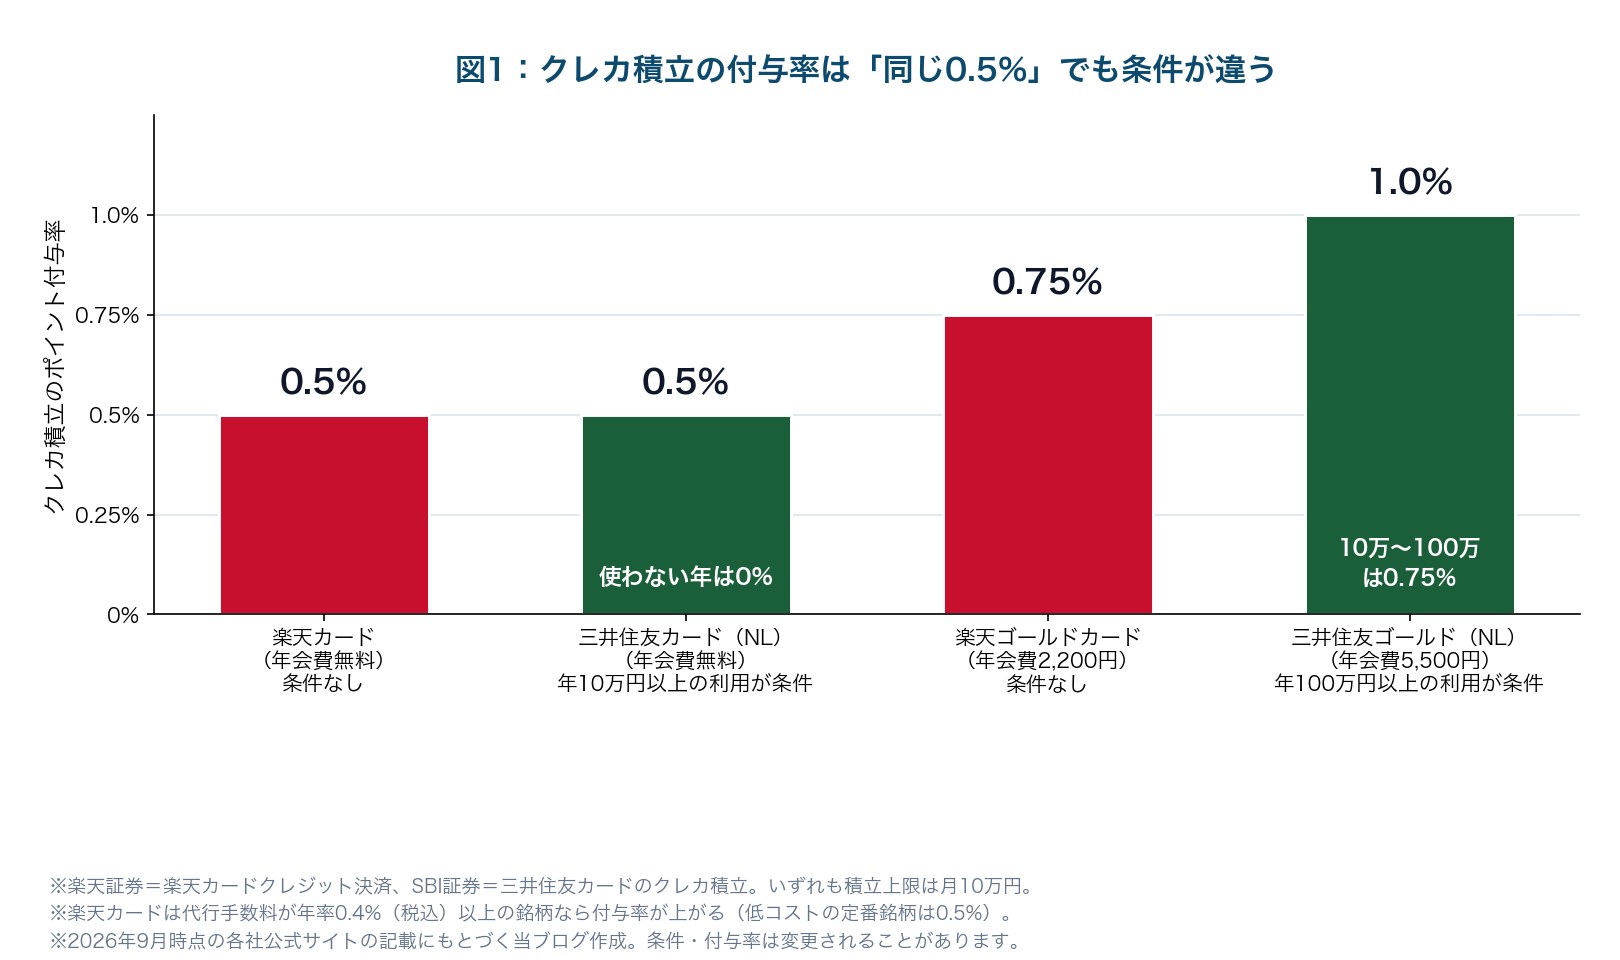
新NISAのつみたて投資枠を埋めるときに効いてくるのが、クレカ積立のポイント付与率です。年会費無料のカード同士で比べると、楽天カードも三井住友カード(NL)も0.5%で同じ。ただし、三井住友カードのほうには「年間いくら使ったか」という条件が付いています。
※2026年9月時点。付与率・年会費・条件は変更されることがあります。
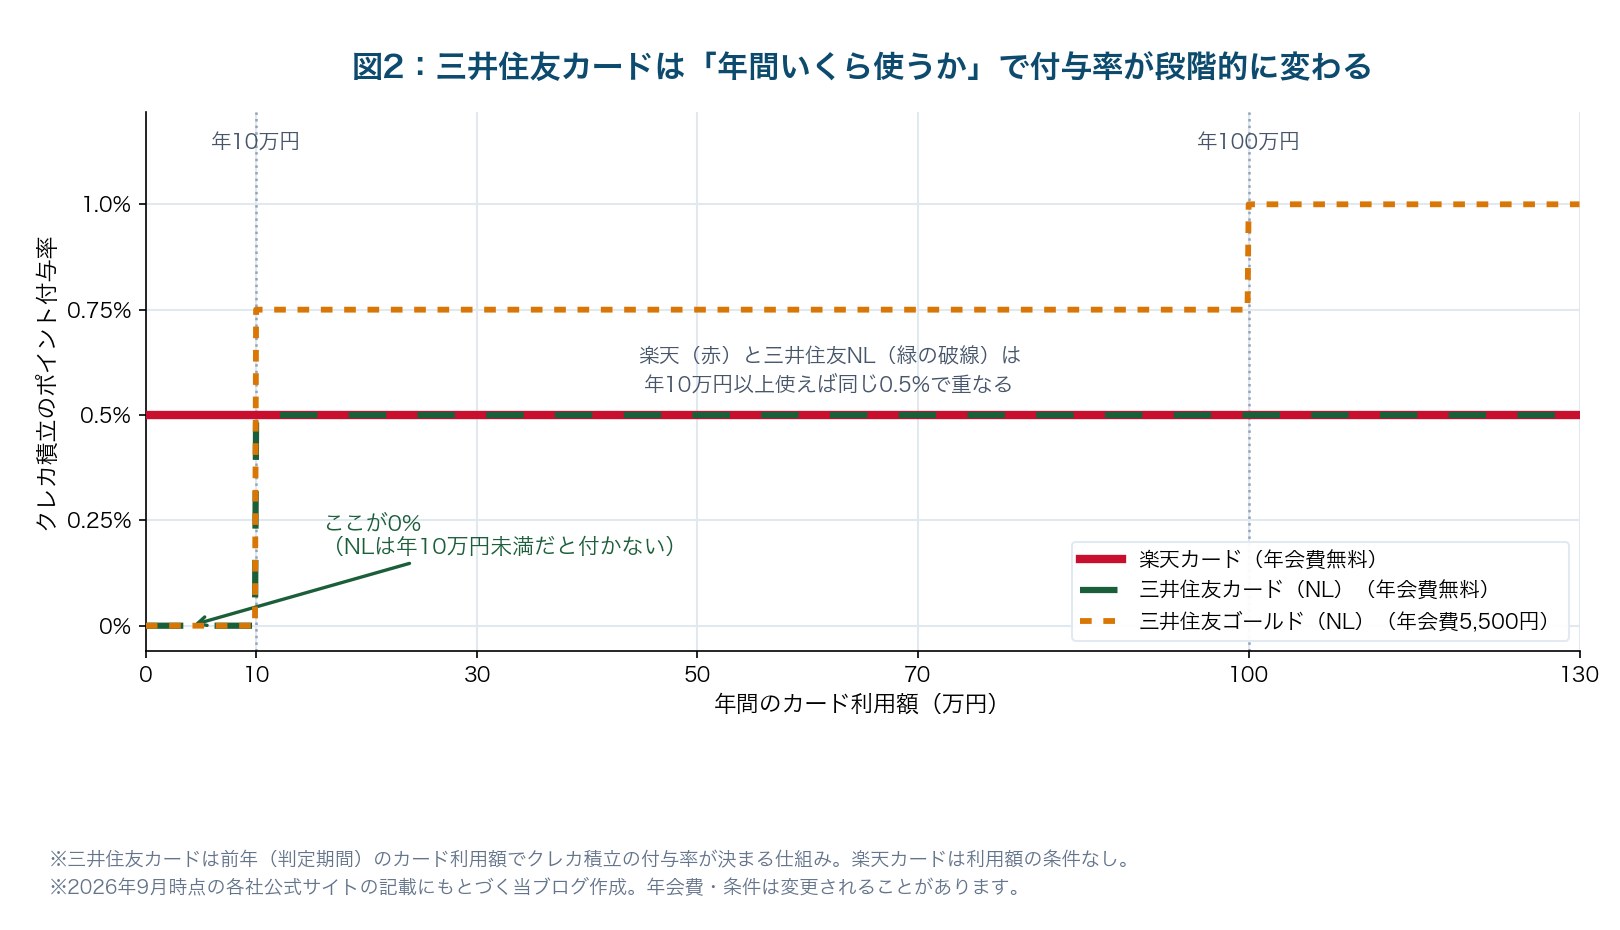
三井住友カード(NL)は、前年のカード利用額が10万円未満だとクレカ積立のポイントが0%になります。年10万円は月8,300円ほどなので普通に使っていれば届く水準ですが、「積立のためだけにカードを作って、日常では使わない」という持ち方をすると付与が0になる——ここが楽天カードとの決定的な違いです。
※投資成果を保証するものではありません。条件は各社の改定により変わります。
逆に、年100万円以上カードを使う見込みがあるなら三井住友ゴールド(NL)が有利です。付与率1.0%に上がるうえ、年会費5,500円も100万円利用で翌年以降は永年無料になります。くわしくは三井住友カード ゴールド(NL)vs プラチナプリファードの比較記事とOliveフレキシブルペイ vs 三井住友カード(NL)で整理しています。
なお楽天側は、月10万円のカード決済に加えて楽天キャッシュ決済を併用すると積立額をさらに上乗せできます。この使い分けは楽天カード決済 vs 楽天キャッシュ決済にまとめました。
銀行の金利|楽天銀行が11月2日から年0.58%へ
2026年9月18日の日銀の利上げを受けて、楽天銀行は円預金金利の改定を発表しました。2026年11月2日から、マネーブリッジ(楽天証券との口座連携)利用者の普通預金金利は残高1,000万円までが年0.58%(税引前)になります(出典:楽天銀行「円預金金利の改定について」)。
50代にとっての意味
待機資金100万円を置いておくだけで年5,800円(税引前)。クレカ積立で1年かけて貯まるポイント(月5万円積立なら3,000ポイント)より、普通預金の金利のほうが大きい——という逆転が起きています。ポイント還元率の小数点以下を比べる前に、まず待機資金をどこに置いているかを確認するほうが効きます。
三井住友銀行側も、Oliveアカウントの円預金残高に応じてVポイントの還元率が上がる仕組みを持っています(円預金残高250万円以上で+3%など。出典:三井住友銀行「Vポイントアッププログラム」)。金利で受け取るか、ポイント還元率の上乗せで受け取るかという設計思想の違いです。待機資金の置き場所そのものについては楽天銀行マネーブリッジ vs SBIハイパー預金もあわせてどうぞ。
日常の還元|楽天は「広く1%」、三井住友は「狭く高く」
日常の買い物では、両者の性格がはっきり分かれます。
- 楽天カード:どこで使っても基本1.0%。楽天市場ではSPU(スーパーポイントアッププログラム)で上乗せ
- 三井住友カード(NL):基本は0.5%。ただし対象のコンビニ・飲食店でスマホのタッチ決済を使うと、Vポイントアッププログラムで大きく上乗せされる(スマートフォンのタッチ決済で最大+7.5%など、条件により変動)
つまり、広く浅く使うなら楽天、決まった店で集中的に使うなら三井住友。「最大20%」といった数字は、Oliveの契約・円預金残高・SBI証券の利用・家族登録などを全部積み上げた上限値であって、実際に多くの人が受けられる水準ではない点には注意してください。宣伝文句の最大値ではなく、自分が普段行く店で実際にいくら付くかで見るのが50代の現実的な判断です。
【試算】50代モデル家計で1年間やってみると
条件をそろえて計算します。モデルはクレカ積立 月5万円(年60万円)/日常のカード決済 年80万円/うち対象のコンビニ・飲食店でのスマホのタッチ決済 年12万円/楽天市場での買い物 年24万円。子どもが独立して支出が落ち着いた50代を想定しました。
※当ブログのモデル試算です。実際の付与額は利用状況・キャンペーン・各社の改定により変動します。特定の商品の購入を勧誘するものではありません。
結果は楽天15,800ポイント、三井住友15,400ポイント。楽天は「日常決済の基本還元1.0%」で8,000ポイントを稼ぎ、三井住友は「対象店の上乗せ」で8,400ポイントを稼ぐ——稼ぎ方はまったく違うのに、合計はほぼ同じという結果になりました。
ここから読み取れるのは、この2つの経済圏は「勝ち負け」ではなく「支出の形との相性」で決まるということです。楽天市場での買い物が年24万円より多い人は楽天が伸び、コンビニ・外食が多い人は三井住友が伸びます。自分の支出がどちらにも当てはまらないなら、差は数百円に収束します。
50代が踏みやすい3つの落とし穴
① ポイントのために「余計な買い物」をしてしまう
楽天市場の買い回りセールで、1%多く貯めるために本来買わないものを買えば、その時点で赤字です。50代は現役収入の期間が限られているぶん、支出そのものを増やす施策は特に相性が悪くなります。ポイントは「もともとする支出」にだけ乗せるのが原則です。
② ゴールドカードの年会費で逆ざやになる
三井住友ゴールド(NL)は年100万円使えば有利ですが、使わない年は年会費5,500円がそのまま持ち出しになります。子どもの教育費が終わって支出が減る50代は、「昨年は100万円使えたが、今年は届かない」が起こりやすい年代です。年会費のかかるカードは、支出が安定していることを確認してから。
③ ポイントを貯めたまま失効させる
いちばんもったいないのがこれです。貯めたポイントは、投資信託の買付に回すか、日常の支払いに充てるところまでを1セットにしてください。楽天ポイントは楽天証券で、VポイントはSBI証券で、それぞれ投資信託の買付に使えます。この手順は楽天ポイント・Vポイントで新NISAを始める方法に画面つきでまとめています。
今週やること3ステップ
ステップ1:直近1年のカード利用額を数える
カード会社のアプリで年間利用額を確認します。10万円未満なら三井住友カード(NL)のクレカ積立は0%、100万円以上ならゴールド(NL)が候補に入ります。ここが決まれば選択肢は半分に絞れます。
ステップ2:楽天市場と外食・コンビニ、どちらが多いかを見る
年24万円以上を楽天市場で買っているなら楽天、対象のコンビニ・飲食店の利用が多いなら三井住友。どちらも少なければ、すでに口座がある側に寄せて終わりにします。
ステップ3:決めた側のカードを1枚だけ発行し、積立を自動化する
証券口座とカードを紐づけて、毎月の積立設定まで済ませます。ここまでやって初めて「経済圏を選んだ」ことになります。
カードを新しく発行するなら、そのまま公式サイトから申し込むより、ポイントサイトを1枚かませたほうが確実に上乗せがあります。同じ年会費無料のカードでも、経由の有無だけで数千円分の差が出ることがあり、これは経済圏の選択による年400円の差より大きいのが実情です。
楽天側を選ぶなら、こちらです。楽天カードは年会費永年無料で、日常のどこで使っても1.0%。使わない年があっても付与率が下がらないぶん、支出の増減が読みにくい50代には扱いやすいカードです。
なお、そもそもの新NISAの制度や非課税枠の考え方は、金融庁のNISA特設ウェブサイトに公式の解説があります。ポイント還元の話より先に、非課税枠を使い切れているかを確認するほうが金額のインパクトははるかに大きいので、まずはそちらを。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽

あわせて読みたい関連記事
- 楽天証券 vs SBI証券|50代の新NISAで選ぶなら結局どっち?
- Oliveフレキシブルペイ vs 三井住友カード(NL)|クレカ積立はどっちが得?
- 楽天カード決済 vs 楽天キャッシュ決済|月10万円をどう埋める?
- 楽天ポイント・Vポイントで新NISA|ポイ活を投資の元手に変える
- 楽天銀行マネーブリッジ vs SBIハイパー預金|待機資金はどっちに置く?
- ハピタス vs モッピー|50代のポイ活はどっちが得?
まとめ
この記事の要点
- 50代モデル家計で1年試算すると、楽天15,800ポイント/三井住友15,400ポイント。差は年400ポイント程度でほぼ互角
- クレカ積立は年会費無料カード同士ならどちらも0.5%。ただし三井住友カード(NL)は年10万円以上の利用が条件で、未満だと0%
- 日常還元は楽天=広く1.0%/三井住友=対象店で高還元。自分の支出がどちらの形かで決まる
- 楽天銀行はマネーブリッジ利用で2026年11月2日から年0.58%(税引前・1,000万円まで)へ。ポイントより待機資金の置き場所のほうが効く場面もある
- 迷ったらすでに口座がある側に寄せる。乗り換えの手間は年400円の差に見合わない
経済圏選びは、始める前は大ごとに見えて、数えてみると差は年数百円です。それよりも、決めた側で積立を自動化して10年放置できるかどうか——そこに50代の資産形成の成否がかかっています。一緒にコツコツやっていきましょう!
※本記事は2026年9月時点の各社公式サイトの公表情報にもとづく個人の見解であり、特定の金融商品の購入を勧誘するものではありません。ポイント付与率・金利・年会費などの条件は各社の改定により変動します。最終的な判断はご自身の責任でお願いします。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント