
2026年9月18日、日本銀行が政策金利を1.00%から1.25%へ引き上げました。1995年以来、31年ぶりの高い水準です。翌朝から「変動金利の住宅ローンを組んでいる人は、いよいよ固定に借り換えるべきか」という話題が一気に増えました。
ただ、50代の住宅ローンは20代・30代とは事情がまったく違います。残り期間が短く、残債も減っている。この記事では「残債1,000万円・残り10年」という現実的な50代のモデルで、①変動のまま ②変動が1.7%まで上がる ③長期固定に借り換える の3つを実額で計算しました。結論から言うと、差がついたのは「変動 vs 固定」ではなく、まったく別のところでした。
📢 応援クリックで励みになります!





📑 目次
結論:残り10年なら「変動のまま」が基本、借り換えは+170万円
先に結論をまとめます。
- 残債1,000万円・残り10年なら、変動が0.7%→1.7%まで上がっても総返済額の増加は約27万円。1か月あたり約2,200円
- 同じ条件で長期固定3.46%に借り換えると、総返済額は約170万円増える。リスクを避けたつもりで、確実な損が確定する
- そもそもフラット35は借入期間15年以上(申込者等が満60歳以上なら10年以上)が条件。残り10年の50代は対象外になるケースが多い
- 多くの銀行は変動金利の基準金利を年2回(4月1日・10月1日)見直し、返済額への反映はさらに2〜3か月後。9月の利上げが家計に届くのは早くても年明け
- 50代が本当に効く手は「借り換え」ではなく「繰上げ返済」。金利1.7%なら100万円の繰上げで約17.5万円の利息が消える(図3)
ポイントは「残り期間の短さ」です。住宅ローンの金利差は、期間が長いほど雪だるま式に効きます。逆に言えば、残り10年しかない50代にとって金利上昇のダメージは、20代・30代が心配しているほど大きくありません。一方で借り換えにかかる事務手数料(借入額の2.2%前後が目安)や保証料は、期間が短いほど回収しにくくなります。期間が短いことは、変動を続ける側に有利に働くのです。
何が起きたのか|政策金利1.25%、31年ぶりの水準
2026年9月17〜18日の金融政策決定会合で、日本銀行は政策金利を1.00%から1.25%へ引き上げることを決めました。1995年以来31年ぶりの高い水準で、6月会合に続く3か月ぶりの追加利上げです。原油高や円安に起因する物価の上振れリスクを抑える狙いとされています。
「31年ぶり」の見出しに引きずられない
ニュースの見出しは「31年ぶり」「利上げ加速」と強い言葉が並びます。ただ住宅ローンを借りている側にとって大事なのは、水準そのものより「自分の返済額がいつ・いくら増えるか」だけです。政策金利が0.25%上がったからといって、あなたのローン金利が翌月0.25%上がるわけではありません。そこには後述するいくつもの段差があります。
日本銀行の決定内容そのものは日本銀行の公式サイトで公表資料を直接確認できます。ニュースの要約ではなく一次情報を見る癖をつけると、こういう局面で慌てにくくなります。
変動金利はいつ上がる?|短プラ・4月10月・5年ルール
変動金利が上がるまでには、3つの段差があります。ここを知らないと、必要のないタイミングで慌てて動いてしまいます。
段差1:政策金利 →「短期プライムレート」
多くの銀行の変動金利は、政策金利に直接連動しているのではなく「短期プライムレート(短プラ)」に連動しています。短プラは各行が優良企業向けの最優遇貸出金利として決めるもので、2026年8月時点では2.375%前後まで上昇しています(2025年初は1.875%前後)。政策金利が動くと、少し遅れて短プラが見直される、という関係です。
段差2:短プラ →「基準金利の改定日」
多くの金融機関は変動金利の基準金利を年2回、4月1日と10月1日に見直します。そして改定された金利が実際の返済額に反映されるのは、さらに2〜3か月後というケースが一般的です。つまり9月18日の利上げが家計に届くのは、早くても年明け以降。「今日決まった、明日から上がる」ではないということです。
段差3:5年ルールと125%ルール
元利均等返済で変動金利を借りている場合、多くの銀行には「5年ルール」(金利が上がっても毎月の返済額は5年間据え置き)と「125%ルール」(見直し時も従来返済額の1.25倍が上限)があります。返済額が急に跳ね上がらない、ありがたい仕組みです。
ただしこれは「支払いを先送りする」仕組みであって、「利息を免除する」仕組みではありません。返済額が同じでも、その中身は静かに入れ替わっていきます。
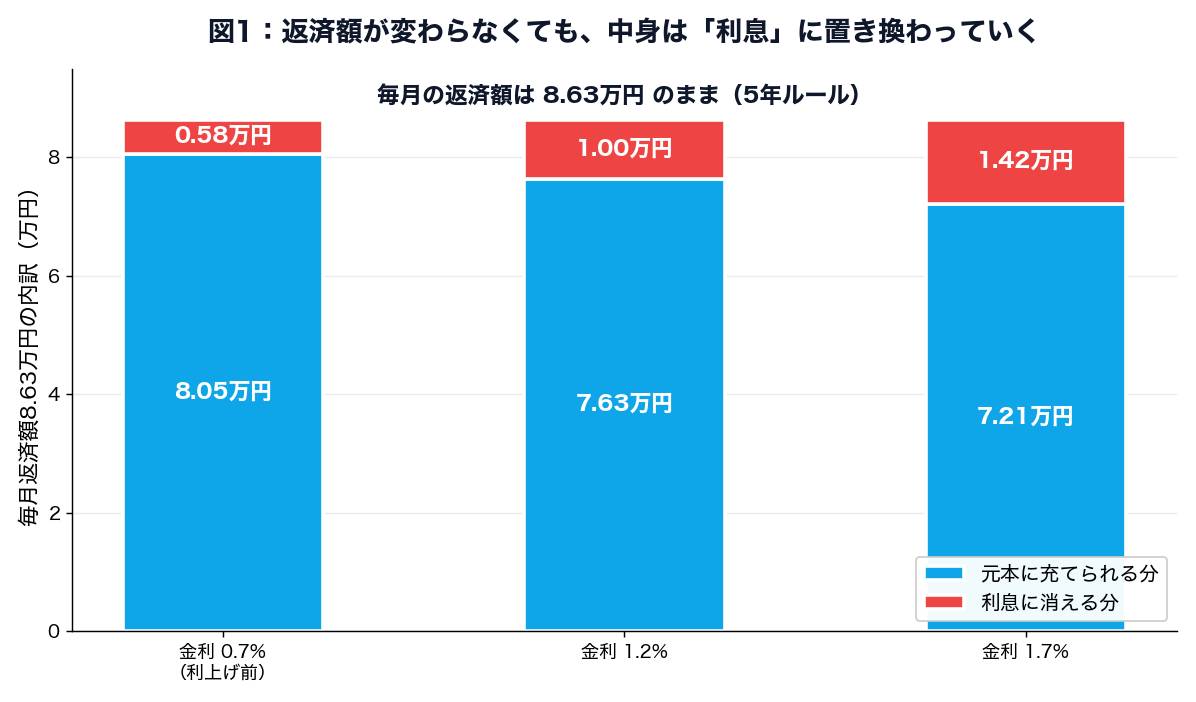
※残債1,000万円・残り10年・元利均等の初回返済時点で試算。実際の内訳は残債・返済経過により異なります。
図1のとおり、毎月8.63万円という返済額は変わらなくても、金利が0.7%→1.7%になると利息部分は月0.58万円から1.42万円へと2.4倍に増えます。元本に充てられる分が月8.05万円から7.21万円へ減る=借金の減りが遅くなるということ。5年ルールは痛みを和らげますが、消してはくれません。
金利が大きく上がると、毎月の返済額よりも利息が上回る「未払利息」が発生することがあります。この分は最終回にまとめて請求されるのが一般的です。また、元金均等返済やネット銀行の一部商品では、そもそも5年ルール・125%ルールを採用していない場合があります。自分の契約がどちらかは、返済予定表か銀行アプリで必ず確認してください。
フラット35は3.460%|そして50代には「条件の壁」がある
では、逃げ込み先とされる長期固定はいくらでしょうか。住宅金融支援機構のフラット35は、2026年9月の金利が最低3.460%(借入期間21〜35年・融資率9割以下・団信込み)となり、現行制度になってから最も高い水準を更新しました。長期金利の上昇を受けたものです。
50代がまず確認すべき「借入期間15年以上」の条件
ここで、数字より先に効いてくるのが利用条件です。
- 借入期間は原則15年以上(申込者または連帯債務者が満60歳以上の場合は10年以上)
- 申込時年齢は70歳未満
- 借入期間の上限は「35年」と「80歳−申込時年齢」のいずれか短いほう
つまり55歳で残り10年の人は、そもそもフラット35を10年で借りることができません。借りるとすれば15年以上に延ばすことになり、それは「返済期間を5年延長する」という別の意思決定です。完済が70歳になれば、退職後も返済が続きます。金利を固定できた安心と引き換えに、老後のキャッシュフローを差し出すことになる——ここを混同してはいけません。
最新の適用金利や借入期間15〜20年の区分(21〜35年より低い水準に設定されます)は、フラット35公式サイトで毎月更新されています。判断の前に必ずご自身の条件で確認してください。
【試算】残債1,000万円・残り10年で3パターンを比べる
ここからが本題です。50代に多い「残債1,000万円・残り10年・元利均等」というモデルで、3つのシナリオの総返済額を計算しました。
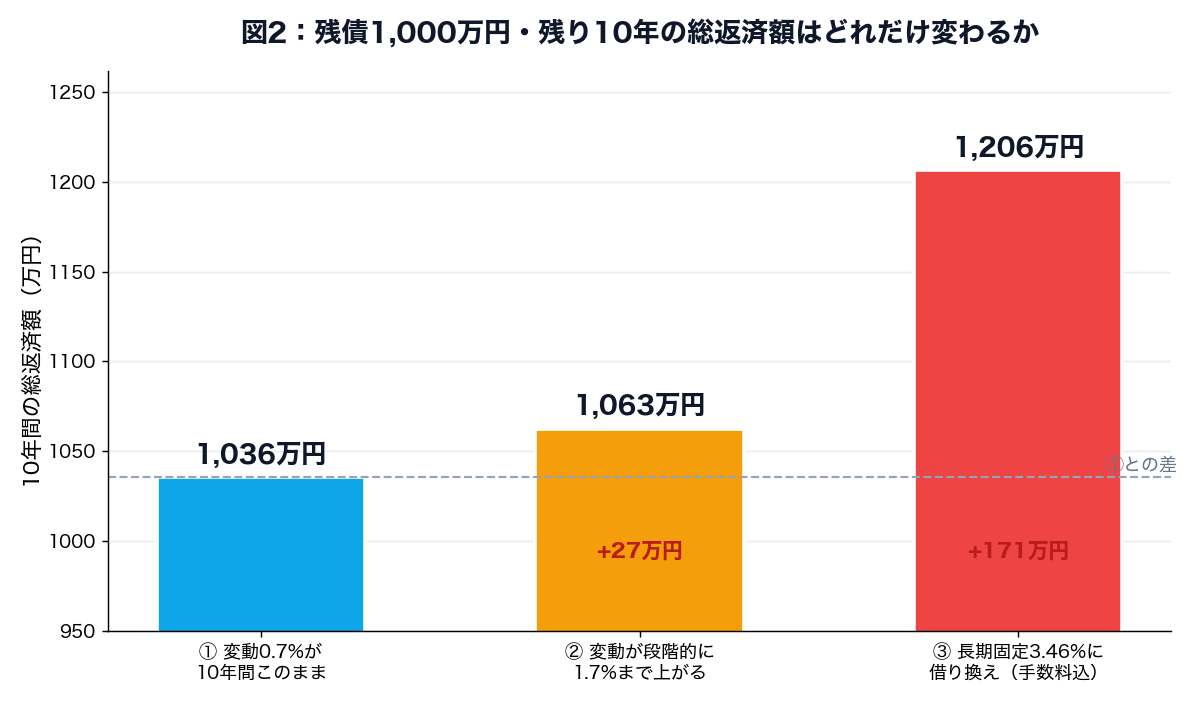
※②は1年後1.0%、3年後1.4%、5年後1.7%へ段階的に上昇し以後横ばいと仮定し、5年ルール・125%ルールは考慮せず毎回返済額を組み直す保守的な前提。③は金利3.46%+事務手数料2.2%(22万円)で同じ10年を組んだ場合の理論値で、実際にはフラット35の期間条件により選べない場合があります。あくまで一例です。
- ① 変動0.7%のまま10年 → 総返済額約1,036万円
- ② 変動が段階的に1.7%へ → 総返済額約1,063万円(①比 +約27万円)
- ③ 長期固定3.46%へ借り換え → 総返済額約1,206万円(①比 +約170万円)
金利が1.7%まで上がるという、それなりに厳しいシナリオを置いても、増える負担は10年で約27万円。月あたり約2,200円です。
一方で「上がるのが怖いから」と固定に借り換えた場合の上乗せは約170万円。起きるかどうか分からないリスクを避けるために、確実な170万円を今すぐ払う——これが現在の金利環境で、残り10年の人が固定化するということの正体です。
50代が変動のままでいい3つの理由と、2つの例外
変動のままでいい3つの理由
①残り期間が短く、金利差が効く時間がない。図2のとおり、10年では1%の差がついても総返済額は約27万円。借り換え手数料(借入額の2.2%前後が目安)と保証料・登記費用を払うと、それだけで差額の大半が消えます。
②50代は「繰上げ返済」という逃げ道を持っている。20代・30代と違い、退職金や貯蓄という形で残債をまとめて減らす手段が視野に入ります。金利が上がったら残債そのものを減らせばよく、固定化する必要がありません。
③固定に替えると、期間延長がセットになりやすい。前述のとおりフラット35は原則15年以上。「金利は固定できたが完済が70歳になった」では、老後の家計がむしろ悪化します。
逆に、借り換え・固定化を検討すべき2つの例外
50代前半で住み替えやリフォームローンを組み直した方など、残り15〜20年ある場合は前提が変わります。金利差が効く時間が十分にあるため、固定化の価値が出てきます。
月2,000〜3,000円の増加でも生活が厳しい、教育費のピークと重なっている、収入の変動が大きい——こうした場合は損得ではなく「眠れるかどうか」で決めていい領域です。ただし、その場合でも最初に検討すべきは借り換えではなく、繰上げ返済と固定費の見直しです。
繰上げ返済 vs 新NISA|利上げで分岐点はどう動いたか
金利が上がって、実はいちばん評価が上がったのは「繰上げ返済」です。理由はシンプルで、繰上げ返済のリターンは「払わずに済んだ利息」=ローン金利と同じ、しかも確実に手に入るからです。
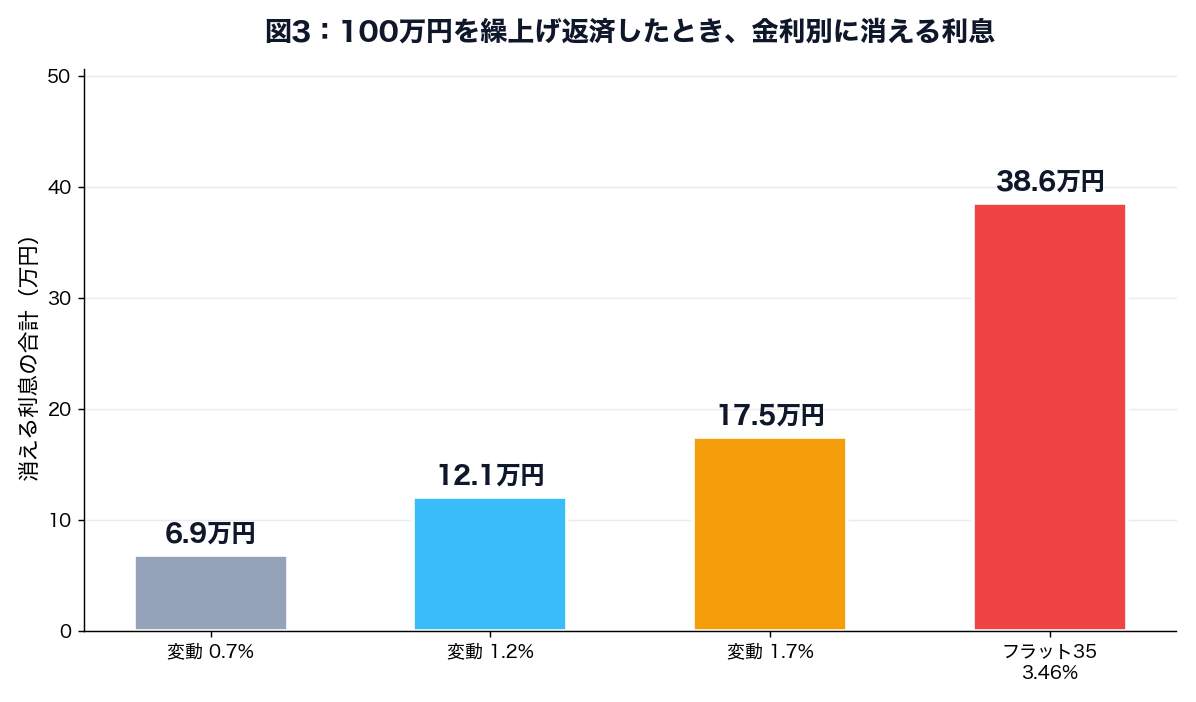
※残債1,000万円・残り10年・元利均等・期間短縮型で当初に100万円を繰上げ返済した場合の試算。手数料は考慮していません。実際の効果は金融機関・返済方式・実行時期により異なります。
金利0.7%のときは100万円繰上げても消える利息は約6.9万円でした。それが1.7%なら約17.5万円。利上げによって、繰上げ返済の「確定利回り」が2.5倍になったということです。
それでも全額を繰上げ返済に回してはいけない
ただしここで手元資金を全部ローンにぶつけるのは危険です。繰上げ返済したお金は、もう引き出せません。50代は病気・親の介護・早期退職など、まとまった現金が必要になる局面が突然来る年代です。
おすすめの順番はこうです。①生活防衛資金(生活費6か月〜1年分)を現金で確保 → ②余裕資金の一部で繰上げ返済 → ③残りを新NISAで積立。金利1.7%の繰上げ返済は「確実な年1.7%」、新NISAは「不確実だが期待値はもっと高い」。この2つは競合ではなく、確実性のグラデーションで住み分けさせるのが現実的です。
なお、新NISAの制度そのものは金融庁のNISA特設サイトで公式の説明と試算ツールが公開されています。金融機関の説明を読む前に、まず一次情報に当たっておくと判断がぶれません。
🔽 ブログ村ランキング参加中|1日1クリックの応援をお願いします 🔽

今週やること3ステップ
ニュースを見て不安になったときほど、やることを3つに絞るのが効きます。
銀行アプリか郵送の返済予定表で、①残債 ②残り回数 ③変動か固定か ④5年ルール・125%ルールの有無を確認します。この4つが分からないうちは、どんな比較記事を読んでも自分の答えは出ません。
残り10年前後なら、本記事の試算がほぼそのまま当てはまります。残り15年以上ある方は、借り換えシミュレーションを必ず自分の残債で回してください。手数料を入れて計算するのがコツです。
多くの銀行は10月1日に基準金利を見直します。慌てて動くのではなく、実際にいくら上がったかを見てから判断する。9月の利上げが返済額に届くのは早くても年明けです。数か月の猶予があります。
「①生活防衛資金 → ②繰上げ返済 → ③新NISA」の③まで進む方へ。証券口座の開設は、ポイントサイトを経由するだけで数千〜1万ポイント単位の還元を受けられることがあります。相場が読めなくても、経由を挟むかどうかで確定する差額です。繰上げ返済に回さず手元に残した資金を積み立てる器として、口座だけ先に用意しておくと動きやすくなります。
あわせて読みたい関連記事
- 50代の住宅ローン繰上げ返済 vs 新NISA投資|どっちが得?
- 新NISAの前に生活防衛資金はいくら必要?50代の目安・置き場所
- 個人向け国債変動10年は50代の「守りの資産」になるか
- 50代の「守りの資産」はどれが正解?個人向け国債 vs 金 vs 現金
- 楽天銀行マネーブリッジ vs SBIハイパー預金|待機資金はどっちに置く?
- 50代の生命保険・医療保険 見直し術|固定費を削って投資原資を生む
まとめ:怖いのは金利より「何もしないまま5年」
- 2026年9月18日、日銀が政策金利を1.00%→1.25%へ。31年ぶりの水準だが、変動金利に届くまでには3つの段差がある
- 残債1,000万円・残り10年なら、変動が1.7%まで上がっても総返済額の増加は約27万円(月約2,200円)
- 同条件で長期固定3.46%に借り換えると約170万円増。リスク回避のつもりで確実な損が確定する
- フラット35は原則15年以上(満60歳以上は10年以上)。残り10年の50代は対象外になりやすく、借りるなら期間延長とセット
- 利上げで価値が上がったのは借り換えではなく繰上げ返済。金利1.7%なら100万円で約17.5万円の利息が消える
いちばん大事なのは、「残り10年」という条件が、金利ニュースの意味をまるごと書き換えてしまうということです。同じ1.25%でも、35年ローンを組んだばかりの人には大ごとで、残り10年の人には月2,200円の話。それなのに、私たちは同じ見出しを読んで同じように不安になります。
50代にとって本当に危ないのは、金利が上がることではなく、不安なまま何も確認せずに5年が過ぎることです。5年ルールは返済額を据え置いてくれますが、その間に元本の減りは静かに遅くなっていく(図1)。今週のうちに返済予定表を開いて、残り回数と金利タイプを見る。それだけで、次のニュースに振り回されなくなります。一緒にコツコツやっていきましょう!
お金を「貯める・稼ぐ・増やす・守る・使う」の5つの力で整理した一冊です。繰上げ返済と投資のどちらを優先するかで迷ったとき、判断の土台になります。
※本記事は2026年9月19日時点で公表されている情報を基にした一般的な情報提供であり、特定の金融商品・住宅ローン商品の利用や、借り換え・繰上げ返済を推奨するものではありません。日本銀行の政策金利(2026年9月18日決定・1.25%)、短期プライムレートの水準、【フラット35】の適用金利(2026年9月・借入期間21〜35年、融資率9割以下、団信込みの最低金利3.460%)および利用条件は、いずれも今後変更される場合があります。本文中の試算は「残債1,000万円・残り10年・元利均等返済」「変動金利が0.7%から段階的に1.7%へ上昇」「借り換え事務手数料2.2%」などの前提を置いた当ブログによる概算であり、5年ルール・125%ルールの適用有無、保証料・登記費用・団信の内容、繰上げ返済手数料、各金融機関の基準金利および優遇幅によって実際の金額は大きく異なります。変動金利は将来上昇する可能性があり、条件によっては未払利息が発生する場合があります。投資信託・株式等は価格変動リスク等により元本を割り込む可能性があります。住宅ローンの借り換え・繰上げ返済の可否や条件はご契約の金融機関に、税務の取り扱いは税務署または税理士に、個別の資金計画はファイナンシャル・プランナー等の専門家にご確認のうえ、ご自身の責任でご判断ください。
🌟 ブログ村ランキング参加中(5カテゴリ)— 応援クリックで励みになります 🌟


副業投資家・投資情報・株ブログ・投資ブログ・小遣い(5カテゴリ参加中)
コメント